
ترسیلات زر کرنٹ اکائونٹ کا سہارا
- ترسیلاتِ زر میں معمول کے مطابق موسمی اضافے کا اثر اب ختم ہونا شروع ہو گیا ہے۔

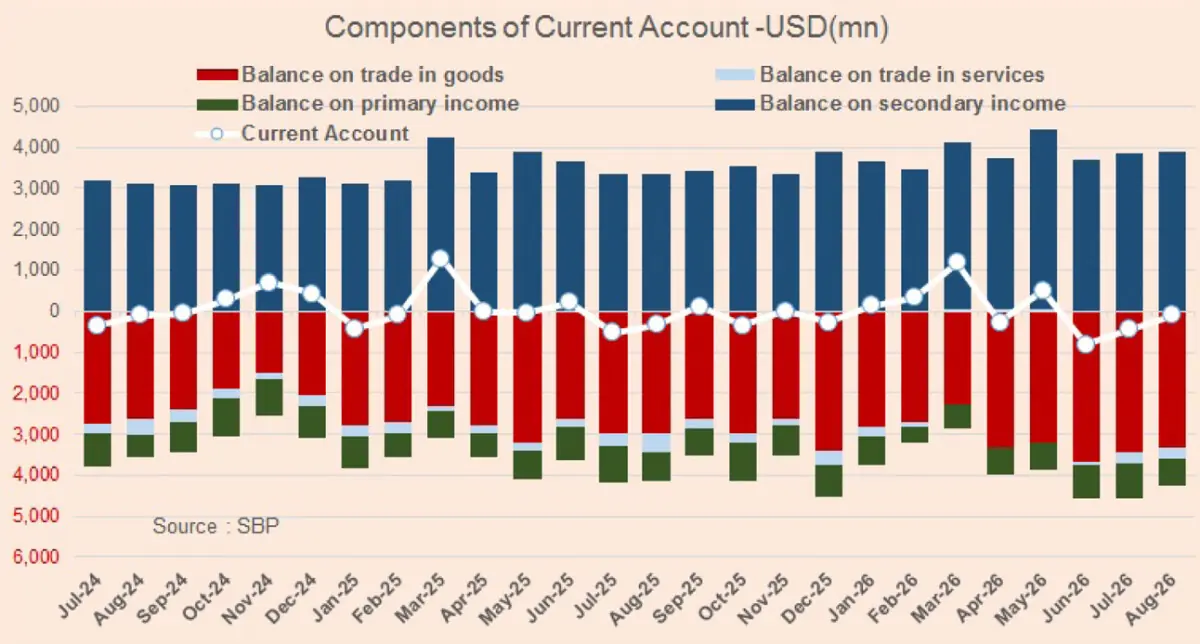
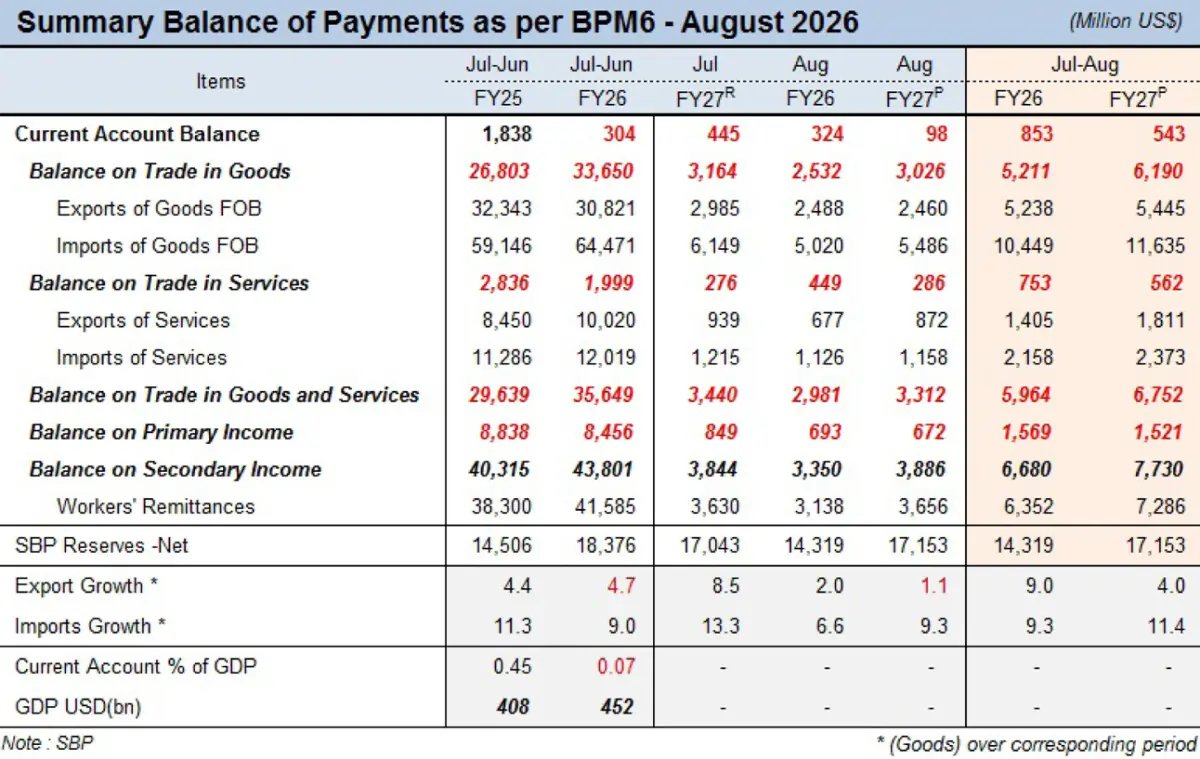
مالی سال 2026-27 کے ابتدائی مہینوں میں کرنٹ اکائونٹ کی پوزیشن اطمینان بخش حد تک مستحکم ہے۔ اگست کا خسارہ معمولی رہا، جبکہ مجموعی پوزیشن اب بھی وسیع پیمانے پر سالانہ ہدف سے ہم آہنگ ہے۔ اس مرحلے پر زیادہ تشویش کی کوئی بات نہیں۔
تاہم اشیا اور خدمات کا کھاتہ ایک مختلف تصویر پیش کرتا ہے۔
پہلے دو ماہ میں اشیا کی تجارت کا خسارہ سالانہ تقریباً 11 فیصد بڑھ گیا ہے۔ یہ اضافہ اگست میں درآمدی بل میں کچھ کمی کے باوجود ہوا ہے۔ برآمدات کا پہلو بدستور نسبتاً کمزور ہے۔ ٹیکسٹائل کا شعبہ بدستور سرفہرست ہے، لیکن اس کی نمو اب بھی کم سنگل ڈیجٹ میں ہے۔
دوسری جانب خدمات کی کارکردگی کسی حد تک بہتر ہے۔
خدمات کی برآمدات میں سالانہ تقریباً 29 فیصد اضافہ ہوا ہے۔ زیادہ اہم بات یہ ہے کہ خدمات کی برآمدات اب اشیا کی برآمدات میں کمزوری کی ایک خاصی بڑی حد تک تلافی کر رہی ہیں۔ اگست میں ماہانہ بنیاد پر معمولی کمی ضرور آئی، لیکن اس مرحلے پر یہ تشویش کی بات نہیں۔ طویل مدتی رجحان بدستور حوصلہ افزا ہے، بالخصوص آئی ٹی برآمدات میں مسلسل بہتری کے باعث۔
تاہم اصل کہانی ترسیلاتِ زر کی ہے۔
ورکرز کی ترسیلاتِ زر بدستور غیر معمولی طور پر مضبوط سطح پر آ رہی ہیں۔ اگست میں ترسیلاتِ زر 3.6 ارب ڈالر سے زائد رہیں، جو مجموعی طور پر جولائی میں دیکھے گئے رجحان کو برقرار رکھتی ہیں۔
یہ اس لیے اہم ہے کیونکہ ترسیلاتِ زر میں معمول کے مطابق موسمی اضافے کا اثر اب ختم ہونا شروع ہو گیا ہے۔ اس کے باوجود آمدنی کی یہ ترسیلات بلند سطح پر برقرار رہی ہیں۔ ایسا محسوس ہوتا جا رہا ہے کہ رسمی ذرائع سے آنے والی ترسیلات اب ساختی طور پر بلند سطح پر مستحکم ہو رہی ہیں۔
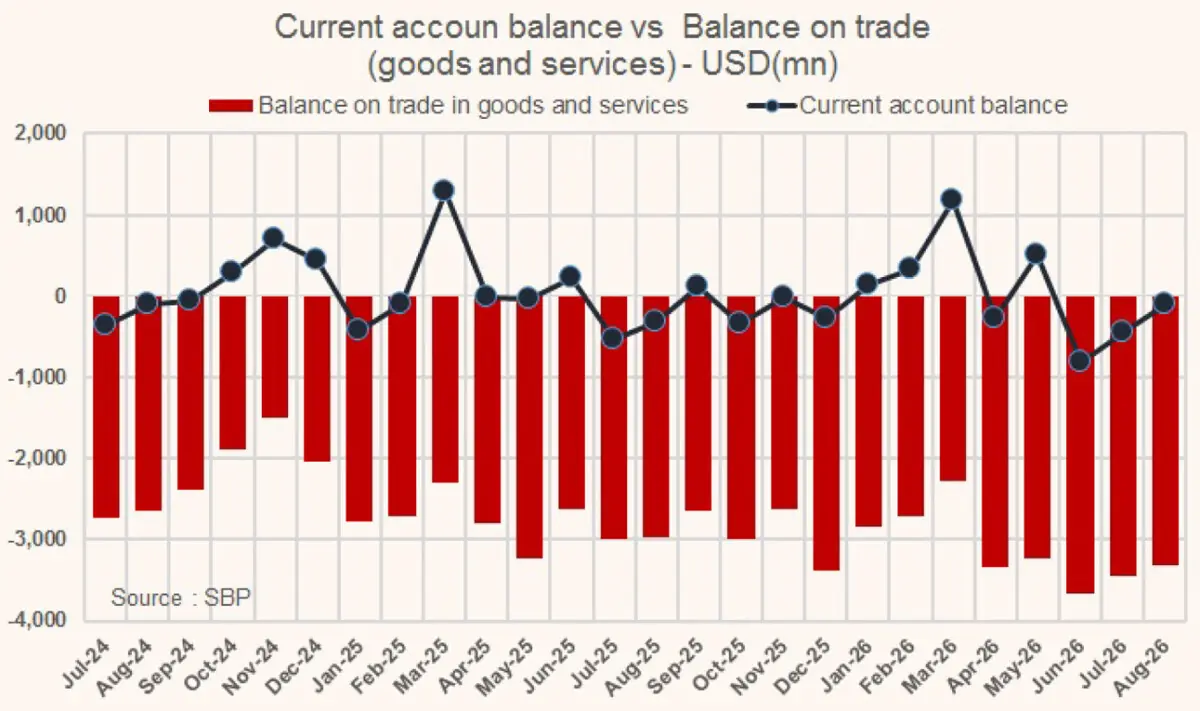
اس کی ایک ممکنہ وجہ یہ ہو سکتی ہے کہ غیر رسمی ذرائع پر مزید دباؤ آیا ہے۔ وجہ جو بھی ہو، بیرونی کھاتے پر اس کے اثرات واضح ہیں۔
پاکستان کی سب سے بڑی برآمد افرادی قوت ہے۔ اور اس وقت یہی برآمد کرنٹ اکائونٹ کو قابو میں رکھنے کے لیے درکار زیادہ تر کام کر رہی ہے۔
اس مرتبہ درآمدی پہلو بھی کچھ ریلیف فراہم کر رہا ہے۔
پاکستان بیورو آف اسٹیٹسٹکس (پی بی ایس) اور اسٹیٹ بینک آف پاکستان کے درآمدی اعداد و شمار کے درمیان فرق نمایاں طور پر کم ہوا ہے۔ مسلسل دو ماہ تک دوہرے ہندسے میں رہنے کے بعد یہ فرق اب تقریباً 4 فیصد رہ گیا ہے۔ یہ طویل مدتی معمول کے زیادہ قریب ہے اور بیرونی کھاتے کے حوالے سے غیر یقینی کی ایک فوری وجہ کو ختم کرتا ہے۔
درآمدی ادائیگیوں میں سست روی کی جزوی وضاحت بھی بعض مخصوص عوامل سے ہوتی ہے۔
ایک وجہ یہ ہے کہ ایل این جی کی ترسیلات پہلے کی رفتار سے نہیں آئیں۔ اس نے درآمدی بل کے لیے عارضی سہارا فراہم کیا ہے۔ ایک اور اہم پیش رفت مقامی ریفائنریوں کی کارکردگی ہے۔ ریفائنریوں کے پوری صلاحیت سے چلنے کے باعث ڈیزل کی درآمد تقریباً ختم ہو گئی ہے۔
مالی سال 2026-27 کے پہلے دو ماہ کے دوران پام آئل کی درآمدات میں بھی کمی آئی ہے، جس سے درآمدی بل میں کمی میں ایک اور حصہ پڑا ہے۔ یہ عوامل اس لیے اہم ہیں کیونکہ ان سے ظاہر ہوتا ہے کہ درآمدات میں ہونے والی تمام کمی لازماً ملکی طلب میں وسیع پیمانے پر کمزوری کی عکاسی نہیں کرتی۔
یہ فرق اہم ہے۔ اگر درآمدات محدود رہتی ہیں تو بیرونی کھاتے کی پوزیشن اطمینان بخش رہنی چاہیے۔ لیکن اگر درآمدی بل دوبارہ تیزی سے بڑھتا ہے تو صورتحال بہت تیزی سے تبدیل ہو سکتی ہے۔
کرنٹ اکائونٹ کو بنیادی طور پر تین عوامل کا سہارا حاصل ہے۔ قابل انتظام درآمدی بل، نسبتاً مضبوط خدمات کی برآمدات اور سب سے بڑھ کر ترسیلاتِ زر۔
اس مساوات میں برآمدات کا پہلو اب بھی کمزور کڑی ہے۔ اشیا کی برآمدات میں نمو کم ہے، جبکہ جب توانائی کی طلب، مشینری یا ملکی معاشی سرگرمی میں تیزی آتی ہے تو درآمدات کی رفتار تیزی سے بڑھ سکتی ہے۔
فی الحال کوئی فوری دباؤ نہیں ہے۔ لیکن بڑا ساختی سوال اب بھی جواب طلب ہے۔ کیا اشیا کی برآمدات بالآخر اتنی نمو پیدا کر سکتی ہیں کہ بڑھتی ہوئی درآمدی طلب کا مقابلہ کر سکیں؟
فی الحال ترسیلاتِ زر اس بات کو یقینی بنا رہی ہیں کہ یہ سوال فوری مسئلہ نہ بنے۔ اگر درآمدات محدود رہتی ہیں تو کرنٹ اکائونٹ کی پوزیشن مجموعی طور پر قابو میں رہنی چاہیے۔ اصل خطرہ اس وقت پیدا ہوگا جب درآمدی بل بے قابو ہو جائے اور ایک طویل مدت تک اوسطاً تقریباً 6.5 ارب ڈالر ماہانہ کی سطح پر پہنچ جائے۔
اس صورت میں بوجھ مزید ترسیلاتِ زر پر پڑے گا۔ اور پاکستان کے لیے یہ کوئی معمولی سہارا نہیں ہے۔ یہ ملک کی سب سے بڑی برآمد ہے، صرف انسانی شکل میں۔











Comments