
ایس ایم ایز کی نئی تعریف، مزید بہتری کی ضرورت
- پاکستان کے ایس ایم ایز جی ڈی پی میں 40 فیصد حصہ ڈالتے ہیں، مگر انہیں ایک فیصد سے بھی کم فنانسنگ ملتی ہے

جولائی 2026 میں اسٹیٹ بینک آف پاکستان (ایس بی پی) نے ایس ایم ای فنانسنگ سے متعلق پروڈینشل ریگولیشنز میں ترمیم کرتے ہوئے چھوٹے کاروباری اداروں کے لیے سالانہ ٹرن اوور کی حد 2.7 گنا بڑھا کر 400 ملین روپے، جبکہ درمیانے درجے کے کاروباری اداروں کے لیے 2.5 گنا بڑھا کر 2 ارب روپے کردی۔ یہ 2021 کے بعد ایس ایم ای کی تعریف میں پہلی تبدیلی ہے۔ وقت کے اعتبار سے یہ اقدام بامقصد ہے، تاہم پالیسی کے نقطۂ نظر سے نظرثانی شدہ تعریف اب بھی نامکمل ہے۔
پاکستان میں ایس ایم ایز معیشت کی ریڑھ کی ہڈی ہیں۔ سمال اینڈ میڈیم انٹرپرائزز ڈیولپمنٹ اتھارٹی (سمیڈا) کے تخمینوں کے مطابق یہ جی ڈی پی میں 40 فیصد اور قومی برآمدات میں 30 فیصد تک حصہ ڈالتے ہیں۔ اس کے باوجود اس شعبے کو تاریخی طور پر نجی شعبے کی مجموعی فنانسنگ کا صرف 6 سے 7 فیصد حصہ ملتا رہا ہے۔ ایس بی پی کے رپورٹ کردہ اعدادوشمار کے مطابق 2021 سے 2026 کے درمیان ایس ایم ای فنانسنگ اور قرض لینے والے ایس ایم ایز کی تعداد تقریباً دگنی ہوگئی ہے، تاہم ایس ایم ای فنانسنگ اب بھی جی ڈی پی کے ایک فیصد سے کم ہے، جو بھارت (8.5 فیصد)، بنگلہ دیش (6 فیصد) اور ویتنام (29 فیصد) جیسی ہم پلہ معیشتوں کے مقابلے میں کہیں کم ہے۔ یہ اس امر کا واضح اشارہ ہے کہ پاکستانی ایس ایم ایز اب بھی رسمی قرضہ جاتی نظام سے مطلوبہ فنانسنگ حاصل نہیں کرپا رہے۔
ایسا نہیں کہ اس سلسلے میں کوششیں نہیں ہوئیں۔ ایس بی پی نے گزشتہ برسوں کے دوران ایس ایم ایز کے لیے بینک فنانسنگ بڑھانے کی غرض سے متعدد پالیسیاں متعارف کرائیں، جن میں گارنٹی اسکیمیں، کولیٹرل کے بغیر قرضوں کے اقدامات، مارک اپ سپورٹ اور بینکوں کے لیے لازمی قرضہ جاتی اہداف شامل ہیں۔ یہی وجہ ہے کہ اس شعبے کی مؤثر اور یکساں تعریف بنیادی اہمیت رکھتی ہے۔
قابلِ پیمائش معیارات پر مبنی تعریف بڑی کارپوریٹس اور چھوٹے کاروباروں کے درمیان واضح حد متعین کرتی ہے، جس سے حکومت کو ہدفی ریگولیٹری سہولتیں اور مخصوص فنانسنگ فراہم کرنے میں مدد ملتی ہے۔ سب سے بڑھ کر یہ یقینی بنانے میں مدد ملتی ہے کہ یہ سہولتیں کسی رساؤ کے بغیر حقیقی مستحق کاروباروں تک پہنچیں۔ تاہم صرف تعریف متعین کرنا ہی کافی نہیں۔ دو اہم پہلو اب بھی نظرانداز کیے جارہے ہیں۔
اول، موجودہ تعریف یہ فرض کرتی ہے کہ ہول سیل تاجر اور سافٹ ویئر کمپنی ایک ہی نوعیت کا کاروبار ہیں، حالانکہ مختلف شعبے مختلف انداز میں کام کرتے ہیں۔ زیادہ حجم کا کاروبار کرنے والا تاجر نسبتاً چھوٹے کاروباری ڈھانچے کے باوجود بڑا ٹرن اوور حاصل کرسکتا ہے، جبکہ ایک مینوفیکچرنگ ادارے کو کام جاری رکھنے کے لیے کہیں زیادہ اثاثوں اور ملازمین کی ضرورت ہوسکتی ہے۔ چنانچہ ٹرن اوور کی ایک ہی حد تجارتی کاروبار کے حجم کو بڑھا چڑھا کر ظاہر، جبکہ مینوفیکچرنگ کاروبار کے حجم کو کم ظاہر کرسکتی ہے۔
سالانہ ٹرن اوور کی بنیاد پر ایس ایم ایز کی نئی تعریف
| کیٹیگری | سابقہ حد | نئی حد | تبدیلی |
|---|---|---|---|
| مائیکرو انٹرپرائز | 30 ملین روپے تک | 30 ملین روپے تک | کوئی تبدیلی نہیں |
| چھوٹا کاروبار | 30 ملین سے زائد تا 150 ملین روپے | 30 ملین سے زائد تا 400 ملین روپے | 2.7 گنا اضافہ |
| درمیانے درجے کا کاروبار | 150 ملین سے زائد تا 800 ملین روپے | 400 ملین سے زائد تا 2 ارب روپے | 2.5 گنا اضافہ |
| اسٹارٹ اپ | چھوٹے/درمیانے کاروبار، عمر 5 سال تک | ہر قسم کے ایم ایس ایم ای، عمر 5 سال تک | پہلی بار مائیکرو انٹرپرائزز کو بھی اسٹارٹ اپ کا درجہ |
اسی لیے دنیا کے بیشتر ممالک میں ایس ایم ایز کی درجہ بندی کے لیے متعدد پیمانے استعمال کیے جاتے ہیں، جن میں ٹرن اوور، ملازمین کی تعداد اور اثاثے شامل ہیں، جبکہ اکثر شعبوں کے لحاظ سے الگ الگ حدیں بھی مقرر کی جاتی ہیں۔ پاکستان میں اس وقت ایس ایم ای کی تعریف صرف ٹرن اوور کی بنیاد پر کی گئی ہے اور تمام شعبوں کے لیے یکساں حد مقرر ہے۔ مثال کے طور پر کوئی تجارتی ادارہ بڑے حجم کے کاروبار کے باعث 400 ملین روپے کی حد عبور کرسکتا ہے، حالانکہ اس کا منافع اس رقم کا صرف ایک معمولی حصہ ہو۔
اسی ٹرن اوور والا ایک مینوفیکچرنگ ادارہ اپنے اثاثوں اور کاروباری سرگرمیوں میں کہیں زیادہ سرمایہ لگا سکتا ہے۔ چنانچہ ٹرن اوور کی ایک ہی حد ایسے کاروباری اداروں کو بھی ایس ایم ای کے دائرے سے باہر کرسکتی ہے جن کا حقیقی حجم اثاثوں، ملازمین کی تعداد یا منافع کے لحاظ سے اب بھی نسبتاً کم ہو۔
مختلف ممالک میں شعبہ وار ایس ایم ای کی تعریف
| ملک | شعبہ | چھوٹا کاروبار (سالانہ ٹرن اوور) | درمیانے درجے کا کاروبار (سالانہ ٹرن اوور) | حد میں فرق |
|---|---|---|---|---|
| پاکستان | تمام شعبے | 30 کروڑ سے 40 کروڑ روپے | 40 کروڑ سے 2 ارب روپے | — |
| تھائی لینڈ | تجارت و خدمات | 50 ملین بھات تک | 50 تا 300 ملین بھات | مینوفیکچرنگ کی حد تجارت کے مقابلے میں 1.7 تا 2 گنا |
| مینوفیکچرنگ | 100 ملین بھات تک | 100 تا 500 ملین بھات | ||
| ملائیشیا | خدمات اور دیگر شعبے | 3 لاکھ تا 30 لاکھ رنگٹ | 30 لاکھ تا 2 کروڑ رنگٹ | مینوفیکچرنگ کی حد خدمات کے مقابلے میں 2.5 تا 5 گنا |
| مینوفیکچرنگ | 3 لاکھ تا 1.5 کروڑ رنگٹ | 1.5 کروڑ تا 5 کروڑ رنگٹ | ||
| چین | ریٹیل | 10 ملین یوآن تک | 10 تا 150 ملین یوآن | مینوفیکچرنگ و ہول سیل کی حد ریٹیل کے مقابلے میں 2 تا 3 گنا |
| صنعت/مینوفیکچرنگ | 30 ملین یوآن تک | 30 تا 300 ملین یوآن | ||
| ہول سیل | 30 ملین یوآن تک | 30 تا 300 ملین یوآن |
ایشیائی معیشتوں کا جائزہ اس حوالے سے مفید تقابل فراہم کرتا ہے۔ تھائی لینڈ میں مینوفیکچرنگ کے شعبے کے چھوٹے کاروبار کے لیے ٹرن اوور کی حد تجارت اور خدمات کے شعبے کی متعلقہ حد سے دوگنی مقرر ہے، جبکہ ملائیشیا میں درمیانے درجے کے مینوفیکچرنگ اداروں کے لیے یہ حد خدمات کے شعبے کی حد سے 2.5 گنا زیادہ ہے۔ اسی طرح چین میں بھی مینوفیکچرنگ اور ریٹیل کے لیے الگ الگ حدود مقرر ہیں، جہاں درمیانے درجے کے مینوفیکچرنگ اداروں کے لیے ٹرن اوور کی حد ریٹیل کے مقابلے میں دوگنی ہے۔
ٹرن اوور کے علاوہ تھائی لینڈ، ملائیشیا اور چین میں شعبہ وار ملازمین کی تعداد کو بھی ایس ایم ای کی درجہ بندی کے لیے مدنظر رکھا جاتا ہے، جبکہ چین میں صنعت اور تعمیرات جیسے شعبوں کے درمیان فرق کرنے کے لیے مجموعی اثاثوں کی حد بھی مقرر ہے۔
مختلف ریگولیٹرز کے ہاں ایس ایم ای کی تعریف مختلف ہے
| ریگولیٹر | استعمال کیے جانے والے پیمانے | چھوٹا کاروبار | درمیانے درجے کا کاروبار |
|---|---|---|---|
| ایس بی پی | صرف سالانہ ٹرن اوور | 30 ملین سے 400 ملین روپے | 400 ملین سے 2 ارب روپے |
| ایس ای سی پی | ٹرن اوور اور ملازمین کی تعداد؛ تجارت اور مینوفیکچرنگ/سروسز کے لیے الگ معیار | 150 ملین روپے تک؛ 50 سے کم ملازمین | 150 تا 800 ملین روپے؛ تجارت میں 51–100 اور مینوفیکچرنگ/سروسز میں 51–250 ملازمین |
| ایف بی آر | صرف سالانہ ٹرن اوور؛ بنیادی طور پر مینوفیکچرنگ اداروں کے لیے ٹیکس کیٹیگریز | 100 ملین روپے تک؛ کارپوریٹ ٹیکس کی شرح 7.5 فیصد | 100 تا 250 ملین روپے؛ کارپوریٹ ٹیکس کی شرح 15 فیصد |
دوسرا اہم مسئلہ یہ ہے کہ مختلف ریگولیٹرز کے ہاں ایس ایم ای کی تعریف یکساں نہیں۔ اگرچہ بڑے ریگولیٹرز مختلف مقاصد کے لیے ایس ایم ای کی الگ الگ تعریفیں استعمال کرتے ہیں—ایس بی پی مالیاتی خدمات کے لیے، ایف بی آر ٹیکس پالیسی کے لیے اور ایس ای سی پی ریگولیٹری حدود کے تعین کے لیے—تاہم ان تعریفوں میں فرق انتظامی پیچیدگی اور پالیسی میں عدم ہم آہنگی پیدا کرتا ہے۔ مثال کے طور پر ایف بی آر کی ایس ایم ای ٹیکس مراعات کے لیے ٹرن اوور کی حد 250 ملین روپے پر ختم ہوجاتی ہے، جو ایس بی پی اور ایس ای سی پی کی مقررہ حدود سے کہیں کم ہے۔ چنانچہ کوئی ادارہ فنانسنگ اور ریگولیٹری مقاصد کے لیے ایس ایم ای کے زمرے میں آتا ہے، لیکن پھر بھی اسے زیادہ شرح سے کارپوریٹ ٹیکس ادا کرنا پڑ سکتا ہے۔
لہٰذا نظرثانی شدہ تعریف کے اثرات اس وقت تک محدود رہیں گے جب تک تمام ریگولیٹرز اسے یکساں طور پر نافذ نہیں کرتے۔ ایک متفقہ تعریف فنانسنگ، ٹیکسوں، ضوابط، ڈیٹا جمع کرنے اور رپورٹنگ میں موجود تضادات کو کم کرسکتی ہے۔
اس کے علاوہ ایس ایم ای کی حدود پر نظرثانی کے لیے صوابدیدی فیصلوں کے بجائے باقاعدہ اور قواعد پر مبنی طریقہ کار وضع کیا جانا چاہیے، جس کے تحت مقررہ وقفوں سے ان حدود کا جائزہ لیا جائے۔ یہ تبدیلی ایسے وقت میں کی گئی ہے جب ایس بی پی نے ایس ایم ای فنانسنگ کے لیے نئے اہداف مقرر کیے ہیں۔ ان کے تحت جون 2028 تک ایس ایم ایز کو دیے جانے والے واجب الادا قرضوں کا حجم 1.5 کھرب روپے اور قرض لینے والے ایس ایم ایز کی تعداد 7 لاکھ 50 ہزار تک پہنچانے کا ہدف ہے، جو موجودہ تعداد سے تقریباً دوگنا ہوگی۔ تعریف کا دائرہ وسیع ہونے سے اہل کاروباری اداروں کی تعداد بھی بڑھے گی۔ محتاط اندازوں کے مطابق نظرثانی شدہ تعریف کے تحت تقریباً 0.9 کھرب روپے کی فنانسنگ کو ممکنہ طور پر ایس ایم ای فنانسنگ کے زمرے میں شامل کیا جاسکتا ہے۔
دیگر عوامل بھی اس توسیع میں معاون ثابت ہوسکتے ہیں۔ 2024 سے 2026 کے دوران پالیسی ریٹ 22 فیصد کی بلند ترین سطح سے کم ہوکر 11.5 فیصد رہ گیا ہے، جبکہ ایس ایم ای آسان فنانس (ساف) جیسی رعایتی اسکیمیں، جن کے تحت سالانہ 9 فیصد کی مقررہ مارک اپ شرح پر قرض فراہم کیا جاتا ہے، مزید کاروباری اداروں کو رسمی معیشت کا حصہ بننے اور رسمی مالیاتی نظام سے قرض لینے کی ترغیب دے سکتی ہیں۔
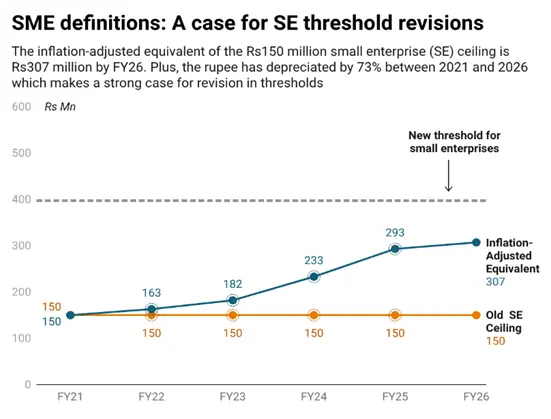
ایس ایم ای کی تعریف میں تبدیلی کے لیے ایس بی پی کی بنیادی وجہ اسے موجودہ معاشی حقائق سے ہم آہنگ کرنا ہے۔ مالی سال 2021 سے مالی سال 2026 کے دوران قیمتوں میں اوسطاً سالانہ 14.4 فیصد اضافہ ہوا۔ اس حساب سے مالی سال 2021 میں 150 ملین روپے کے ٹرن اوور کی حد رکھنے والے چھوٹے کاروبار کے لیے مالی سال 2026 میں تقریباً 303 ملین روپے کی حد مقرر کرنا ضروری ہوتا تاکہ کاروباری سرگرمی کی وہی سطح برقرار رہتی۔
اس لحاظ سے 400 ملین روپے کی نئی حد افراطِ زر کے مطابق بننے والی حد سے بھی زیادہ ہے، جس سے ظاہر ہوتا ہے کہ افراطِ زر کو مدنظر رکھتے ہوئے مستقبل قریب میں حد کے دوبارہ پرانی ہونے سے پہلے کچھ گنجائش بھی رکھی گئی ہے۔
خلاصہ یہ ہے کہ ریگولیٹرز کو پہلے سے ایسے معروضی اشاریے طے کرنے چاہییں جن کی بنیاد پر یہ فیصلہ کیا جاسکے کہ ایس ایم ای کی تعریف پر کب نظرثانی یا اس میں کب تبدیلی کی ضرورت ہے۔ عالمی سطح پر رائج طریقہ کار اس حوالے سے مفید مثالیں فراہم کرتے ہیں۔ مثال کے طور پر یورپی کمیشن قانوناً پابند ہے کہ وہ ایس ایم ایز کے لیے مقررہ مالیاتی حدود کا کم از کم ہر پانچ سال بعد جائزہ لے۔
اس مقصد کے لیے ایک تجویز یہ ہے کہ ایکسس ٹو فنانس اسٹیئرنگ کمیٹی کی ایس ایم ای ذیلی کمیٹی ایس ایم ای کی تعریف کا ازسرِنو جائزہ لے اور مختلف شعبوں کے لیے الگ الگ حدود مقرر کرنے کا طریقہ کار وضع کرے۔ ایف بی آر، ایس ای سی پی اور ایس بی پی کے اعدادوشمار سے تجارت، مینوفیکچرنگ اور سروسز کے شعبوں سے وابستہ کاروباری اداروں میں آمدن، ملازمین کی تعداد اور اثاثوں کی تقسیم کا جائزہ لیا جاسکتا ہے۔ اس سے شعبہ وار مختلف حدود مقرر کرنے کے لیے ٹھوس شواہد میسر آئیں گے اور ایس ایم ایز کا موجودہ فریم ورک پاکستانی کاروباروں کی حقیقی معاشی صورتحال سے زیادہ ہم آہنگ ہوسکے گا۔
مضمون کارانداز پاکستان کی ریسرچ اینڈ انسائٹس ٹیم کی رکن نمرہ اویس اور فاطمتہ الزھرا نے مشترکہ طور پر تحریر کیا ہے۔












Comments