


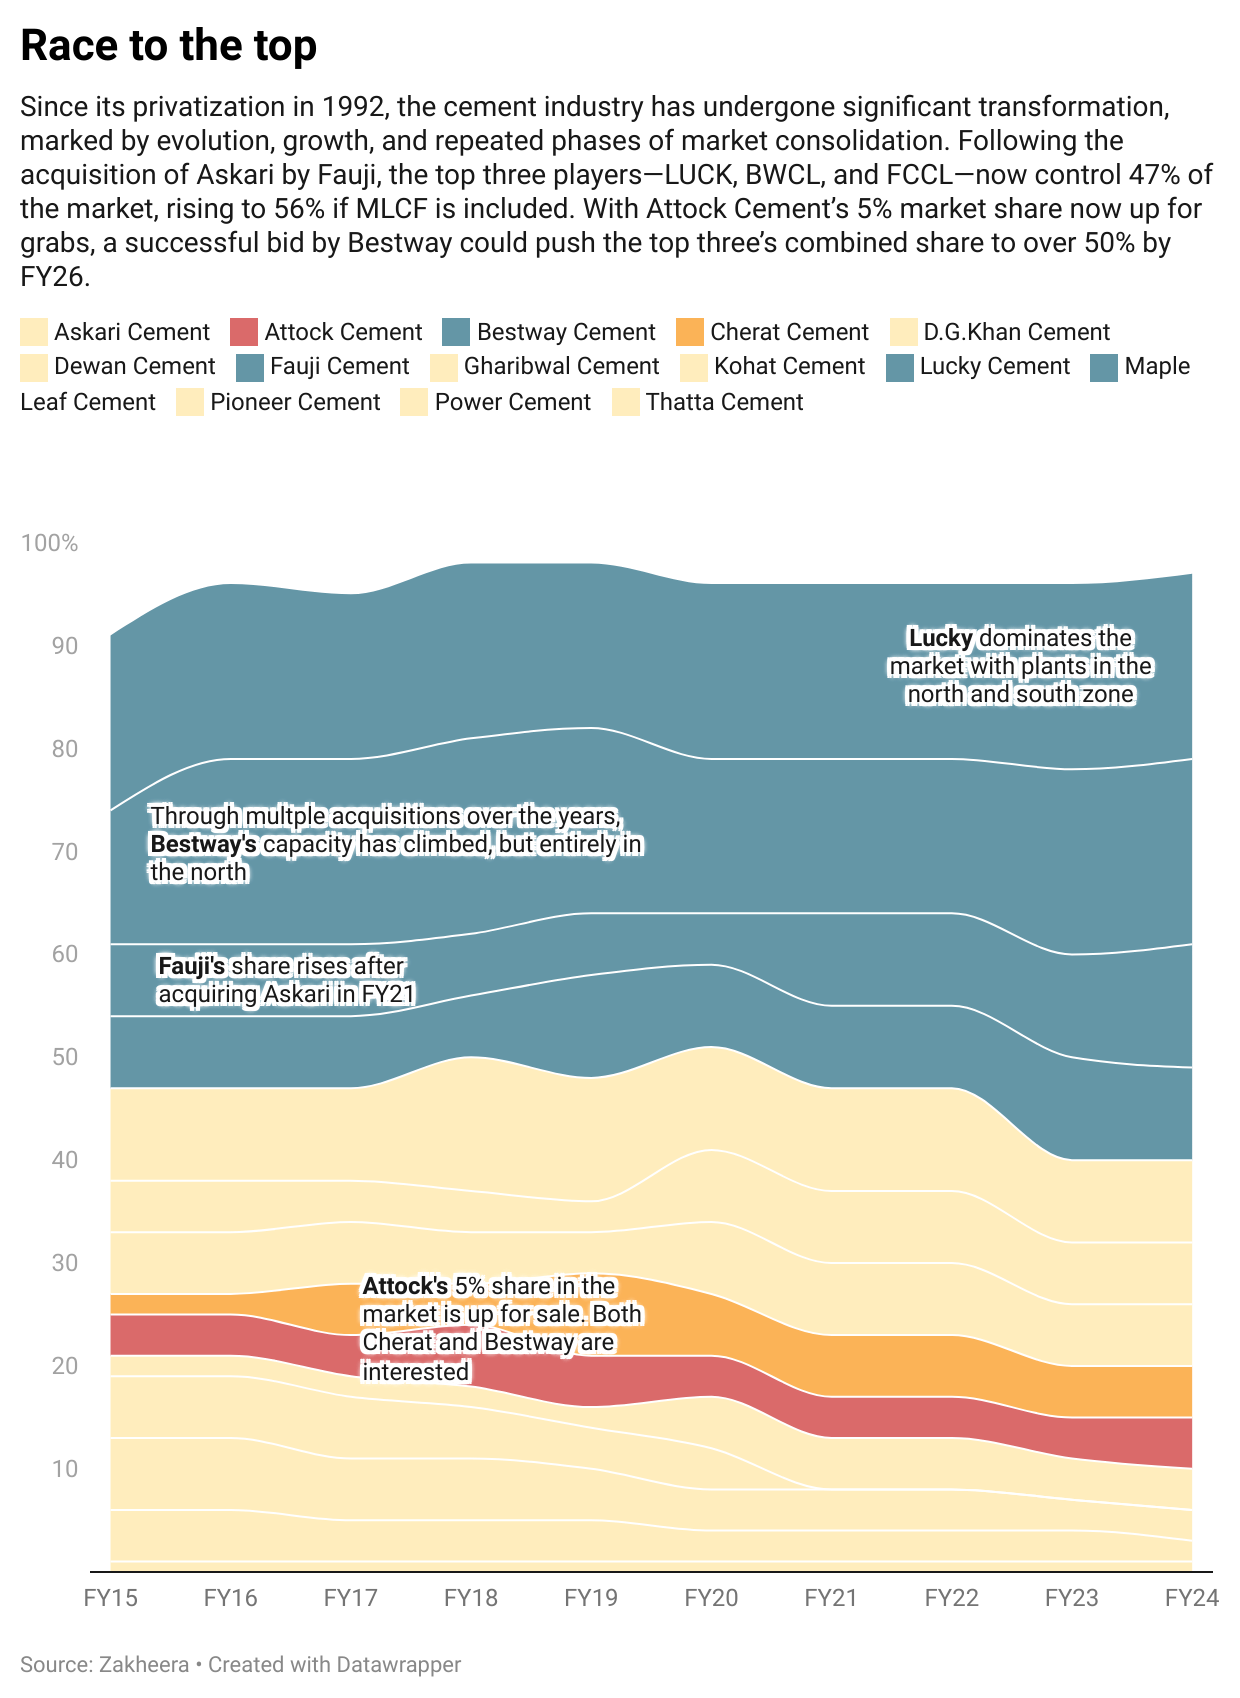
اٹک سیمنٹ کے لبنانی مالکان نکلنا چاہتے ہیں، اور مارکیٹ میں دلچسپی کی بازگشت سنائی دے رہی ہے۔ ایک درمیانے درجے کے سیمنٹ پلانٹ کے طور پر، اٹک کی مالی اور عملی کارکردگی بھی ہمیشہ درمیانی رہی ہے—نہ کبھی نمایاں طور پر بہتر کارکردگی دکھائی، نہ ہی اپنے ہم عصر حریفوں سے آگے نکلنے کا تاثر دیا، بلکہ عمومی طور پر اوسط یا اس سے بھی کم درجہ پر رہی۔
حال ہی میں کمپنی نے اپنی پیداواری صلاحیت میں اضافے اور بجلی کے اخراجات میں کمی کے لیے اسٹریٹجک سرمایہ کاری کی ہے، جس کی بدولت پیداوار کی لاگت میں کمی آئی ہے اور صلاحیت کے لحاظ سے مارکیٹ شیئر میں اضافہ ہوا ہے۔ مالی سال 2024 میں، کمپنی نے اپنی صلاحیت کے استعمال کو 68 فیصد تک بہتر بنایا (مالی سال 2023 میں یہ 65 فیصد تھا)، جب کہ اسی عرصے میں پوری انڈسٹری کا اوسط صلاحیتی استعمال 53 فیصد تک گر گیا تھا۔
یہ بہتری بنیادی طور پر کلنکر کی برآمدات کے ذریعے حاصل ہوئی، جسے کمپنی نے بیرونی منڈیوں میں زیادہ مقدار میں فروخت کیا۔ ممکن ہے کہ ان برآمدات پر کمپنی کو بہت زیادہ مسابقتی نرخ نہ ملے ہوں، لیکن اس سے کمپنی کے منافع میں بہتری ضرور آئی؛ خالص منافع کا مارجن مالی سال 2023 کے 5 فیصد سے بڑھ کر مالی سال 2024 میں 12.5 فیصد ہو گیا۔ یہ کارکردگی اسی سال میپل لیف، فوجی اور ڈی جی خان سیمنٹ سے بہتر رہی۔
یہ کہنے کے باوجود، اٹک کو مالی مسائل کا سامنا رہا ہے اور ماضی میں اس کی کارکردگی کمزور رہی ہے۔ لیکن یہ دلیل دی جا سکتی ہے کہ اگر بہتر انتظامیہ آئے تو پلانٹ کی فطری صلاحیتوں سے بہتر فائدہ اٹھایا جا سکتا ہے، اور آپریشنل کارکردگی کو بہتر بنا کر اس کے پوشیدہ امکانات کو حقیقت میں بدلا جا سکتا ہے۔
اٹک نے ملکی مارکیٹ میں اپنی موجودگی مستحکم کر لی ہے۔ اس کا ”فالکن“ برانڈ مقامی سطح پر پہچانا جاتا ہے، اور کمپنی نے عالمی نیٹ ورک میں بھی تجارتی روابط قائم کیے ہیں، جو ممکنہ سرمایہ کاروں کے لیے کشش رکھ سکتے ہیں۔
اٹک کی برآمدات کا حصہ مالی سال 2015 میں 10 فیصد تھا جو مالی سال 2019 اور 2020 میں بڑھ کر بالترتیب 21 اور 22 فیصد ہو گیا، اور مالی سال 2024 میں دوبارہ کم ہو کر 15 فیصد رہ گیا۔ جب عالمی منڈی زیادہ موافق ہو اور قیمتیں مسابقتی ہوں، تو اٹک نے غیر ملکی منڈیوں میں بہتر رسائی حاصل کی ہے۔ مالی سال 2020 میں، جب پوری انڈسٹری کے منافع میں کمی آئی، اٹک ان چند کمپنیوں میں شامل تھی جن کے بعد از ٹیکس منافع برقرار رہے۔
اپنے محلِ وقوع کے فائدے کے پیش نظر، اٹک کمپنی ”بیسٹ وے“ کے لیے ایک اسٹریٹجک سرمایہ کاری ہو سکتی ہے، جو مختلف مقامات پر پلانٹس خرید کر مارکیٹ شیئر بڑھانے کا وسیع تجربہ رکھتی ہے۔ اٹک کی خریداری اس کے لیے شاید سب سے زیادہ اسٹریٹجک فیصلہ ہو۔
اگرچہ بیسٹ وے صلاحیت کے لحاظ سے تقریباً مارکیٹ پر چھائی ہوئی ہے اور لکی سیمنٹ کے ساتھ مقابلے میں ہے، لیکن منافع کے لحاظ سے وہ لکی کے قریب بھی نہیں۔ شاید بیسٹ وے کو جنوبی پاکستان میں موجودگی کی ضرورت ہے اور کلنکر کی برآمدی منڈیوں تک رسائی درکار ہے، جب کہ وہ شمالی زون میں اپنی پوزیشن بھی برقرار رکھنا چاہتی ہے۔
مگر بیسٹ وے کو چراٹ سیمنٹ کو پیچھے چھوڑنا پڑے گا، جو ایک درمیانے درجے کی مگر مالی طور پر مضبوط کمپنی ہے، یا پھر ایک اور دعویدار سامنے آ سکتا ہے، کوٹ ادو پاور کمپنی، جو کہ ایک بڑی خودمختار بجلی پیدا کرنے والی کمپنی ہے اور فوجی سیمنٹ کے ساتھ مل کر کنسورشیم بولی پر غور کر رہی ہے۔ یاد رہے کہ فوجی سیمنٹ نے حال ہی میں عسکری سیمنٹ کو حاصل کیا ہے۔
ان تینوں سیمنٹ کمپنیوں—چراٹ، بیسٹ وے یا فوجی—کے لیے یہ سرمایہ کاری منافع بخش ثابت ہو سکتی ہے کیونکہ تینوں کمپنیوں کے پاس سیمنٹ پلانٹ کو منافع بخش طریقے سے چلانے کا تجربہ موجود ہے۔ سرمایہ کار اور مارکیٹ اس بات میں زیادہ دلچسپی رکھتے ہیں کہ نئی انتظامیہ اٹک کے اندر چھپے ہوئے امکانات سے کس طرح بہتر مالی کارکردگی حاصل کر سکتی ہے۔








Comments
Comments are closed.