
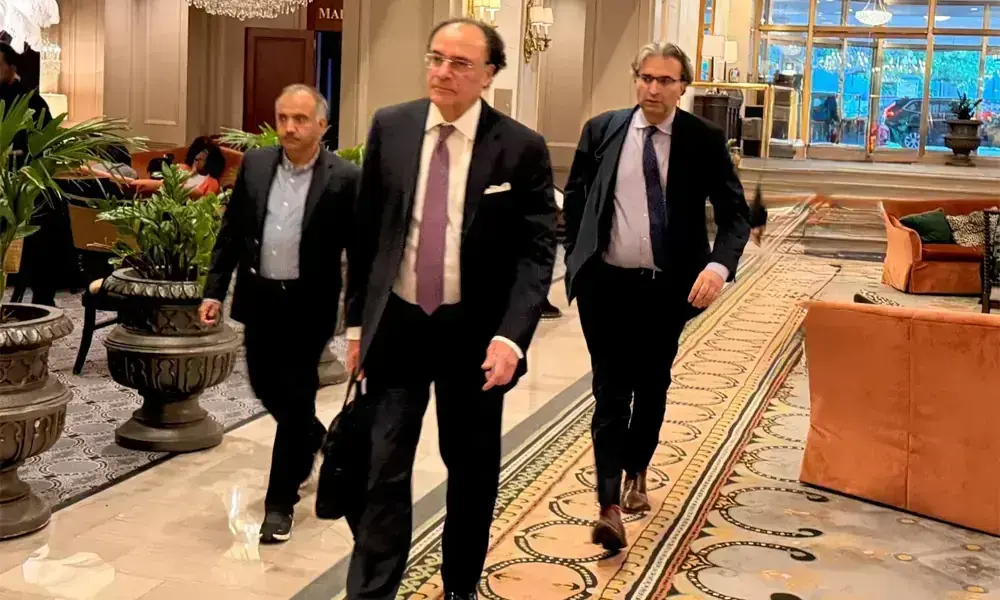

وفاقی وزیرِ خزانہ محمد اورنگزیب نے واشنگٹن ڈی سی میں بین الاقوامی مالیاتی فنڈ (آئی ایم ایف) اور ورلڈ بینک کے موسمِ بہار کے اجلاسوں میں شرکت کے دوران مختلف غیر ملکی اداروں اور ٹیلی ویژن چینلز کے ساتھ اپنی گفتگو میں ملک کی معاشی حکمتِ عملی کی وضاحت کی۔ ان کی بات چیت کا محور ان غیر ملکی زرِمبادلہ ذخائر کی بحالی تھا جو اس ماہ کے آخر تک متحدہ عرب امارات (یو اے ای) کی جانب سے 3.45 ارب ڈالر کے قرض کی واپسی کے نتیجے میں کم ہو جائیں گے۔ یہ توجہ دو وجوہات کی بنا پر انتہائی اہمیت کی حامل ہے۔
اوّل اس لیے کہ ماضی کے آئی ایم ایف پروگرام قرضوں کے برعکس، جب قرض کی منظوری سے دیگر ترقیاتی (دوطرفہ اور کثیرالجہتی) شراکت داروں کی حمایت خودبخود حاصل ہو جاتی تھی 13 جولائی 2024 کو جاری 7 ارب ڈالر کے 36 ماہہ ایکسٹینڈڈ فنڈ فیسیلٹی پروگرام کے لیے طے پانے والے اسٹاف لیول معاہدے میں یہ شرط رکھی گئی کہ “پاکستان کے ترقیاتی اور دوطرفہ شراکت داروں کی مسلسل مضبوط مالی معاونت” پروگرام کے اہداف کے حصول کے لیے انتہائی اہم ہوگی۔
چنانچہ متحدہ عرب امارات (یو اے ای) کے اس مالیاتی پیکج کی واپسی جو سعودی عرب اور چین کے پیکجز کے ساتھ مل کر 2019 سے ہر سال رول اوور (تجدید) کیا جا رہا تھا، آئی ایم ایف کے لیے اس تشویش کا باعث بنتی کہ (پروگرام کی) ایک کلیدی شرط اب پوری نہیں ہورہی۔
دوم یہ کہ وزیرِ خزانہ نے پانڈا بانڈز (اور شاید یورو بانڈز) کے اجراء کا حوالہ ان 3.45 ارب ڈالر کی جزوی (یا مکمل) تلافی کے ذریعے کے طور پر دیا جو متحدہ عرب امارات نے واپس منگوائے ہیں۔ کثیر جہتی اداروں یا دوست ممالک سے ملنے والے قرضوں کے برعکس جو رعایت ہو سکتی ہیں، کمرشل قرضہ حاصل کرنے پر واجب الادا سود کا انحصار نہ صرف تین بین الاقوامی ریٹنگ ایجنسیوں کی جانب سے ملک کو دی گئی ریٹنگ پر ہوتا ہے، بلکہ ملک کی معاشی حالت پر بھی ہوتا ہے۔
عمومی طور پر اگر کوئی ملک آئی ایم ایف کے پروگرام میں شامل ہو تو اس کے نادہندہ (ڈیفالٹ) ہونے کا خطرہ اس صورتِ حال کے مقابلے میں کم ہوتا ہے جو پروگرام کے بغیر ہوتی۔ اس ہفتے فچ نے پاکستان کی ریٹنگ کی منفی بی کے طور پر توثیق کی ہے جس کی تعریف کچھ یوں کی جاتی ہے کہ مالی وعدوں کی ادائیگی تو ہو رہی ہے مگر ڈیفالٹ کا مادی خطرہ موجود ہے اور مستقبل میں ادائیگیوں کی صلاحیت کاروباری و معاشی ماحول میں بگاڑ کے باعث متاثر ہونے کا خدشہ ہے۔
پاکستان کے غیر ملکی زرِ مبادلہ ذخائر بنیادی طور پر قرضوں پر مبنی ہیں کیونکہ تجارتی توازن منفی زمرے میں ہے اور جاری امریکہ/اسرائیل اور ایران تنازع کی وجہ سے اس کے مزید بگڑنے کا خدشہ ہے، اس کے ساتھ غیر ملکی زرِ مبادلہ کی آمدنی کا ایک اور اہم ذریعہ یعنی ترسیلاتِ زر بھی اس تنازع کے باعث منفی طور پر متاثر ہونے کا امکان ہے۔ مزید برآں آئی ایم ایف کی حالیہ رپورٹ نے معاشی ترقی کی رفتار کو کم کر کے 3.5 فیصد کردیا ہے اور یہ تخمینہ جنگ کے آغاز سے پہلے کا ہے جب کہ مہنگائی کی شرح 8.4 فیصد تک بڑھنے کی پیش گوئی کی گئی ہے۔
مہنگائی میں اضافے سے آئی ایم ایف کی ان تشویشات کو تقویت ملنے کا امکان ہے کہ 10.5 فیصد پالیسی ریٹ (شرحِ سود) پر نظرِ ثانی کرتے ہوئے اس میں اضافہ کرنے کی ضرورت ہے۔ یہ توقع کی جا رہی ہے کہ اسٹیٹ بینک آف پاکستان شرحِ سود میں اضافے کی مخالفت کرے گا کیونکہ معاشی نقطہ نظر سے مانیٹری پالیسی کو سخت کرنا ترقی کی راہ میں رکاوٹ بننے والا اقدام ہے اور اس موقف کی بلاشبہ وزارتِ خزانہ بھی حمایت کرے گی۔ تاہم 27 مارچ 2026 کو تیسرے جائزے پر اسٹاف لیول معاہدے کے حوالے سے جاری کردہ آئی ایم ایف پریس ریلیز میں مناسب حد تک سخت اور ڈیٹا پر مبنی مانیٹری پالیسی کو برقرار رکھنے کی اہمیت پر زور دیا گیا ہے۔ (نیز یہ کہ) اسٹیٹ بینک آف پاکستان مہنگائی کو اس کی ہدف شدہ حد کے اندر رکھنے کے لیے پرعزم ہے اور عالمی سطح پر خوراک اور ایندھن کی قیمتوں میں حالیہ اتار چڑھاؤ کے اثرات کی وجہ سے اگر قیمتوں کا دباؤ بڑھا یا مہنگائی کی توقعات میں اضافہ ہوا تو وہ شرحِ سود میں اضافے کے لیے تیار ہے۔
اگر اسٹیٹ بینک آئی ایم ایف کی تجویز کردہ پالیسی پر عمل نہیں کرتا تو ایسی صورت میں دیگر دو طرفہ اور کثیر جہتی شراکت داروں کی جانب سے اپنی مالی امداد واپس لینے کا خطرہ بہت زیادہ ہے۔
حاصلِ کلام یہ کہ متحدہ عرب امارات کی جانب سے قرض کی واپسی کے مطالبے کے بدلے بانڈز کا اجراء، سوائے اس بعید از قیاس صورت کے کہ ان بانڈز پر شرحِ سود یو اے ای کے قرض سے کم ہو،بجٹ میں قرضوں کی ادائیگی کے اخراجات میں اضافے کا باعث بنے گا۔ یہ صورتِ حال جاری اخراجات کو بڑھا دے گی، جس کے نتیجے میں حکومت پر پبلک سیکٹر ڈویلپمنٹ پروگرام میں مزید کٹوتی کرنے اور/یا مقامی قرضوں میں اضافہ کرنے کا دباؤ بڑھے گا۔ یہ وہ عوامل ہیں جو معاشی ترقی کی شرح کو کم کریں گے اور ملک کے قرضوں کے بوجھ میں مزید اضافے کا سبب بنیں گے۔
کاپی رائٹ بزنس ریکارڈر 2026

Comments
Comments are closed.