
اینگرو پاورجن قادر پور: مضبوط کیش، آمدنی میں کمی
- کمزور ٹاپ لائن سپورٹ اور مارجن کے دباؤ کے سبب، مجموعی سالانہ منافع میں 53 فیصد کمی واقع ہوئی


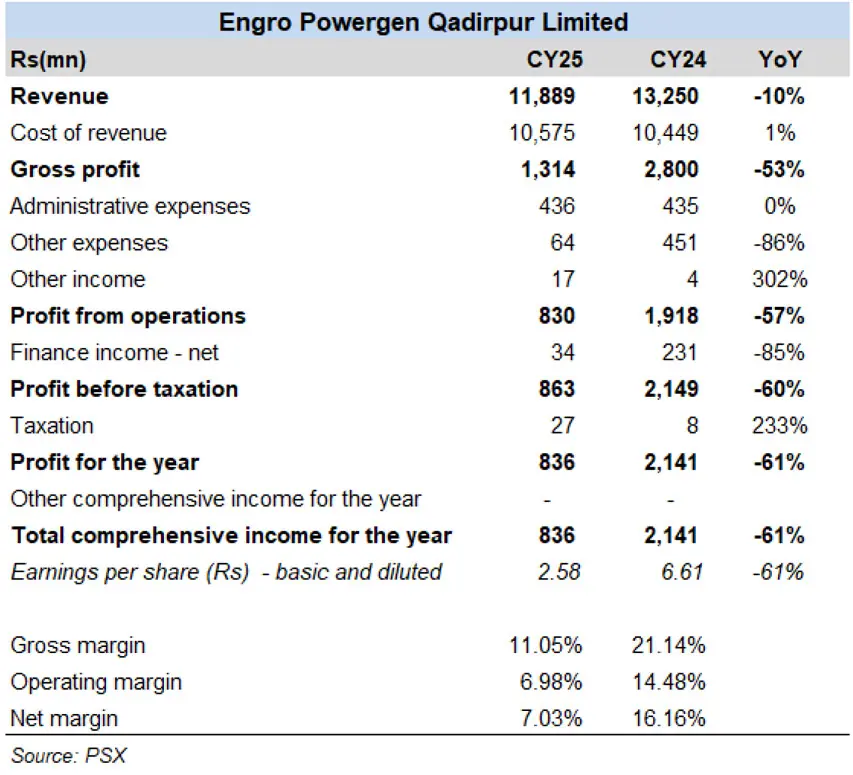
سال 2025 میں، اینگرو پاورجن قادر پور لمیٹڈ (پی ایس ایکس:ای پی کیو ایل) منافع بخش رہی لیکن سالانہ آمدنی میں کمی دیکھی گئی۔ آمدنی سالانہ بنیاد پر 10 فیصد کمی کے ساتھ 11.9 ارب روپے تک گر گئی، جس کی بڑی وجہ ایک اہم شیڈولڈ آؤٹج اور ہائبرڈ ٹیک اینڈ پے ماڈل کے تحت کم کیپیسیٹی ادائیگیاں تھیں۔
کمزور ٹاپ لائن سپورٹ اور مارجن کے دباؤ کے سبب، مجموعی سالانہ منافع میں 53 فیصد کمی واقع ہوئی، جبکہ قبل از ٹیکس منافع تقریباً 60 فیصد کم ہو گیا۔ ٹیکس کے بعد منافع ایک ارب روپے سے بھی کم رہ گیا، جو سال 2025 میں سالانہ بنیاد پر 61 فیصد کی کمی ظاہر کرتا ہے۔
تاہم، سال 2025 زیادہ تر ایک کلین اور بیلنس شیٹ کی مرمت کا سال تھا، اگرچہ آمدنی کمزور رہی۔ سال 2025 میں ایک اہم پیش رفت بیلنس شیٹ کی مرمت اور لیکویڈیٹی کی نارملائزیشن تھی۔
کمپنی کے مطابق، ای پی کیو ایل کو سال کی پہلی سہ ماہی میں وسیع آئی پی پی سیٹلمنٹ کے تحت 7.4 ارب روپے کی بلٹ پیمنٹ موصول ہوئی، جس سے ورکنگ کیپیٹل کے دباؤ میں نمایاں کمی آئی۔
پاور خریدار سے واجب الادا رقم دسمبر 2025 تک تقریباً 1 ارب روپے رہ گئی، جو دسمبر 2024 میں 6.6 ارب روپے تھی۔ کمپنی نے اہم گیس سپلائرز، بشمول ایس این جی پی ایل اور پی ای ایل کو بھی واجب الادا رقم کی ادائیگی کر دی، جس سے آپریٹنگ سائیکل میں کیش فلو کا دباؤ کم ہوا۔
شیئر ہولڈر کو ادائیگی کے معاملے میں ایک اہم حکمت عملی کا اشارہ یہ تھا کہ کمپنی نے بہتر لیکویڈیٹی کو استعمال کیا، نہ کہ مضبوط آمدنی کے رجحان کو، تاکہ سال 2025 میں شیئر ہولڈرز کو ریٹرن فراہم کیا جا سکے۔ ای پی کیو ایل نے سال 2025 کے لیے فی شیئر 11.75 روپے کا کل ڈیویڈنڈ (جس میں آخری 1.25 روپے فی شیئر شامل ہے) کا اعلان کیا، جو رپورٹ شدہ آمدنی کے مقابلے میں مضبوط اور کمپنی کے لیے ریکارڈ سالانہ ادائیگی تھا۔
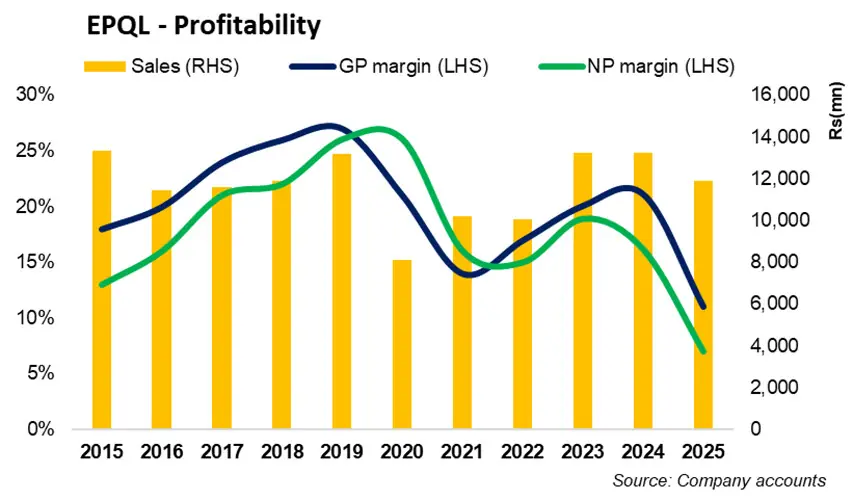
آپریشنلی، ای پی کیو ایل کی کارکردگی مخلوط رہی لیکن معیار کے لحاظ سے کمزور نہیں تھی۔ اعتباریت مضبوط رہی، سال 2025 میں بل ایبل ایویلیبیلٹی فیکٹر 100 فیصد رہا، جبکہ نیٹ الیکٹریکل آؤٹ پٹ 774 گیگاواٹ گھنٹہ پر برقرار رہا۔ تاہم، لوڈ فیکٹر سالانہ 45 فیصد سے کم ہو کر 42 فیصد رہ گیا، جس کی بنیادی وجہ شیڈولڈ مینٹیننس آؤٹج تھی۔
کمپنی نے اپنے مکسڈ فیول پلان کو مضبوط کیا اور اضافی پی ای ایل لو-بی ٹی یو گیس حاصل کی، جس کے لیے باقاعدہ این او سی کی منظوری ملی، جس سے جنریشن مستحکم رہی جب پرمیٹ گیس میں کمی ہوئی۔ ای پی کیو ایل کا میرٹ آرڈر پوزیشن بھی درآمد شدہ فیول پلانٹس کے مقابلے میں لاگت کے لحاظ سے مسابقتی رہا۔
سال 2025 ای پی کیو ایل کے لیے ایک ری سیٹ سال تھا: آمدنی کم ہوئی، لیکن مالیاتی خطرہ بامعنی طور پر بہتر ہوا۔ کمپنی کے آنے والے سالوں کے لیے نظریہ محتاط طور پر مثبت ہے: اب ای پی کیو ایل پر کیش کا دباؤ کم ہے، اور اگر مقامی گیس کی نئی سپلائی منصوبہ بندی کے مطابق بڑھے تو پلانٹ کے زیادہ استعمال سے آمدنی میں بحالی ممکن ہے۔











Comments
Comments are closed.