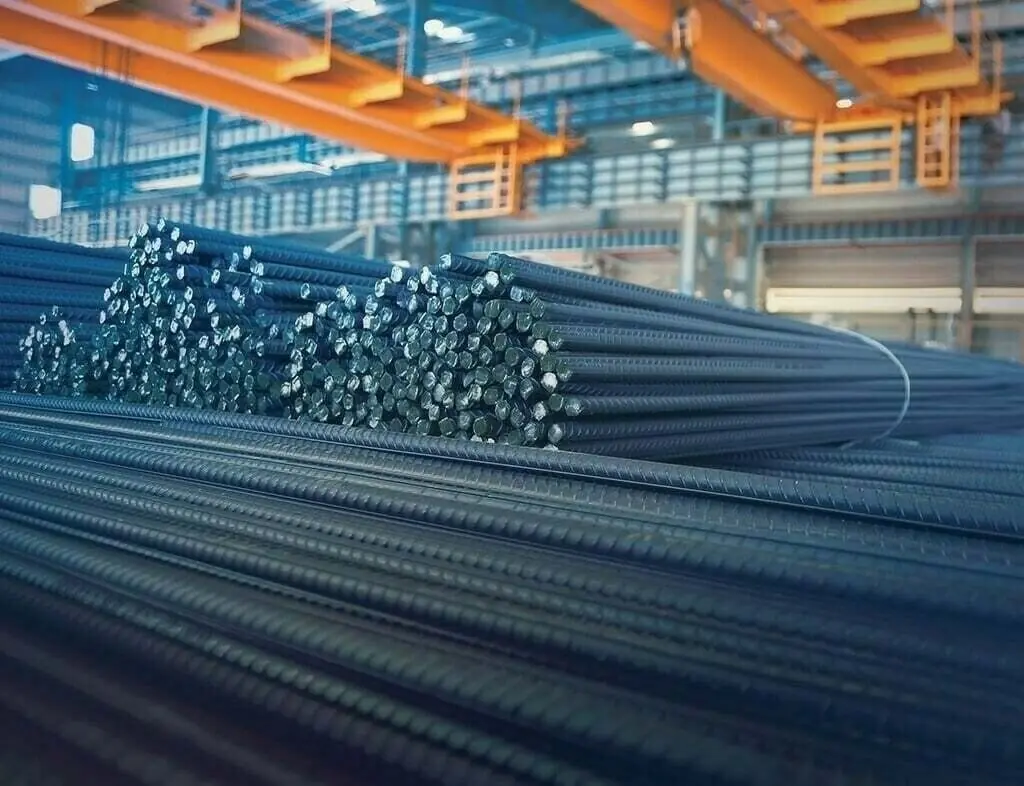

اسٹیل سیکٹر کے ایک خصوصی آڈٹ میں انکشاف ہوا ہے کہ کم از کم قیمت مقرر کرنے کی سہولت کا ناجائز استعمال کیا گیا جبکہ بلیک لسٹ شدہ اداروں کو ان پٹ ٹیکس میں بلاجواز ایڈجسٹمنٹ کی اجازت دی گئی۔
آڈیٹر جنرل آف پاکستان (اے جی پی) نے مالی سال 2024-25 کے لیے اسٹیل سیکٹر میں سیلز ٹیکس میکانزم پر موضوعاتی آڈٹ مکمل کیا۔
آڈٹ رپورٹ میں بتایا گیا کہ اسٹیل سیکٹر کے ٹیکسیشن پروفائل کے تجزیے کی بنیاد پر یہ واضح ہوا کہ ایف بی آر کی فیلڈ فارمیشنز کو نظام میں ٹیکس چوری اور بچاؤ کی روک تھام کیلئے بنیادی اصلاحات اور نئی حکمتِ عملی اپنانا ناگزیر ہے۔
درج ذیل اہم مشاہدات اسٹیل سیکٹر سے متعلق ٹیکسیشن کی پیچیدگیوں کو اجاگر کرتے ہیں:
ایف بی آر کے ریکارڈ میں موجود خود تشخیص شدہ ٹیکس ڈیکلیئریشنز کی درستگی پر مؤثر نگرانی نہیں کی جارہی۔ اس رپورٹ میں سامنے آنے والی ٹیکس چوری کی مثالیں ظاہر کرتی ہیں کہ ان ڈیکلیئریشنز کی جانچ پڑتال میں کمی ہے، جس سے ٹیکس اسیسمنٹ کے عمل کی شفافیت متاثر ہورہی ہے۔
ناقابلِ قبول اضافی ٹیکس کریڈٹس اور چھوٹ کے دعووں کی نگرانی ناکافی ہے جس سے ناجائز فوائد اور ریونیو کے ضیاع کے مواقع پیدا ہوتے ہیں۔
انکم ٹیکس ریٹرنز کا جائزہ نہ لینے کی وجہ سے غیر رجسٹرڈ افراد یا ادارے ٹیکس نیٹ سے باہر رہ جاتے ہیں، جس سے ممکنہ ریونیو کا نقصان ہوتا ہے۔
تھرڈ پارٹی ذرائع جیسے بجلی و گیس کے بل، ٹیکس دہندگان کی شناخت اور رجسٹریشن کے لیے مؤثر طریقے سے استعمال نہیں ہو رہے۔
سیلز ٹیکس قوانین کے تحت جاری نوٹسز پر مؤثر فالو اپ نہ ہونے کی وجہ سے نفاذ کی کوششیں کمزور پڑتی ہیں اور عدم تعمیل جاری رہتی ہے۔
اسٹاک، خریداری، پیداوار، فروخت اور ٹیکس کے قابل اشیاء کی کم قیمت ظاہر کرنے جیسے معاملات پر نگرانی ناکافی ہے، جس سے ٹیکس نیٹ مسخ اور ریونیو میں کمی واقع ہوتی ہے۔
رپورٹ میں بتایا گیا کہ مینوفیکچررز نے کم از کم قیمت کی سہولت کا غلط استعمال کیا اور بلیک لسٹ شدہ اداروں کو بلاجواز ان پٹ ٹیکس ایڈجسٹمنٹ کی اجازت دی گئی۔ ایف بی آر مقامی خام مال فراہم کرنے والوں کو ٹیکس نیٹ میں شامل کرنے میں ناکام رہا، جس سے ممکنہ ریونیو ضائع ہوا۔ یہ خامیاں آپریشنل غفلت، کمزور داخلی کنٹرول اور ایف بی آر حکام کی غیر مؤثر نگرانی کا نتیجہ ہیں۔
آڈٹ نے سفارش کی ہے کہ سیلز ٹیکس ایکٹ 1990 کی شق 11 کے تحت ٹیکس دہندگان کی سیلز ٹیکس ذمہ داری کا محتاط جائزہ لیا جائے اور جرمانے و ڈیفالٹ سرچارجز کے ساتھ واجبات وصول کیے جائیں۔
اسٹیل سیکٹر کی پیداواری صلاحیت کی تصدیق سمیت سیلز ٹیکس کے مؤثر جمع کرنے کے لیے مضبوط نگرانی کا نظام تیار کیا جائے۔
آڈٹ نے سفارش کی کہ ایف بی آر باقاعدگی سے ریفنڈ کے بعد آڈٹ کرے تاکہ وقتاً فوقتاً جاری کیے جانے والے ریفنڈز کی صداقت کو یقینی بنایا جا سکے۔
ایف بی آر کو چاہیے کہ وہ اسٹیل پیدا کرنے والوں کے لیے ٹیکس نظام میں تبدیلیوں کے نوٹس کے لیے ایک مناسب میکانزم قائم کرے اور ایک ایس آر او جاری کرے، خاص طور پر ان اداروں کے لیے جو غیر رجسٹرڈ سپلائرز سے مقامی سکریپ استعمال کرتے ہیں۔
بلیک لسٹ شدہ اداروں کی تجارتی سرگرمیوں کی نگرانی کی جائے تاکہ ریونیو کے نقصان سے بچا جا سکے۔
کاپی رائٹ بزنس ریکارڈر 2025

Comments
Comments are closed.