ٹیرف پالیسی کے اثرات جانچنا ناگزیر
- قومی ٹیرف پالیسی 2025-30 میں کسٹمز ڈیوٹیز میں بتدریج کمی اور اضافی و ریگولیٹری ڈیوٹیز کے خاتمے کا تصور پیش کیا گیا ہے
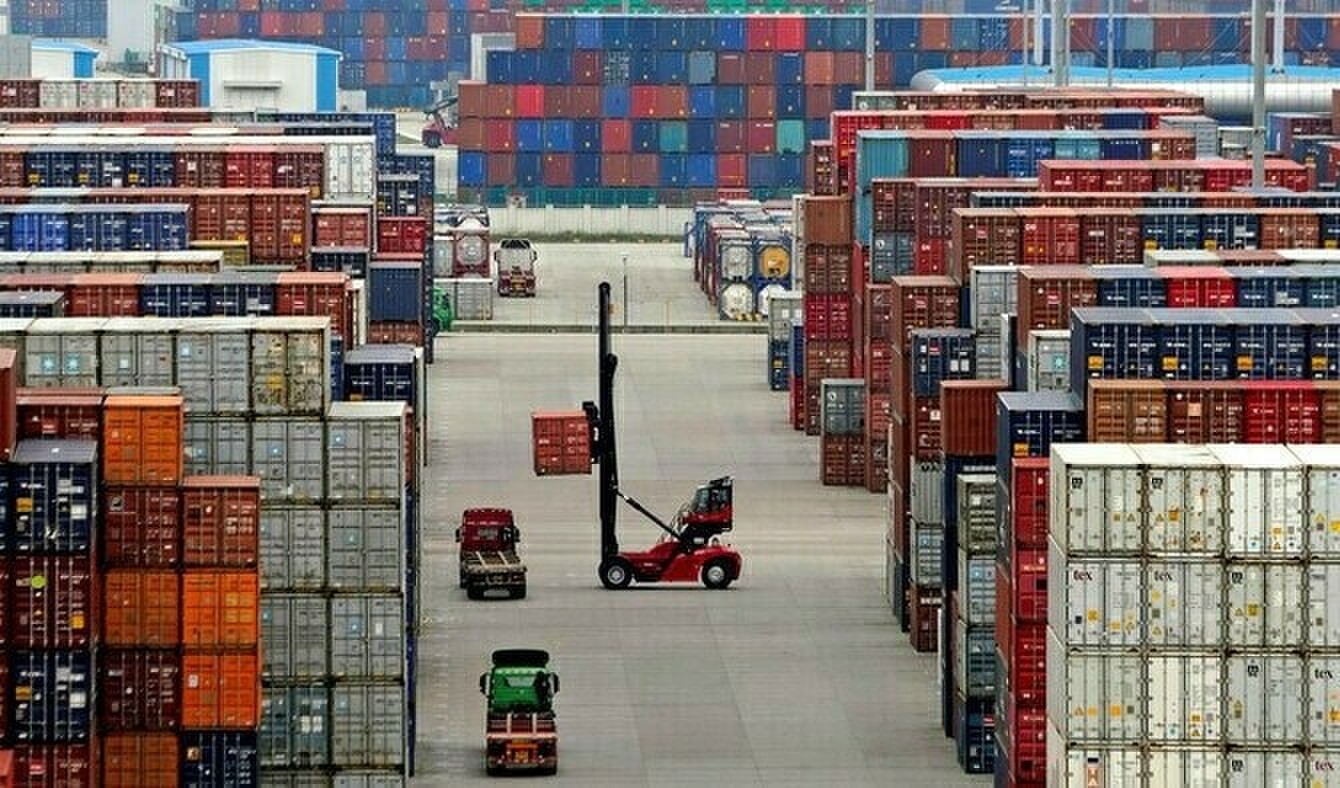

پاکستان میں ٹیرف سے متعلق بحث کئی دہائیوں سے دو متضاد مؤقف کے گرد گھوم رہی ہے۔ تحفظ پسندی کے حامیوں کا مؤقف ہے کہ مقامی صنعت کو ترقی کرنے، پیداواری پیمانے میں وسعت لانے اور عالمی سطح پر مسابقت کے قابل بننے کے لیے تحفظ کی ضرورت ہے۔ اس کے برعکس آزاد تجارت کے حامیوں کا کہنا ہے کہ درآمدی اشیا اور خام مال پر ڈیوٹیز پیداواری لاگت بڑھاتی ہیں، غیر مؤثر طریقہ کار کو فروغ دیتی ہیں اور برآمدات کی حوصلہ شکنی کرتی ہیں۔ دونوں فریق عموماً بین الاقوامی تجربات کا حوالہ دیتے ہیں، جبکہ حیران کن طور پر پاکستان میں ان اداروں کے اپنے تجربات پر بہت کم توجہ دیتے ہیں جو کئی دہائیوں سے ٹیرف میں نمایاں چھوٹ کے تحت کام کر رہے ہیں۔
یہ تجربہ اب اہمیت رکھتا ہے۔ قومی ٹیرف پالیسی 2025-30 میں کسٹمز ڈیوٹیز میں بتدریج کمی اور اضافی و ریگولیٹری ڈیوٹیز کے خاتمے کا تصور پیش کیا گیا ہے، تاکہ پاکستان کے ٹیرف ڈھانچے میں برآمدات کی حوصلہ شکنی کرنے والے رجحان کو دور کیا جا سکے۔ ان اصلاحات کا مقصد صنعتی مسابقت بہتر بنانا اور برآمدات میں اضافے کی رفتار تیز کرنا ہے۔ تاہم، ان اقدامات کے معاشی جواز کو اس بات کے شواہد سے نمایاں طور پر تقویت مل سکتی ہے کہ ماضی میں اسی نوعیت کی چھوٹ کے نتائج کیا رہے ہیں۔
اس سلسلے میں سب سے نمایاں مثال پاکستان کے ایکسپورٹ پروسیسنگ زونز (ای پی زیڈز) ہیں۔ 1980 میں ایک علیحدہ ضابطہ جاتی فریم ورک کے تحت قائم کیے گئے ان زونز میں کاروباری اداروں کو اہل قرار دی گئی مشینری، خام مال اور درمیانی پیداواری اشیا کسٹمز ڈیوٹیز کے بغیر درآمد کرنے کی اجازت ہے۔ اس طرح پاکستان چار دہائیوں سے زائد عرصے سے منتخب صنعتی اداروں کے لیے ایک علیحدہ ٹیرف نظام برقرار رکھے ہوئے ہے۔ اس سے یہ جانچنے کا موقع ملتا ہے کہ آیا درآمدی ڈیوٹیز سے استثنیٰ نے برآمدات کے لیے زیادہ مسابقتی صلاحیت پیدا کی ہے یا نہیں۔
ای پی زیڈز کا دیگر اداروں سے موازنہ مکمل طور پر یکساں نہیں ہے۔ ان زونز میں کام کرنے والے اداروں کو قومی درآمدی ضوابط اور زرمبادلہ کے کنٹرول سے بھی استثنیٰ حاصل ہوتا ہے، جبکہ ان کے لیے ٹیکس کے الگ انتظامات اور مخصوص انتظامی سہولتیں بھی موجود ہیں۔ ان کی کارکردگی پر ان تمام انتظامات کے مشترکہ اثرات مرتب ہوتے ہیں، اس کے علاوہ ان اداروں کی خصوصیات بھی اہم ہیں جو ان زونز میں کام کرنے کا انتخاب کرتے ہیں۔ صرف مجموعی اعداد و شمار کا موازنہ کرکے ٹیرف میں چھوٹ کے اثرات کو الگ سے متعین نہیں کیا جا سکتا۔
اس کے باوجود دستیاب شواہد مزید غور و خوض کے متقاضی ہیں۔ پاکستان انسٹی ٹیوٹ آف ڈیولپمنٹ اکنامکس (پائیڈ) کی جنوری 2026 کی ایک اشاعت میں، جو ایکسپورٹ پروسیسنگ زونز اتھارٹی (ای پی زیڈ اے) کے لیے کی گئی تحقیق پر مبنی تھی، بتایا گیا کہ 2023 میں چھ فعال زونز سے مجموعی طور پر 91 کروڑ ڈالر کی برآمدات ہوئیں، جو پاکستان کی مجموعی اشیا کی برآمدات کا تقریباً 3.3 فیصد تھیں۔ ان میں کراچی کا حصہ تقریباً 66 کروڑ 50 لاکھ ڈالر تھا۔ تحقیق میں یہ بھی بتایا گیا کہ کراچی ای پی زیڈ میں کام کرنے والے اداروں کے زیرِ استعمال خام مال کا تقریباً 86 فیصد بیرونِ ملک سے درآمد کیا گیا، جبکہ سرمایہ کاروں نے دستی طریقہ کار اور ضابطہ جاتی نگرانی کے ایک دوسرے سے متداخل نظاموں پر شکایات کیں۔
کئی دہائیوں سے ترجیحی سہولتیں حاصل ہونے کے باوجود ان زونز کی برآمدات کا نسبتاً محدود حجم اس اہم سوال کو جنم دیتا ہے کہ صنعتی مسابقت کے فروغ میں ٹیرف کی چھوٹ کی حدود کیا ہیں۔ اس کی وجوہات میں زونز کے اندر کام کرنے والی صنعتوں کا ڈھانچہ، انتظامی طریقہ کار، مالی وسائل تک رسائی یا پاکستانی پیداواری اداروں کو درپیش وسیع تر معاشی حالات شامل ہو سکتے ہیں۔ ان رکاوٹوں کی نسبتی اہمیت کا تعین کرنے کے لیے مجموعی برآمدی اعداد و شمار کے جائزے کے بجائے مختلف اداروں کا تقابلی تجزیہ ضروری ہے۔
اس مقصد کے لیے زیادہ واضح آزمائش ایکسپورٹ فیسیلیٹیشن اسکیم (ای ایف ایس) کے ذریعے کی جا سکتی ہے۔
جولائی 2021 میں متعارف کرائی گئی ای ایف ایس کے تحت ایکسپورٹ پروسیسنگ زونز سے باہر موجود مجاز برآمد کنندگان کو اہل پیداواری خام مال اور دیگر ضروری اشیا ڈیوٹیز اور ٹیکسوں کے بغیر درآمد کرنے کی اجازت دی گئی ہے۔ یہ ادارے ملکی ٹیرف کے دائرے میں رہتے ہیں اور پاکستان کے دیگر کاروباری اداروں پر لاگو وسیع تر ضابطہ جاتی فریم ورک کے تحت کام کرتے ہیں۔ ابتدا میں یہ اسکیم برآمدات میں سہولت فراہم کرنے کے سابقہ انتظامات کے ساتھ ساتھ چلتی رہی، بعدازاں ان انتظامات کو بھی اس میں ضم کر لیا گیا۔
بزنس ریکارڈر کی جون 2026 کی رپورٹ میں بیان کردہ سرکاری ذرائع کے مطابق، ای ایف ایس کے لائسنسوں کی تعداد تقریباً 800 سے بڑھ کر 2,000 ہو گئی۔ اسکیم کے پھیلاؤ، مختلف اداروں کو اجازت نامے جاری ہونے کے الگ الگ اوقات اور درآمدی ڈیوٹیز میں وقتاً فوقتاً ہونے والی تبدیلیوں سے یہ جانچنے کا موقع پیدا ہوتا ہے کہ ٹیرف میں ریلیف برآمدی کارکردگی کو کس طرح متاثر کرتا ہے۔
اس نوعیت کے جائزے میں ٹیرف چھوٹ حاصل کرنے والے اداروں کی برآمدات، درآمدی خام مال اور ملکی سطح پر پیدا ہونے والی اضافی قدر میں تبدیلیوں کا موازنہ ایسے ملتے جلتے اداروں سے کیا جا سکتا ہے جنہیں مختلف سطح کی مؤثر ٹیرف لاگت کا سامنا ہو۔ اس تجزیے میں پہلے سے موجود برآمدی سہولت اسکیموں میں اداروں کی شمولیت کو بھی مدنظر رکھنا ہوگا، کیونکہ ای ایف ایس کی اجازت ملنے کا لازمی مطلب یہ نہیں کہ کسی ادارے کو پہلی مرتبہ ڈیوٹی فری خام مال تک رسائی حاصل ہوئی ہے۔ صنعتی سرگرمی، ادارے کے حجم، برآمدی منڈیوں اور سابقہ کارکردگی میں فرق کو بھی تجزیے میں شامل کرنا ضروری ہوگا۔
مختلف مصنوعات پر ٹیرف کی شرحوں میں وقت کے ساتھ ہونے والی تبدیلیوں سے فائدہ اٹھا کر اس موازنے کو مزید مؤثر بنایا جا سکتا ہے۔ پاکستان نے مختلف درآمدی خام مال پر ڈیوٹیز میں بارہا کمی کی، انہیں بڑھایا یا استثنیٰ دیا ہے۔ ان تبدیلیوں کی مدد سے یہ جانچا جا سکتا ہے کہ جب اداروں کی حقیقی پیداواری لاگت تبدیل ہوئی تو انہوں نے کس طرح ردعمل ظاہر کیا۔ اس طرح ٹیرف پالیسی کے اثرات کو برآمدات میں ہونے والی وسیع تر تبدیلیوں سے الگ کرکے سمجھنے میں مدد مل سکتی ہے۔
اس تجزیے کے لیے درکار انتظامی معلومات پہلے ہی حکومت کے مختلف اداروں کے پاس موجود ہیں۔
ای پی زیڈ اے رجسٹرڈ کاروباری اداروں کا ریکارڈ برقرار رکھتا ہے اور اپنے ضابطوں کے قاعدہ 24 کے تحت اسے پیداوار، درآمدات اور برآمدات سے متعلق ماہانہ رپورٹس طلب کرنے کا اختیار حاصل ہے۔ فیڈرل بورڈ آف ریونیو (ایف بی آر) وی بوک کے ذریعے کسٹمز ڈیکلریشنز کا ریکارڈ رکھتا ہے، جس میں درآمد شدہ مصنوعات، لین دین کی مالیت، قابلِ اطلاق ڈیوٹیز اور استثنیٰ کے انتظامات کی تفصیلات شامل ہوتی ہیں۔ پاکستان سنگل ونڈو تجارت سے متعلق معلومات کو یکجا کرتا ہے، جبکہ کسٹمز ٹیرف کے تاریخی شیڈولز میں انفرادی مصنوعات پر لاگو ہونے والی ٹیرف کی شرحیں درج ہوتی ہیں۔
مزید برآں، پاکستان سنگل ونڈو کے تجارتی ڈیٹا کی ترسیل، تبادلے اور استعمال سے متعلق قواعد 2023 کے تحت تعلیمی تحقیق اور پالیسی تجزیے کے لیے تفصیلی تجارتی معلومات تک مجاز رسائی کا طریقہ کار فراہم کیا گیا ہے، تاہم اس کے لیے رازداری سے متعلق شرائط کی پابندی ضروری ہے۔
یہ ریکارڈ ایک ایسا طویل مدتی ڈیٹا سیٹ تیار کرنے کی بنیاد فراہم کرتے ہیں، جس میں ای پی زیڈز کے اداروں، ای ایف ایس سے مستفید ہونے والے کاروباری اداروں اور دیگر برآمد کنندگان کا احاطہ کیا جا سکے۔ اس میں ان کی درآمد کردہ پیداواری اشیا، ان پر لاگو مؤثر ٹیرف کی شرح اور برآمدی کارکردگی کی تفصیلات شامل ہوں گی۔ ان ریکارڈز کو پیداوار اور مالی معلومات سے منسلک کرنے سے تجزیے میں سرمایہ کاری، منافع اور ملکی سطح پر پیدا ہونے والی اضافی قدر کا جائزہ بھی شامل کیا جا سکے گا۔
فوری ضرورت اس امر کی ہے کہ ای پی زیڈ اے، ایف بی آر اور پاکستان سنگل ونڈو ان ریکارڈز کو یکجا کرکے اداروں کی سطح پر ایک گمنام پینل ڈیٹا سیٹ تیار کریں اور مستند محققین کو اس تک رسائی فراہم کریں۔ اس اقدام سے ایسی شہادتیں سامنے آئیں گی جو اس وقت نافذ کی جانے والی ٹیرف اصلاحات سے براہِ راست متعلق ہوں گی۔
اس تجزیے سے تین وسیع نوعیت کے نتائج سامنے آ سکتے ہیں۔
اگر کم درآمدی ڈیوٹیز سے فائدہ اٹھانے والے ادارے زیادہ ڈیوٹیز کا سامنا کرنے والے ملتے جلتے اداروں کے مقابلے میں برآمدات میں زیادہ نمو، بہتر پیداواری صلاحیت اور ملکی سطح پر زیادہ اضافی قدر پیدا کرتے ہیں تو یہ شواہد ٹیرف کو معقول بنانے کے حق میں دلیل کو مضبوط کریں گے۔ اس سے ان صنعتوں اور پیداواری خام مال کی بھی نشاندہی ہو سکے گی جہاں ٹیرف میں کمی سے سب سے زیادہ معاشی فوائد حاصل ہوتے ہیں۔
اگر ڈیوٹیز میں نمایاں چھوٹ حاصل کرنے والے ملتے جلتے اداروں کی برآمدی کارکردگی میں بہتری معمولی ہو تو یہ نتائج اس توقع کو چیلنج کریں گے کہ صرف درآمدی ڈیوٹیز میں کمی سے برآمدات میں خاطر خواہ اضافہ ممکن ہے۔ ایسی صورت میں ان دیگر رکاوٹوں کا جائزہ لینا ہوگا جو ٹیرف ختم ہونے کے بعد بھی برقرار رہتی ہیں۔ ان میں پیداواری صلاحیت، توانائی کے اخراجات، کاروباری سرمائے کی ضروریات، رسد و ترسیل، تکنیکی صلاحیتیں اور شرحِ مبادلہ کے حوالے سے مسابقت شامل ہیں۔
تیسرا امکان یہ ہے کہ ٹیرف میں چھوٹ سے اداروں کے منافع میں اضافہ ہو یا وہ درآمدی خام مال کا زیادہ استعمال کرنے لگیں، لیکن اس کے نتیجے میں برآمدات یا ملکی سطح پر پیدا ہونے والی اضافی قدر میں اسی تناسب سے اضافہ نہ ہو۔ ایسے نتائج اس سوال کو جنم دیں گے کہ ٹیرف میں ریلیف سے حاصل ہونے والے مالی فوائد کس حد تک اضافی پیداواری سرگرمی میں تبدیل ہوتے ہیں۔
تیار شدہ مصنوعات پر عائد ٹیرف کے تحفظی اثرات کا الگ سے جائزہ لینا ضروری ہے، کیونکہ ان کے اثرات ملکی قیمتوں، درآمدی مسابقت، زیریں صنعتوں اور سرمایہ کاری کی ترغیبات تک پھیلتے ہیں۔ اس کے باوجود، ڈیوٹی فری درآمدی خام مال کے اثرات سے متعلق شواہد پاکستان کے وسیع تر ٹیرف ڈھانچے کا جائزہ لینے کے لیے ایک اہم بنیاد فراہم کریں گے۔
پاکستان اپنی ٹیرف پالیسیوں پر بارہا نظرثانی کرتا رہا ہے۔ اس دوران بعض منتخب صنعتوں کو تحفظ فراہم کیا گیا، جبکہ دیگر کو ڈیوٹیز سے استثنیٰ دیا گیا۔ ان فیصلوں کے نتیجے میں کئی دہائیوں کے دوران مختلف اداروں اور مصنوعات پر ٹیرف کے اطلاق میں فرق پیدا ہوا، جبکہ ان کی معاشی سرگرمیوں سے متعلق وسیع انتظامی ریکارڈ بھی جمع ہوتا رہا۔ اس کے باوجود، ان معلومات کو اب تک ایک ایسے جامع اور آزادانہ طور پر قابلِ رسائی جائزے کی شکل میں یکجا نہیں کیا گیا، جو یہ بتا سکے کہ ٹیرف میں چھوٹ نے برآمدی کارکردگی کو کس طرح متاثر کیا۔
قومی ٹیرف پالیسی 2025-30 اس کمی کو دور کرنے کا موقع فراہم کرتی ہے۔ ای پی زیڈز کے اداروں اور برآمدی سہولتوں سے فائدہ اٹھانے والوں کے تجربات کا جائزہ لینے سے یہ طے کرنے میں مدد ملے گی کہ کن شعبوں میں ٹیرف میں کمی مسابقت بہتر بناتی ہے، کہاں اس کے اثرات محدود رہتے ہیں اور کون سی دیگر رکاوٹیں صنعتی کارکردگی کا تعین کرتی ہیں۔ اس سے یہ فرق واضح کرنے کے لیے بھی زیادہ مضبوط بنیاد میسر آئے گی کہ کون سا تحفظ پیداواری سرمایہ کاری کو فروغ دیتا ہے اور کون سا بنیادی طور پر موجودہ پیداواری اداروں کو معاشی فوائد منتقل کرنے کا ذریعہ بنتا ہے۔
بالآخر پاکستان کے ٹیرف ڈھانچے کی مؤثریت کا جائزہ اس کے تحت کام کرنے والے کاروباری اداروں کی کارکردگی کی بنیاد پر لیا جانا چاہیے۔ کئی دہائیوں کے دوران جمع ہونے والے انتظامی شواہد اس مقصد کے لیے ایک مضبوط نقطۂ آغاز فراہم کرتے ہیں۔
Comments