اسمارٹ فون فنانسنگ کا معاملہ تاحال حل طلب، ٹیلی کام کمپنیوں کا پی ٹی اے سے مداخلت کا مطالبہ
- چاروں ٹیلی کام آپریٹرز کی مشترکہ تجویز میں بھی اقساط کی عدم ادائیگی سے نمٹنے کے لیے ایک منظم طریقہ کار کی ضرورت پر زور دیا گیا تھا
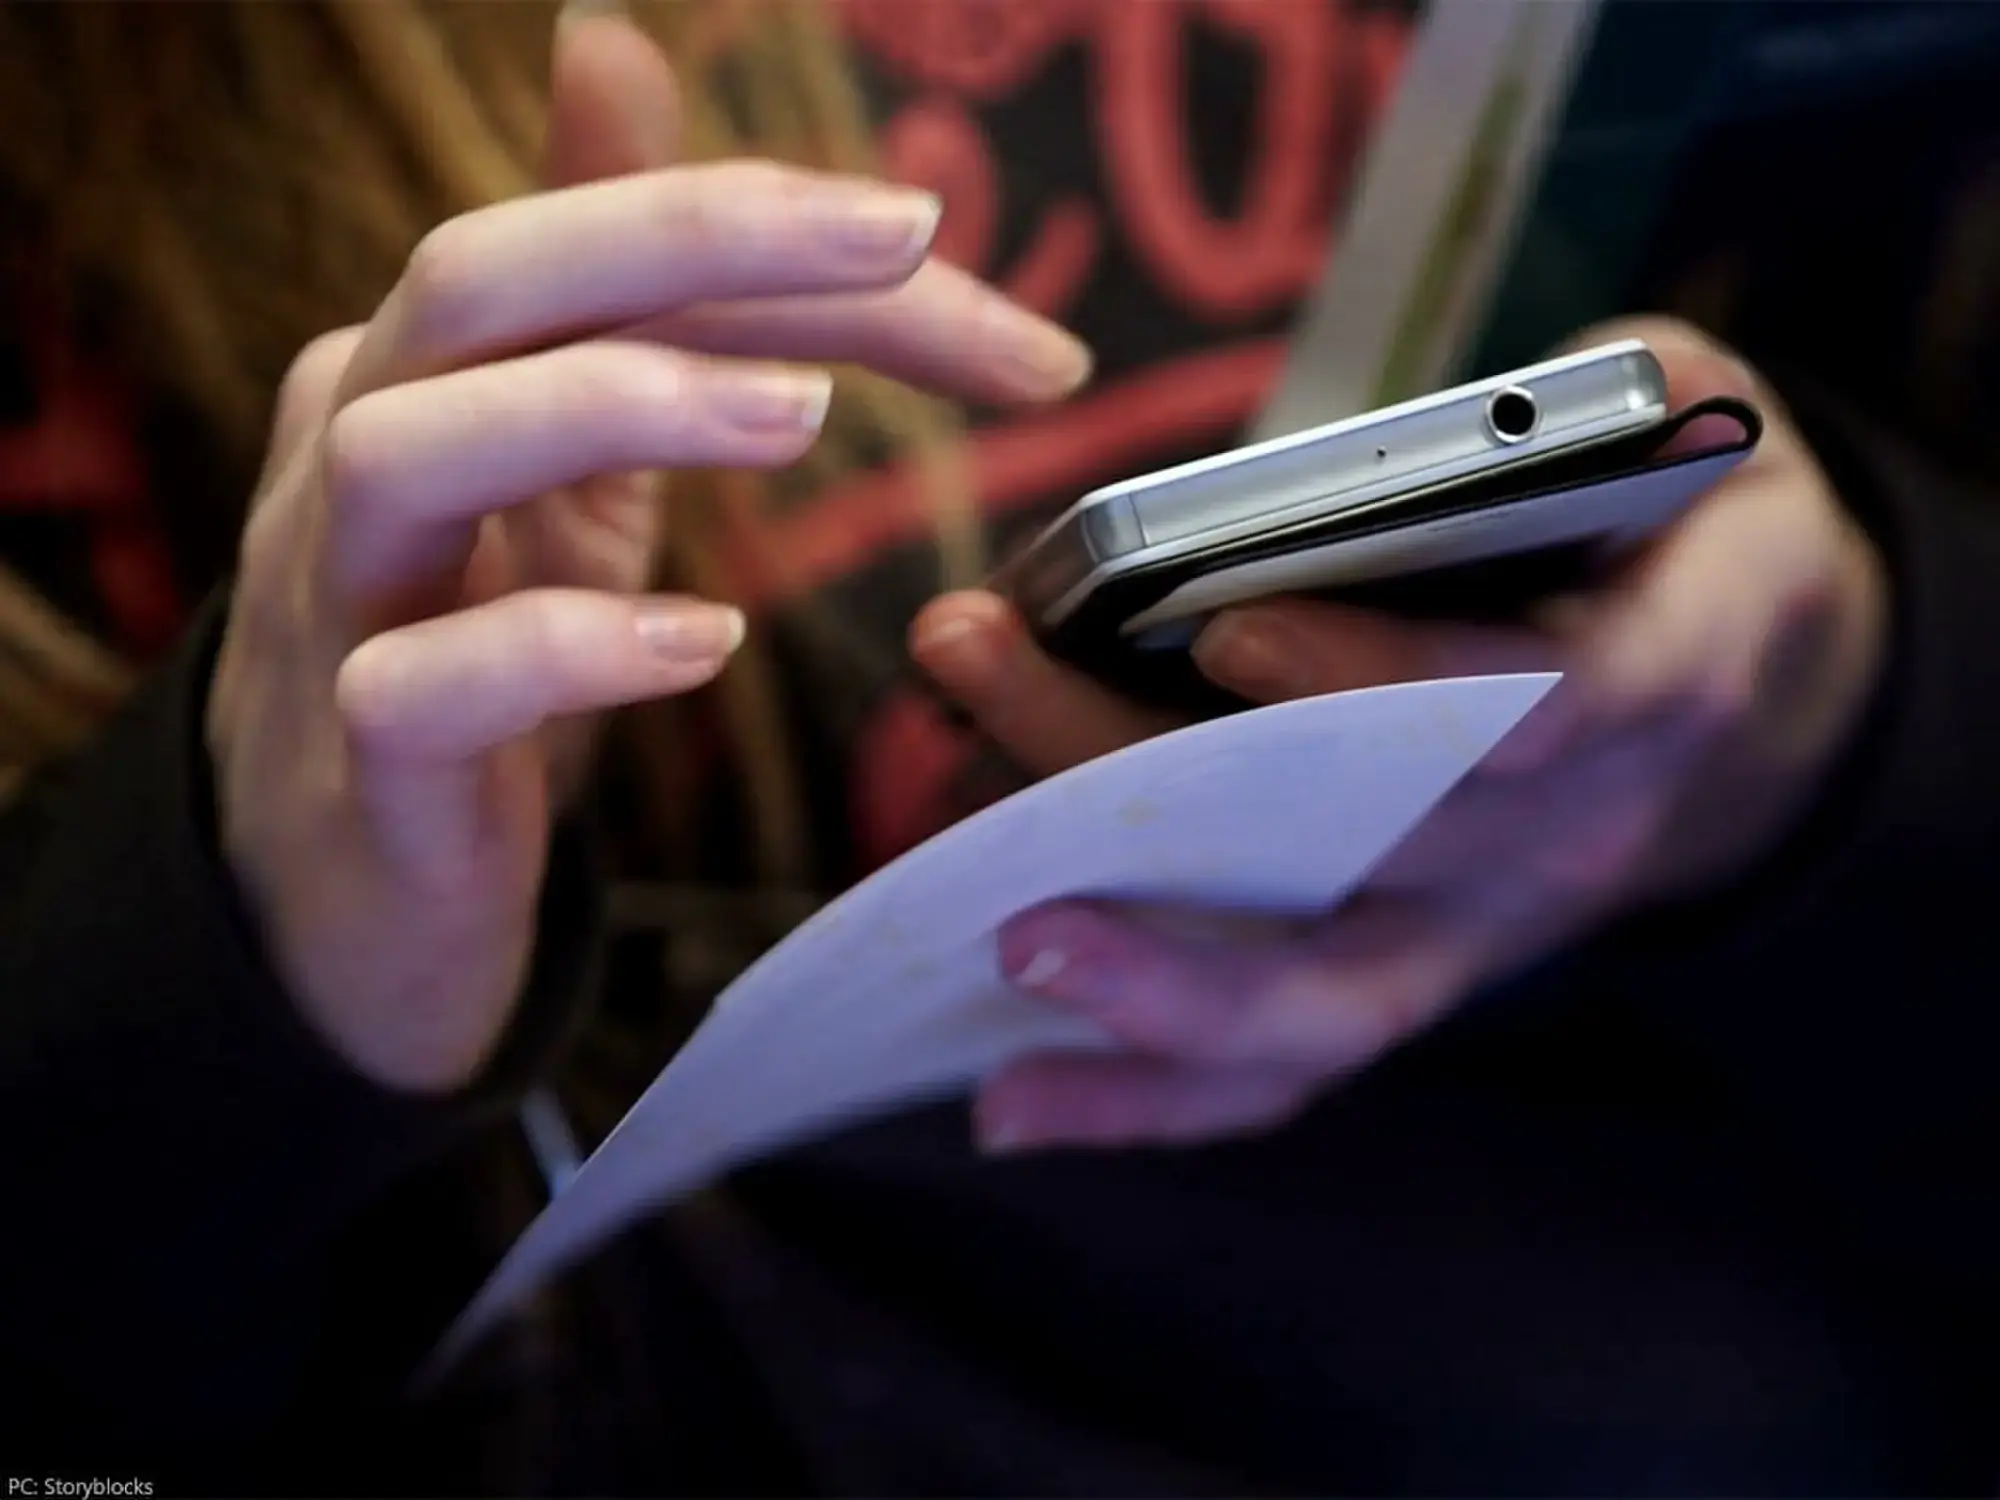

پاکستان میں اقساط پر اسمارٹ فونز کی فراہمی کے ذریعے موبائل فونز کی ملکیت بڑھانے کی کوششوں کو بدستور ریگولیٹری اور قرضوں کی ادائیگی کی صلاحیت جانچنے سے متعلق چیلنجز کا سامنا ہے، حالانکہ ملک کی چار موبائل فون آپریٹرز نے سستے اسمارٹ فونز تک عوام کی رسائی آسان بنانے کے لیے حکومتی مداخلت کی مشترکہ تجویز پیش کر رکھی ہے۔
جاز، پی ٹی سی ایل/یوفون، ٹیلی نار اور زونگ نے 7 مئی 2026 کو پاکستان ٹیلی کمیونیکیشن اتھارٹی (پی ٹی اے) کو مشترکہ خط ارسال کیا تھا، جس میں اسمارٹ فون فنانسنگ کے لیے ریگولیٹری فریم ورک تشکیل دینے اور اقساط کی عدم ادائیگی سے پیدا ہونے والے خطرات سے نمٹنے کا مطالبہ کیا گیا تھا۔
تجویز میں مسلسل عدم ادائیگی کی صورت میں مختلف اقدامات کرنے کی سفارش کی گئی تھی، جن میں آخری چارے کے طور پر صارف کی رضامندی اور صارفین کے تحفظ کے مناسب اقدامات سے مشروط سم بلاک کرنے کی تجویز بھی شامل تھی۔
صنعتی ذرائع کے مطابق مجوزہ فریم ورک تاحال حتمی شکل اختیار نہیں کر سکا، جس کے باعث اقساط کی وصولی کے طریقہ کار اور صارفین کے تحفظ سے متعلق اہم معاملات غیر حل شدہ ہیں۔ دوسری جانب پاکستان میں خصوصاً کم آمدنی والے گھرانوں میں اسمارٹ فونز کے استعمال کو فروغ دینے کی کوششیں جاری ہیں۔
یہ معاملہ اس لیے بھی اہمیت اختیار کر گیا ہے کہ براڈبینڈ نیٹ ورکس کی دستیابی کے باوجود پاکستان کے لاکھوں شہری اب بھی موبائل انٹرنیٹ کی معیشت کا حصہ نہیں بن سکے۔
پاکستان بیورو آف اسٹیٹسٹکس کے ہاؤس ہولڈ انٹیگریٹڈ اکنامک سروے 2024-25 کے مطابق 10 سال اور اس سے زائد عمر کے صرف 50 فیصد افراد کے پاس موبائل فون، بشمول اسمارٹ فون، موجود ہے۔ مردوں میں موبائل فون کی ملکیت کا تناسب تقریباً 70 فیصد جبکہ خواتین میں صرف 30 فیصد ہے، جو ذاتی موبائل فون تک رسائی میں نمایاں صنفی فرق کو ظاہر کرتا ہے۔
دوسری جانب جی ایس ایم اے کی اگست 2025 میں شائع ہونے والی رپورٹ کے مطابق پاکستان کی تقریباً 80 فیصد آبادی کو موبائل براڈبینڈ نیٹ ورکس کی سہولت دستیاب تھی، تاہم 2024 میں صرف 30 فیصد آبادی موبائل انٹرنیٹ استعمال کر رہی تھی۔ اس سے ظاہر ہوتا ہے کہ انٹرنیٹ کے استعمال میں رکاوٹیں صرف نیٹ ورک کی عدم دستیابی تک محدود نہیں ہیں۔
اسمارٹ فونز کی زیادہ ابتدائی قیمت، درآمدات پر انحصار، ڈیوٹیز اور ٹیکسز کم آمدنی والے گھرانوں کے لیے بڑی رکاوٹ ہیں۔ اگرچہ اقساط کی سہولت کے ذریعے کئی ماہ میں ادائیگی ممکن بنائی جا سکتی ہے، تاہم بہت سے ممکنہ خریداروں کے پاس فنانسنگ فراہم کرنے والے اداروں کی مطلوبہ رسمی آمدنی کے ثبوت یا کریڈٹ ہسٹری موجود نہیں ہوتی۔
قسط پے سمیت بعض موجودہ ادارے پہلے ہی ٹیلی کام آپریٹرز کے اشتراک سے اسمارٹ فونز اقساط پر فراہم کر رہے ہیں۔ تاہم غیر رسمی شعبے سے وابستہ ملازمین اور دیگر محروم صارفین تک اس سہولت کو وسعت دینے میں ان کی قرض واپس کرنے کی صلاحیت کا جائزہ لینے اور عدم ادائیگی کے خطرات سے نمٹنے جیسے مسائل درپیش ہیں۔
ایک الگ ریگولیٹری پیش رفت اس مسئلے کے ایک حصے کو حل کرنے میں مددگار ثابت ہو سکتی ہے۔
اسٹیٹ بینک آف پاکستان (ایس بی پی) نے 30 اکتوبر 2026 کو عوامی مشاورت کے لیے اوپن بینکنگ ریگولیشنز کا مسودہ جاری کیا، جس میں صارفین کی رضامندی سے ان کی مالی معلومات محفوظ طریقے سے شیئر کرنے کا مجوزہ نظام پیش کیا گیا ہے۔
اگر ان ضوابط پر عمل درآمد ہوتا ہے تو فنانسنگ فراہم کرنے والے ادارے روایتی کریڈٹ ہسٹری اور تنخواہ کے دستاویزی ثبوت پر مکمل انحصار کرنے کے بجائے صارفین کے تصدیق شدہ مالیاتی لین دین کے ریکارڈ کی بنیاد پر بھی درخواست گزاروں کی مالی حیثیت کا جائزہ لے سکیں گے۔
اس طریقہ کار سے ایسے صارفین کو فائدہ پہنچ سکتا ہے جو باقاعدگی سے ڈیجیٹل ادائیگیاں وصول کرتے ہیں، لیکن انہیں رسمی قرضوں تک محدود رسائی حاصل ہے۔ تاہم اسمارٹ فون فنانسنگ کے لیے اس نظام کی افادیت کا انحصار حتمی ضوابط، متعلقہ مالیاتی معلومات کی دستیابی اور مجاز مالیاتی اداروں کی شمولیت پر ہوگا۔
چاروں ٹیلی کام آپریٹرز کی مشترکہ تجویز میں بھی اقساط کی عدم ادائیگی سے نمٹنے کے لیے ایک منظم طریقہ کار کی ضرورت پر زور دیا گیا تھا تاکہ فنانسنگ فراہم کرنے والے اداروں کو زیادہ یقین دہانی حاصل ہو سکے۔
تجویز میں قرض کی وصولی کے لیے مرحلہ وار اقدامات کی سفارش کی گئی تھی، جن میں مسلسل عدم ادائیگی کی صورت میں آخری اقدام کے طور پر سم بلاک کرنے کی تجویز شامل تھی، تاہم اس کے لیے صارف کی رضامندی اور مناسب حفاظتی اقدامات ضروری قرار دیے گئے تھے۔
ایک حتمی ریگولیٹری فریم ورک کے ذریعے واضح ذمہ داریاں، اقساط کی وصولی کے یکساں طریقہ کار اور صارفین کے تحفظ سے متعلق شرائط طے کی جا سکتی ہیں۔ ان میں پیشگی نوٹس، شکایات کے ازالے کا نظام اور حقیقی مالی مشکلات کا شکار صارفین کے لیے سہولتیں شامل ہو سکتی ہیں۔ ایسے اقدامات فنانسنگ فراہم کرنے والے اداروں کے خطرات کم کرنے کے ساتھ اقساط پر اسمارٹ فونز تک عوام کی رسائی بڑھانے میں مدد دے سکتے ہیں۔
مجوزہ فریم ورک میں وصولی کے مرحلہ وار اقدامات شامل کیے جا سکتے ہیں، جن میں ادائیگی کی یاددہانی، پیشگی نوٹس، تنازعات حل کرنے کے مواقع اور دیگر زیادہ سخت اقدامات سے پہلے فنانسنگ پر حاصل کیے گئے ہینڈ سیٹس کے استعمال پر پابندیاں شامل ہو سکتی ہیں۔
صارفین کے تحفظ کی دیگر شرائط بھی اہم ہوں گی، جن میں مالی مشکلات کی صورت میں ادائیگی میں سہولت اور واجبات کی ادائیگی کے بعد خدمات کی فوری بحالی شامل ہیں۔ ان اقدامات سے اس نظام کے مؤثر اور منصفانہ استعمال کو یقینی بنایا جا سکتا ہے۔
فنانسنگ کے علاوہ اسمارٹ فونز کی قیمتیں بھی ایک الگ چیلنج ہیں۔ بالخصوص ابتدائی درجے کے کم قیمت موبائل فونز پر عائد ڈیوٹیز اور ٹیکسز کا جائزہ لینے سے صارفین کے لیے درکار قرض کی رقم کم ہو سکتی ہے اور اقساط پر فون خریدنا مزید سستا بن سکتا ہے۔
فنانسنگ کے معاملات کا غیر حل شدہ رہنا، صارفین کی کریڈٹ ہسٹری تک محدود رسائی اور موبائل فونز کی بلند قیمتیں بدستور پاکستان میں زیادہ سے زیادہ شہریوں کو ڈیجیٹل دنیا سے منسلک کرنے کی کوششوں میں رکاوٹ بنی ہوئی ہیں۔
ڈیجیٹل ادائیگیوں، تعلیم، روزگار کے مواقع اور سرکاری خدمات تک رسائی کے لیے اسمارٹ فونز کی اہمیت مسلسل بڑھ رہی ہے۔ ایسے میں موبائل فونز کو سستا بنانے اور اقساط پر ان کی فراہمی کے مؤثر نظام میں پیش رفت پاکستان میں ڈیجیٹل سہولیات کے استعمال سے محروم افراد کی تعداد کم کرنے میں اہم کردار ادا کر سکتی ہے۔

Comments