ٹنگسٹن کی قیمت میں چھ گنا اضافہ: پاکستان کے لیے معدنی پراسیسنگ کا موقع
- عالمی منڈی میں اہم معدنیات کی بڑھتی قیمتوں نے واضح کردیا ہے کہ اصل قدر ذخائر میں نہیں بلکہ ان کی پراسیسنگ اور ریفائننگ کی صلاحیت میں ہے؛ پاکستان کو خام معدنیات برآمد کرنے کے بجائے مقامی سطح پر قدرِ افزائی، جدید ٹیکنالوجی اور سرمایہ کاری کے لیے سازگار ماحول پر توجہ دینا ہوگی
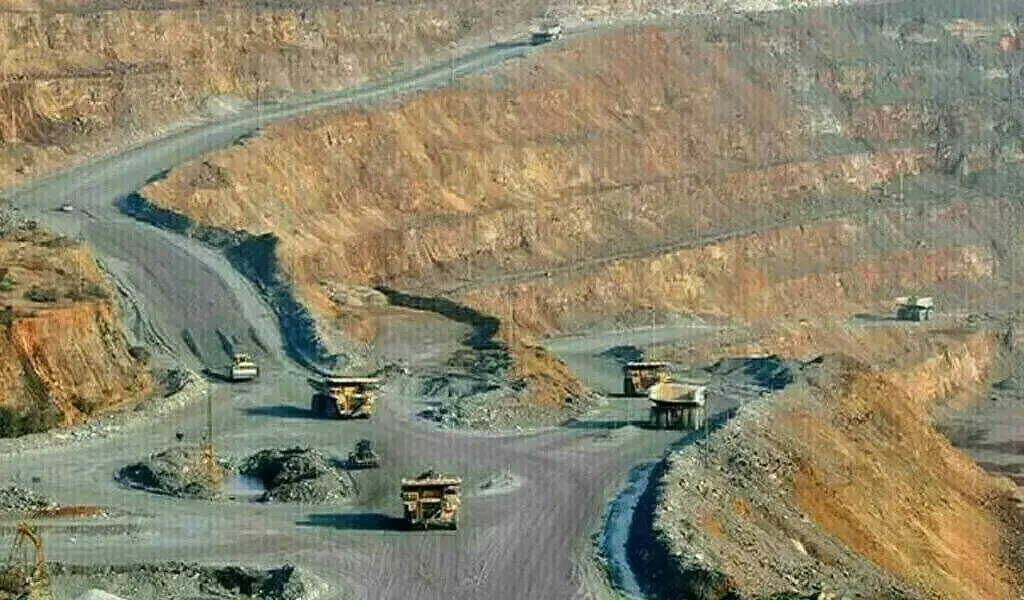

ٹنگسٹن کی قیمت میں چھ گنا اضافہ اس حقیقت کو زیادہ نمایاں کرتا ہے کہ اہم معدنیات پر اصل برتری ان کے ذخائر رکھنے سے نہیں بلکہ انہیں صاف اور پراسیس کرنے کی صلاحیت سے حاصل ہوتی ہے۔ پاکستان معدنی کنسنٹریٹ بیرونِ ملک برآمد کرتا ہے اور تیار دھات دوبارہ درآمد کرتا ہے۔ یہ فرق محض 1.3 ارب ڈالر کی امریکی مالی معاونت سے ختم نہیں ہوسکتا۔
بین الاقوامی توانائی ایجنسی کی گلوبل کریٹیکل منرلز آؤٹ لک 2026ء کے مطابق، جنوری 2025ء سے اپریل 2026ء کے دوران ٹنگسٹن کی قیمت میں 622 فیصد اضافہ ہوا۔ اسی عرصے میں ٹینٹلم 196 فیصد، کوبالٹ 134 فیصد، نیوڈیمیم 116 فیصد اور لیتھیم 108 فیصد مہنگا ہوا۔ یہاں تک کہ بجلی کے ترسیلی نظام اور فولاد سازی کی بنیاد سمجھی جانے والی بنیادی دھاتوں، تانبے، ایلومینیم اور کرومیم کی قیمتیں بھی 39 سے 53 فیصد تک بڑھ گئیں۔
قیمتوں میں یہ تیزی قیاس آرائیوں کا نتیجہ نہیں بلکہ اس بنیادی تبدیلی کی عکاس ہے کہ دنیا ٹیکنالوجی اور دفاع کے جدید دور میں استعمال ہونے والے خام مال کی فراہمی کس طرح یقینی بنا رہی ہے۔ ٹنگسٹن کی قیمت میں اضافے کا تعلق چین کی برآمدی پابندیوں اور اس دھات کی مستحکم طلب کے باہمی ٹکراؤ سے ہے۔ ٹنگسٹن کا استعمال دھات کاٹنے والے آلات، ہوابازی کے پرزوں اور گولہ بارود کی تیاری میں ہوتا ہے۔
ٹنگسٹن ایک ایسی دھات ہے جس کا نقطۂ پگھلاؤ تمام دھاتوں کے مقابلے میں سب سے زیادہ، یعنی 3,422 ڈگری سینٹی گریڈ ہے۔ یہ غیر معمولی سختی، مضبوطی اور کثافت کی حامل ہے۔ اسے صنعتی شعبوں میں بڑے پیمانے پر استعمال کیا جاتا ہے، جن میں دھات کاٹنے اور سوراخ کرنے کے آلات، کان کنی کا سامان، فوجی گولہ بارود، ہوابازی کے پرزے اور بلند درجہ حرارت پر کام کرنے والی مشینری شامل ہیں۔ٹنگسٹن کو خصوصی مرکبات، الیکٹرانکس اور برقی رابطوں کی تیاری میں بھی استعمال کیا جاتا ہے، کیونکہ یہ انتہائی زیادہ حرارت اور مسلسل رگڑ کے باوجود اپنی خصوصیات برقرار رکھنے کی صلاحیت رکھتی ہے۔
چین عالمی سطح پر ٹنگسٹن کی کان کنی کے بیشتر حصے اور اس کی ریفائننگ کے اس سے بھی بڑے حصے پر کنٹرول رکھتا ہے۔ جب بیجنگ برآمدی لائسنس کے اجرا سے متعلق شرائط سخت کرتا ہے تو عالمی منڈیاں فوری طور پر متاثر ہوتی ہیں۔ قیمتوں کے چارٹ میں ہر اتار چڑھاؤ کا تعلق چین سے نہیں۔ کوبالٹ کی قیمت میں اضافے کی بڑی وجہ جمہوری جمہوریہ کانگو کی جانب سے برآمدی پابندیاں ہیں، جبکہ لیتھیم کی قیمت میں اضافے کا سبب توانائی ذخیرہ کرنے کی بڑھتی ہوئی طلب اور رسد میں کمی ہے۔ ان تمام صورتوں میں مشترک عنصر رسد کا چند ممالک تک محدود ہونا ہے۔ بین الاقوامی توانائی ایجنسی کے تخمینے کے مطابق گزشتہ سال توانائی کے شعبے میں استعمال ہونے والی اہم معدنیات کی ریفائننگ میں چین کا حصہ تقریباً 70 فیصد تھا۔ جب دنیا کی ضرورت کی بیشتر معدنیات کو ایک ہی ملک صاف کرکے تیار کرے تو ان کی قیمتوں کا تعین بھی اس ملک کی پالیسیوں سے متاثر ہوتا ہے۔
پاکستان کے لیے یہ اعداد و شمار ایسے وقت سامنے آئے ہیں جب ملک کی معدنی دولت قیاس آرائیوں پر مبنی خبروں سے نکل کر فعال سفارت کاری کا موضوع بن رہی ہے۔ چاغی میں واقع تانبے اور سونے کا منصوبہ ریکوڈک، جس میں بیرک کا 50 فیصد، وفاقی سرکاری اداروں کا 25 فیصد اور بلوچستان کا 25 فیصد حصہ ہے، نے فروری میں امریکی ایکسپورٹ امپورٹ بینک سے 1.3 ارب ڈالر کی مالی معاونت حاصل کی۔ یہ رقم پروجیکٹ والٹ کے تحت فراہم کی گئی، جو 10 ارب ڈالر کا ایک منصوبہ ہے۔ اس کا مقصد امریکا کے لیے اہم معدنیات کے تزویراتی ذخائر قائم کرنا اور چین پر انحصار کم کرتے ہوئے رسد کے ذرائع متنوع بنانا ہے۔ ریکوڈک اس پورٹ فولیو میں امریکا سے باہر واحد منصوبہ ہے۔ اس منصوبے کی مجموعی لاگت تقریباً 3.2 ارب ڈالر بتائی گئی ہے، جبکہ 2028ء میں پیداوار شروع کرنے کا ہدف مقرر کیا گیا ہے۔ ایکسپورٹ امپورٹ بینک 2025ء میں بھی اس منصوبے کے ممکنہ قرض دہندگان میں شامل تھا، جن میں انٹرنیشنل فنانس کارپوریشن، ایشیائی ترقیاتی بینک اور کینیڈا، جرمنی، سویڈن اور فن لینڈ کے برآمدی قرض فراہم کرنے والے ادارے بھی شامل تھے۔
ریکوڈک کے ذخائر میں تانبا، سونا، چاندی، مولبڈینم، کوبالٹ اور نایاب ارضی عناصر کی معمولی مقدار شامل ہے، جن میں نیوڈیمیم اور پراسیوڈیمیم بھی شامل ہیں۔ ان ذخائر کی مالیت 60 ارب سے 74 ارب ڈالر کے درمیان لگائی گئی ہے۔ قومی سطح پر معدنی دولت کی مالیت 6 کھرب ڈالر بتانے کے دعوے کا دفاع کرنا زیادہ مشکل ہے، کیونکہ اس میں غیر مصدقہ ارضیاتی موجودگی کو ثابت شدہ اور معاشی طور پر قابلِ حصول ذخائر کے ساتھ ملا دیا گیا ہے۔ مزید یہ کہ پاکستان میں معدنی وسائل کی ایسی رپورٹنگ کا فقدان ہے جو جے او آر سی یا این آئی 43-101 کے عالمی معیارات پر پوری اترتی ہو اور جس پر بین الاقوامی سرمایہ کار انحصار کرتے ہیں۔ زیادہ محتاط اندازوں کے مطابق بلوچستان، خیبر پختونخوا اور گلگت بلتستان میں معدنی ذخائر کی قابلِ حصول مالیت کئی دہائیوں کے دوران 100 ارب سے 300 ارب ڈالر تک ہوسکتی ہے۔
موجودہ کان کنی کی صورت حال کے تناظر میں یہ فرق نمایاں ہوجاتا ہے۔ کان کنی اور پتھر نکالنے کا شعبہ گزشتہ 25 برس سے مجموعی ملکی پیداوار (جی ڈی پی) میں 2 سے 3 فیصد کے درمیان حصہ ڈالتا رہا ہے۔ مالی سال 2026ء میں جی ڈی پی میں اس کا حصہ 2.1 فیصد رہا، جبکہ اس سے پہلے مسلسل چار سال اس شعبے میں گراوٹ ریکارڈ کی گئی۔
2023ء میں نکالی گئی معدنیات کی مجموعی مالیت کے لحاظ سے پاکستان 166 ممالک میں 51ویں نمبر پر تھا، جس میں معدنی ایندھن کا حصہ 82 فیصد تھا۔ غیر فولادی دھاتوں کے شعبے میں، جس میں نایاب ارضی عناصر بھی شامل ہیں، پاکستان 27 کروڑ 10 لاکھ ڈالر کی مالیت کے ساتھ 58ویں نمبر پر رہا۔ اس سال صرف 11 ممالک نے نایاب ارضی عناصر کی کان کنی کی، جن میں چین کا حصہ اکیلے 66 فیصد تھا۔ پاکستان خام لوہے اور باکسائٹ کو برآمد کرتا ہے، جبکہ مقامی فولاد اور ایلومینیم کی صنعتوں کی ضروریات پوری کرنے کے لیے دھاتی اسکریپ درآمد کرتا ہے۔ اس کی وجہ یہ ہے کہ پاکستان اسٹیل ملز کی بلاسٹ فرنس، جو کبھی ملک میں خام لوہے کو پگھلانے کی واحد تنصیب تھی، گزشتہ نو برس سے بند ہے۔ ملک کے پاس خام دھات تو موجود ہے، مگر اسے پراسیس کرنے کی صلاحیت نہیں۔ یوں پاکستان اپنی ممکنہ قدرِ افزائی سے محروم رہ کر خام مال برآمد کرتا اور پھر تیار شدہ مواد زیادہ قیمت پر خریدتا ہے۔
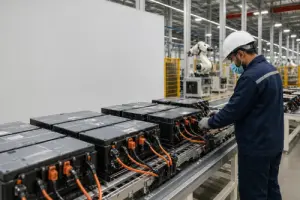
اہم معدنیات کی قلت کا سبب شاذ ہی ارضیاتی ہوتا ہے۔ زمین کی پرت میں ٹنگسٹن کوئی نایاب دھات نہیں، تاہم عالمی منڈی میں اس کی رسد محدود ہے، کیونکہ اس کی ریفائننگ ایک ہی ملک کے دائرہ اختیار میں مرکوز ہے اور وہ اس غلبے کو دباؤ ڈالنے کے لیے استعمال کرنے کی صلاحیت رکھتا ہے۔ یہی صورت حال نیوڈیمیم اور پراسیوڈیمیم کی بھی ہے، جو الیکٹرک گاڑیوں کی موٹروں اور میزائلوں کے رہنمائی نظام کے لیے ناگزیر ہیں۔ اسی طرح گیلیم اور جرمینیم بھی سیمی کنڈکٹرز کی تیاری میں اہم ہیں اور چین پہلے ہی ان کی برآمد پر پابندیاں عائد کرچکا ہے۔ اصل قدرِ افزائی اسی مرحلے پر ہوتی ہے۔ معدنی کنسنٹریٹ بیرونِ ملک بھیجنے سے، جیسا کہ چین کے زیرِ انتظام پرانی تانبے اور سونے کی کان سیندک گزشتہ دو دہائیوں سے کرتی آئی ہے، پوری پیداواری زنجیر کی قدر کا صرف ایک حصہ حاصل ہوتا ہے۔ باقی قدر خام مال کو پگھلانے، صاف کرنے اور دھاتی مرکبات تیار کرنے کے مراحل میں پیدا ہوتی ہے۔ انہی مراحل میں معدنی کنسنٹریٹ کو کیتھوڈ معیار کے کوبالٹ، بیٹریوں میں استعمال ہونے والے معیار کے لیتھیم کاربونیٹ یا مقناطیس سازی کے قابل نایاب ارضی آکسائیڈز میں تبدیل کیا جاتا ہے۔
پاکستان میں ان میں سے کسی بھی مرحلے کی مقامی صلاحیت نہ ہونے کے برابر ہے۔ اس حوالے سے سفارتی صورت حال بھی نازک ہے۔ پاکستان جہاں سی پیک کے ذریعے چین کے ساتھ کئی دہائیوں پر محیط معدنی وسائل اور بنیادی ڈھانچے کے تعاون کو مزید وسعت دے رہا ہے، وہیں واشنگٹن اسے مغربی ممالک سے ہم آہنگ رسدی زنجیر کے لیے خام معدنیات فراہم کرنے والے ملک کے طور پر اپنے قریب لانے کی کوشش کر رہا ہے۔
سلامتی کے مسائل اب بھی اس شعبے کی ترقی میں سب سے بڑی رکاوٹ ہیں۔ بلوچستان اور خیبر پختونخوا میں دہشت گردی سے افرادی قوت، نقل و حمل کے راستوں اور سرمایہ کاروں کے اعتماد کو خطرات لاحق ہیں، حالانکہ یہ تینوں عوامل اس شعبے کے لیے ناگزیر ہیں۔ غیر ملکی سرمایہ کاروں کی جانب سے دلچسپی کے اظہار کو باقاعدہ سرمایہ کاری کے معاہدوں میں تبدیل ہونے میں وقت لگ رہا ہے۔ ریکوڈک میں سعودی عرب کی مجوزہ سرمایہ کاری اس کی واضح مثال ہے، جس پر طویل عرصے سے بات چیت جاری ہے۔ دوسری جانب وفاقی اور صوبائی سطح پر قوانین اور ضوابط بکھرے ہوئے ہیں، جبکہ اعلانات اور ان پر عمل درآمد کے درمیان بھی نمایاں فرق موجود ہے۔
قیمتوں کے اعداد و شمار کی روشنی میں تین ترجیحات سامنے آتی ہیں۔ پہلی ترجیح مقامی سطح پر دھات کاری اور پراسیسنگ کی صلاحیت پیدا کرنا ہے، خواہ اس کا آغاز محدود پیمانے پر ہی کیوں نہ ہو۔ اس سے قدرِ افزائی اور اس کے لیے درکار فنی مہارت ملک کے اندر برقرار رکھی جاسکے گی۔ دوسری ترجیح معدنی ذخائر کی رپورٹنگ کے لیے بین الاقوامی طور پر تسلیم شدہ معیارات اپنانا ہے، تاکہ ارضیاتی امکانات کھربوں ڈالر کے دعوؤں کے بجائے سرمایہ کاری کے قابل منصوبوں میں تبدیل ہوسکیں۔ تیسری ترجیح بلوچستان اور شمالی علاقوں میں سلامتی اور طرزِ حکمرانی کے مسائل حل کرنا ہے، کیونکہ ان سے جڑے خطرات کے باعث سرمایہ کاری پر عائد اضافی لاگت کو بیرونی مالی معاونت کی کوئی مقدار ختم نہیں کرسکتی۔
صنعتی طاقتوں کی جاری حکمتِ عملی سے واضح ہوتا ہے کہ مستقبل میں کان کنی کم ہونے کے بجائے مزید بڑھے گی۔ پاکستان عالمی معدنی معیشت میں ایک اہم مرکز کے طور پر ابھرے گا یا پھر غیر پراسیس شدہ خام معدنیات برآمد کرنے والا ایک اور ملک بن کر رہ جائے گا، اس کا فیصلہ آئندہ چند برسوں میں کیے جانے والے یا مؤخر کیے جانے والے اقدامات سے ہوگا۔
Comments