
سیمنٹ سیکٹر، منافع مارجنز پر دباؤ بڑھ گیا
- مالی سال 26 کے 11 ماہ کے اعداد و شمار کی بنیاد پر پورے سال کی انڈسٹری ڈسپیچز 50 ملین ٹن سے تجاوز کرنے کی راہ پر ہیں
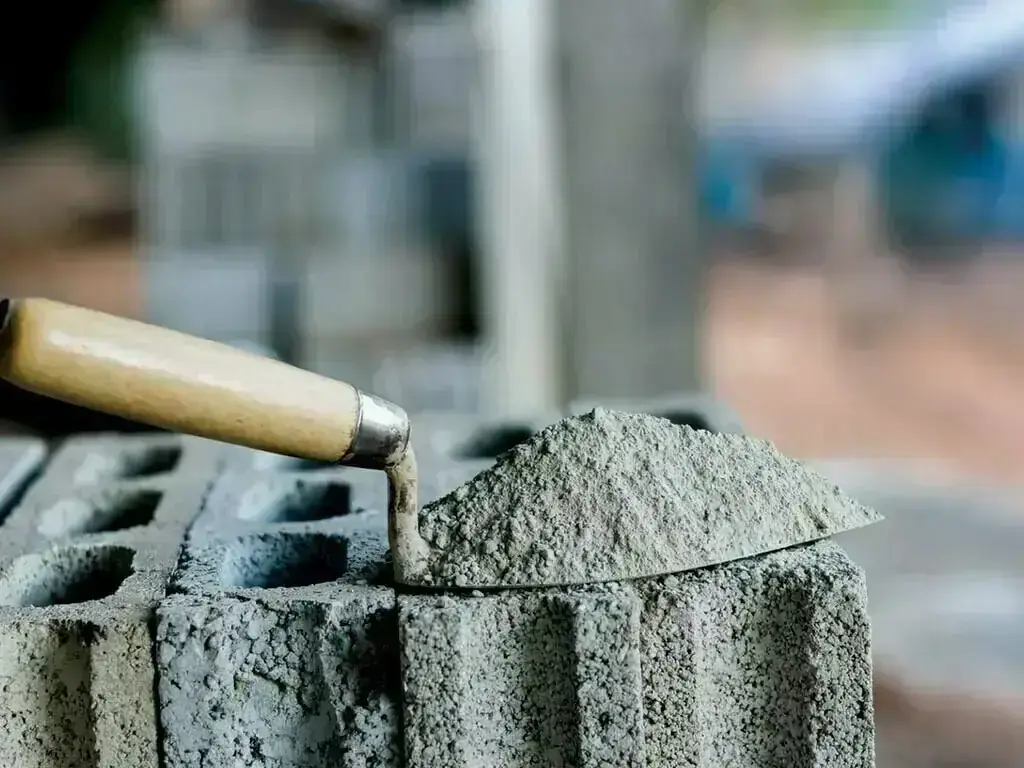

پاکستان کا سیمنٹ سیکٹر مالی سال 26 کے اختتام پر کئی برسوں میں اپنے سب سے مضبوط حجم کارکردگی کے ساتھ بند ہونے جا رہا ہے، لیکن شاید طویل عرصے بعد ایسا ہو رہا ہے کہ طلب میں بحالی لازماً منافع میں بہتری میں تبدیل نہ ہو سکے۔
مالی سال 26 کے 11 ماہ کے اعداد و شمار کی بنیاد پر پورے سال کی انڈسٹری ڈسپیچز 50 ملین ٹن سے تجاوز کرنے کی راہ پر ہیں، جو مالی سال 21 کے تعمیراتی بوم کے بعد کی بلند ترین سطح کے قریب ہے۔ صرف مقامی ڈسپیچز ہی 41-42 ملین ٹن سے اوپر بند ہونے کا امکان ہے، جو گزشتہ سال کے مقابلے میں کافی زیادہ ہے۔
یہ بحالی پوسٹ کووڈ تعمیراتی سائیکل کے بعد طویل سست روی کے بعد ایک اہم تبدیلی کی نشاندہی کرتی ہے۔ مقامی طلب، جو بلند مہنگائی، زیادہ شرحِ سود اور کمزور ترقیاتی اخراجات کے باعث مسلسل تین سال تک کمزور رہی تھی، اب میکرو اکنامک حالات بہتر ہونے کے ساتھ بحال ہوئی ہے۔ کم شرحِ سود، مہنگائی میں کمی اور تعمیراتی سرگرمیوں کی بتدریج بحالی نے ریٹیل اور انفرااسٹرکچر دونوں شعبوں میں سیمنٹ کی کھپت کو سہارا دیا ہے۔
تاہم، اگرچہ مجموعی ڈسپیچز 50 ملین ٹن کے ہندسے کو عبور کرنے کی توقع ہے، برسوں کی جارحانہ سرمایہ کاری کے باعث اس شعبے میں تقریباً 80 ملین ٹن کی نصب شدہ پیداواری صلاحیت موجود ہے۔ استعمال کی شرح اگرچہ اس سال بہتر ہوئی ہے، پھر بھی 60 فیصد سے کم ہے، جس کا مطلب ہے کہ صنعت کی 40 فیصد سے زیادہ صلاحیت غیر استعمال شدہ ہے۔ یہ بحالی صنعت کے بنیادی اوورکیپیسٹی (زیادہ پیداواری صلاحیت) کے مسئلے کو حل نہیں کر سکتی۔
یہ بات آمدنی کی کارکردگی میں بھی واضح طور پر نظر آتی ہے۔ مالی سال 26 کے پہلے 9 ماہ میں لسٹڈ سیمنٹ پروڈیوسرز نے آمدنی میں 8 فیصد اضافہ رپورٹ کیا، حالانکہ حجمی ترقی تقریباً 10 فیصد رہی۔ آمدنی میں اضافہ ڈسپیچ گروتھ سے کم رہا کیونکہ ریٹینشن پرائسز دباؤ میں رہیں، خاص طور پر اس وجہ سے کہ پروڈیوسرز مارکیٹ شیئر کے لیے مقابلہ کر رہے تھے اور قیمتیں زیادہ نہیں بڑھا سکے۔
سیلز مکس میں تبدیلی نے بھی انڈسٹری کی معیشت کو بدل دیا ہے۔ ایکسپورٹس، جو ڈومیسٹک سست روی کے دوران ایک اہم سہارا تھیں، اب رفتار کھو رہی ہیں۔ مالی سال 26 کے 11 ماہ کے دوران ایکسپورٹ ڈسپیچز گزشتہ سال کے مقابلے میں معمولی طور پر کم رہیں اور ان کا مجموعی فروخت میں حصہ 19 فیصد سے کم ہو کر 18 فیصد رہ گیا۔
عام طور پر، ڈومیسٹک سیلز پر زیادہ انحصار منافع کے لیے مثبت ہوتا ہے کیونکہ مقامی مارکیٹ میں قیمتیں بہتر اور فریٹ لاگت کم ہوتی ہے۔ تاہم، کمزور پرائسنگ ڈسپلن اور وافر اضافی پیداواری صلاحیت نے پروڈیوسرز کو ڈومیسٹک بحالی سے مکمل فائدہ اٹھانے سے روک دیا ہے۔
نتیجتاً مارجنز مسلسل کمزور ہوئے ہیں۔ مالی سال 26 کے پہلے 9 ماہ میں انڈسٹری کے گراس مارجنز تقریباً 30 فیصد تک گر گئے، جو ایک سال پہلے 31 فیصد تھے، حالانکہ سال کے زیادہ حصے میں کوئلے کی قیمتیں نسبتاً سازگار رہیں۔ شمال کے پروڈیوسرز کی افغان کوئلے تک رسائی محدود ہونے اور مقامی مارکیٹ میں مسابقتی دباؤ نے سستے امپورٹڈ فیول سے حاصل ہونے والے فوائد کو کم کر دیا۔
آخرکار جو چیز آمدنی کو سہارا دے رہی ہے وہ مضبوط پرائسنگ نہیں بلکہ کم شرحِ سود ہے۔ مالیاتی اخراجات میں نمایاں کمی آئی ہے کیونکہ مانیٹری نرمی نے قرض لینے کے اخراجات کم کیے اور پورے سیکٹر میں بیلنس شیٹس بہتر کیں۔ اس سہولت کے بغیر آمدنی کی گروتھ کافی کمزور ہوتی۔
یہ سہارا اب کمزور پڑ سکتا ہے۔ عالمی کوئلے کی قیمتوں میں اضافہ اور توانائی مارکیٹ میں دوبارہ پیدا ہونے والی رکاوٹیں مالی سال 27 میں منافع پر مزید دباؤ ڈالنے کی توقع ہیں۔
شمالی مینوفیکچررز خاص طور پر زیادہ متاثر ہیں کیونکہ افغان کوئلے پر پابندیوں کے بعد انہیں زیادہ تر امپورٹڈ متبادل پر انحصار کرنا پڑ رہا ہے۔ اگرچہ حکومت کی ہاؤسنگ سبسڈی کی وجہ سے ڈیمانڈ میں معتدل اضافہ متوقع ہے، لیکن قیمتوں پر کنٹرول اور مارجنز دباؤ میں رہیں گے۔ مہنگائی کے دباؤ کے باعث مانیٹری پالیسی مزید سخت ہو سکتی ہے، جس سے منافع کے موجودہ اندازے مزید نیچے آ سکتے ہیں۔












Comments