بڑی صنعتوں کی سست نمو
- مالی سال 2027 کے ابتدائی دو ماہ کے مجموعی اعداد و شمار میں شرح نمو 1.85 فیصد رہی
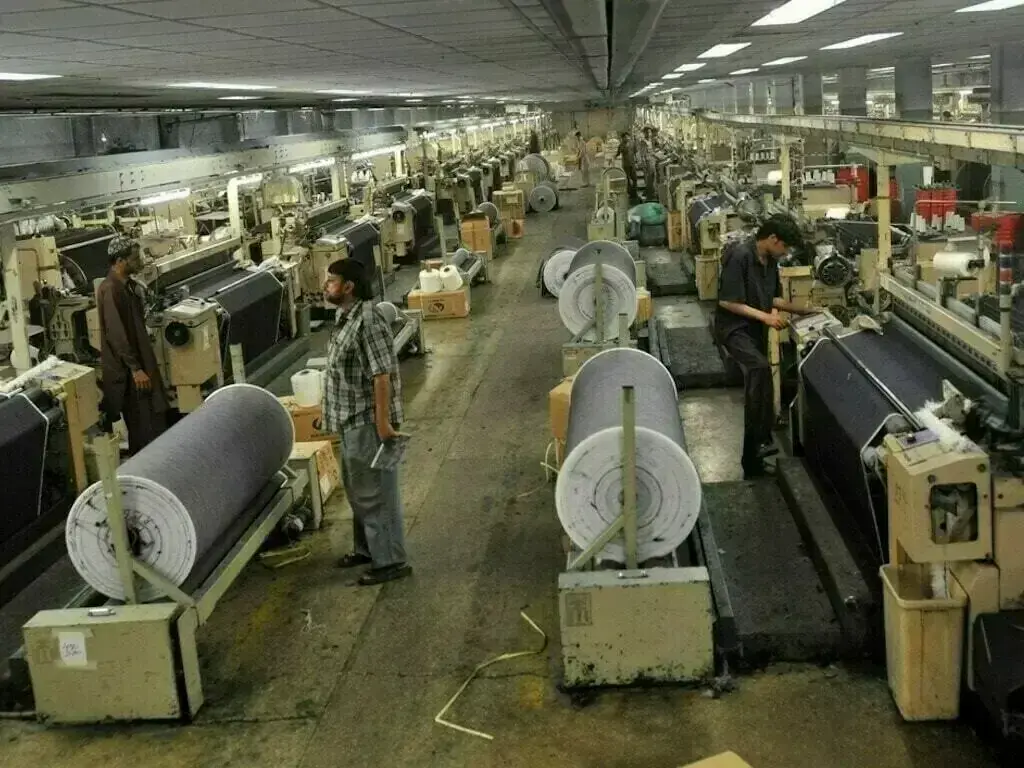

بڑی صنعتوں (ایل ایس ایم) کی نمو کی رفتار سست پڑ رہی ہے، مالی سال 2027 کے ابتدائی دو ماہ کے مجموعی اعداد و شمار میں شرح نمو 1.85 فیصد رہی، جو جون 2025 کے بعد سب سے کم سطح ہے۔ تاہم زیادہ اہم اشارہ صرف رفتار میں کمی نہیں بلکہ یہ حقیقت ہے کہ نمو اب چند شعبوں تک زیادہ محدود ہوتی جا رہی ہے، جبکہ زیادہ وزن رکھنے والی کئی صنعتیں ترقی کی رفتار حاصل کرنے کے لیے جدوجہد کر رہی ہیں۔
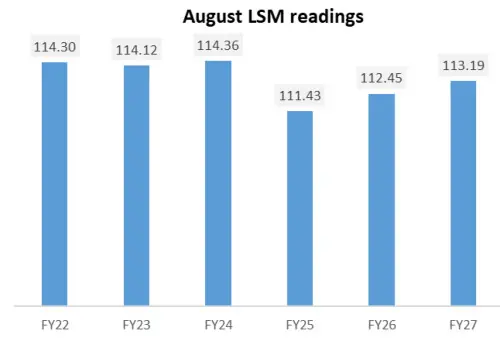
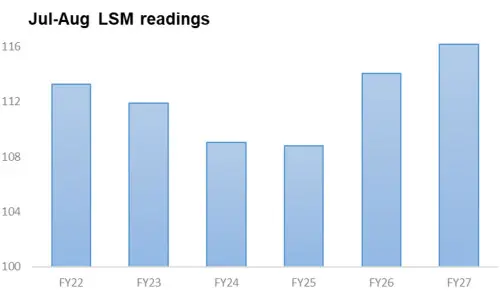
جولائی اور اگست کے لیے ایل ایس ایم انڈیکس گزشتہ پانچ برسوں میں اسی عرصے کی بلند ترین سطح پر پہنچ گیا ہے، جو مالی سال 2022 سے مالی سال 2026 تک کے اعداد و شمار سے زیادہ ہے۔ یہ حوصلہ افزا بات ہے، لیکن اس موازنے کو درست تناظر میں دیکھنے کی ضرورت ہے۔ صنعتی سرگرمیاں گزشتہ برسوں کے مقابلے میں بلند سطح پر کام کر رہی ہیں، تاہم بحالی اب بھی غیر یکساں ہے۔ مثبت نمو میں زیادہ تر حصہ ان شعبوں کا ہے جنہیں غیر معمولی برآمدی کارکردگی، گزشتہ سال کی کم بنیاد یا ریفائننگ کے لیے سازگار معاشی حالات سے فائدہ پہنچ رہا ہے۔
ملبوسات کا شعبہ بدستور سب سے آگے ہے۔ اس شعبے کی کارکردگی کا اندازہ تیار ملبوسات کی برآمدی مقدار کے ذریعے لگایا جاتا ہے اور یہ ایل ایس ایم کی نمو میں مثبت اضافے کے تقریباً نصف حصے کا ذمہ دار ہے۔ برآمدی حجم مضبوط رہا ہے اور ستمبر میں بھی یہ رفتار برقرار رہی۔ مالی سال 2027 کی پہلی سہ ماہی میں تیار ملبوسات کی برآمدی مقدار میں سالانہ بنیاد پر 17.4 فیصد اضافہ ہوا۔ اس صورت حال میں توقع ہے کہ ستمبر کے ایل ایس ایم اعداد و شمار میں بھی ملبوسات سب سے بڑا مثبت کردار ادا کریں گے اور اگر برآمدی حجم برقرار رہا تو اس کے بعد بھی یہ شعبہ اپنا نمایاں کردار جاری رکھ سکتا ہے۔
گاڑیوں کی صنعت دوسرے نمبر پر ہے، تاہم اس نمو کی نوعیت کو کچھ وضاحت کے ساتھ دیکھنے کی ضرورت ہے۔ پیداوار 2023 سے 2025 کے دوران طلب میں شدید کمی کے باعث پیدا ہونے والی غیر معمولی کم سطح سے بحال ہو رہی ہے۔ چنانچہ سالانہ بنیاد پر نمو کے بلند اعداد و شمار طلب میں بحالی کے ساتھ ساتھ گزشتہ سال کی کم بنیاد کی عکاسی بھی کرتے ہیں۔ مالی سال 2027 کے دوران موازنے کی بنیاد بلند ہونے کے ساتھ نمو کی شرح میں کمی آنے کا امکان ہے۔ اصل امتحان یہ ہوگا کہ گزشتہ سال کی کم بنیاد کا اثر ختم ہونے کے بعد بھی پیداوار میں ہونے والا اضافہ برقرار رہتا ہے یا نہیں۔
پیٹرولیم مصنوعات بھی صنعتی پیداوار میں اضافے کا ایک اہم ذریعہ بن کر سامنے آئی ہیں۔ ایل ایس ایم کی مثبت نمو میں ان کا حصہ تقریباً اتنا ہی ہے جتنا گاڑیوں کی صنعت کا۔ اس بہتری کی وجہ ریفائنریوں کی صلاحیت کا زیادہ استعمال ہے، جسے مشرقِ وسطیٰ میں جاری تنازع کے دوران ریفائننگ کے پرکشش منافع سے تقویت ملی ہے۔ پیٹرولیم مصنوعات کی قیمتوں اور خام تیل کی لاگت کے درمیان بڑھتے ہوئے فرق نے ریفائنریوں کو زیادہ خام تیل پراسیس کرنے کی ترغیب دی، جس کے نتیجے میں مقامی پیداوار میں اضافہ ہوا۔ اگست میں موٹر پٹرول کی پیداوار کسی بھی مہینے کے مقابلے میں بلند ترین سطح پر ریکارڈ کی گئی۔ چونکہ ریفائننگ کے معاشی حالات اب بھی پلانٹس کو زیادہ صلاحیت کے ساتھ چلانے کی ترغیب دے رہے ہیں، اس لیے ستمبر میں بھی اس شعبے کے اہم مثبت کردار ادا کرنے کا امکان ہے۔
دیگر شعبوں میں کمزوری کو اب نظرانداز کرنا مشکل ہوتا جا رہا ہے۔ شعبوں میں نمو کے پھیلاؤ کا اشاریہ ظاہر کرتا ہے کہ اب 10 شعبے منفی دائرے میں ہیں، جو اگست 2025 کے بعد سب سے زیادہ تعداد ہے۔ اگست میں غذائی شعبہ پیداوار میں کمی کا سب سے بڑا سبب رہا، کیونکہ گھی اور خوردنی تیل کی پیداوار میں نمایاں کمی آئی۔ گھی کی پیداوار تقریباً ایک دہائی کی کم ترین سطح پر آ گئی، جو ایل ایس ایم انڈیکس میں نمایاں وزن رکھنے والے شعبے کے لیے خاص طور پر کمزور کارکردگی ہے۔ چینی کی پیداوار کا سیزن ختم ہونے سے بھی اس اہم سہارے کا خاتمہ ہو گیا، جس نے مالی سال 2026 کی دوسری ششماہی میں غذائی مصنوعات کی تیاری میں اضافے میں مدد دی تھی۔
کیمیائی مصنوعات اور ادویہ سازی کے شعبے بھی دباؤ کا شکار ہیں، جہاں رسد میں رکاوٹیں اور خام مال کی بڑھتی ہوئی لاگت پیداوار کو متاثر کر رہی ہیں۔ مسئلہ صرف کارخانے چلانے کے اخراجات کا نہیں ہے۔ اگرچہ صنعتی صارفین کے لیے بجلی کی اضافی کھپت کا پیکیج توانائی کی لاگت کم کرنے میں مددگار ثابت ہوا ہے، لیکن خام مال کی خریداری کے بڑھتے ہوئے اخراجات اس ریلیف کے اثرات کو کم کر رہے ہیں۔ جہاں پیداواری خام مال کی لاگت تیزی سے بڑھ رہی ہو، وہاں صرف بجلی کے نرخوں میں کمی پیداوار کو برقرار نہیں رکھ سکتی، خصوصاً جب طلب اتنی کمزور ہو کہ تیار ہونے والی مصنوعات کی کھپت ممکن نہ ہو۔
یہی مینوفیکچرنگ کو درپیش بڑا چیلنج ہے۔ پاکستان میں معاشی استحکام کے اقدامات کے نتائج اب واضح ہیں۔ شرحِ مبادلہ میں زیادہ استحکام اور مہنگائی کی نسبتاً منظم صورت حال نے معاشی بحالی کے لیے بنیاد فراہم کی ہے۔ لیکن استحکام ترقی کے لیے ایک ضروری شرط ہے، اس کا متبادل نہیں۔ اس استحکام کے اثرات کو گھریلو قوتِ خرید، کاروباری اعتماد اور حتمی طلب تک پہنچنے میں وقت لگتا ہے، خصوصاً اس وقت جب معیشت کئی برس تک کھپت اور سرمایہ کاری میں کمی کا سامنا کر چکی ہو۔
مہنگائی سے متعلق توقعات بحران کے دور کے مقابلے میں بہتر طور پر قابو میں آ چکی ہیں، لیکن قوتِ خرید پر دباؤ ختم نہیں ہوا۔ اسی طرح شرحِ سود میں تیزی سے کمی کی بھی ضمانت نہیں۔ اگر قرض لینے کی لاگت پہلے کی توقعات سے زیادہ عرصے تک بلند رہی تو شرحِ سود سے متاثر ہونے والے شعبے، جن میں تعمیرات سے متعلق صنعتیں اور گھریلو استعمال کی پائیدار اشیا شامل ہیں، مالی سال 2027 کی پہلی ششماہی میں نمایاں ترقی حاصل کرنے میں مشکلات کا شکار رہ سکتے ہیں۔ گاڑیوں کی صنعت کی رفتار بھی کم ہو سکتی ہے، کیونکہ گزشتہ سال کی کم بنیاد کا اثر محدود ہونے اور مالی معاونت کی سخت شرائط کے باعث طلب پر دباؤ برقرار رہنے کا امکان ہے۔
حوصلہ افزا پہلو یہ ہے کہ صنعتی توانائی کی لاگت اب وہ بڑی رکاوٹ نہیں رہی جو گزشتہ برسوں میں تھی، جبکہ برآمدات پر توجہ دینے والی صنعتیں یہ ظاہر کر رہی ہیں کہ طلب اور معاشی حالات سازگار ہونے پر پیداوار میں اضافہ ممکن ہے۔ تاہم، اگست کے اعداد و شمار بتاتے ہیں کہ یہ سہارا ابھی تک صنعتی شعبے میں اتنی وسیع بحالی کا باعث نہیں بن سکا جس کی ضرورت ہے۔
فی الحال امکان ہے کہ بڑی صنعتوں کی نمو مالی سال 2027 کی کم از کم پہلی ششماہی تک معتدل رہے گی۔ معیشت نے استحکام کی جانب پیش رفت کی ہے، لیکن اگلے مرحلے میں ضروری ہے کہ اس پیش رفت کے اثرات کارخانوں تک پہنچیں، جس کے لیے طلب میں اضافہ، خام مال کی لاگت میں زیادہ قابلِ پیش گوئی صورت حال اور مسلسل سرمایہ کاری درکار ہے۔ جب تک ایسا نہیں ہوتا، دو ماہ کا ریکارڈ بلند انڈیکس بھی مینوفیکچرنگ کی ایسی بحالی کے ساتھ موجود رہ سکتا ہے جس کا دائرہ کار سرخی میں ظاہر ہونے والی صورت حال سے کہیں زیادہ محدود ہو۔
Comments