چھوٹے اور درمیانے درجے کے کاروباروں کے فروغ کی جانب پیش رفت
- پاکستان میں نہ تو بینکوں کے پاس جمع شدہ رقوم کی کمی ہے اور نہ ہی ایسے کاروباری اداروں کی جو مالی معاونت کے منتظر ہیں، اصل مسئلہ یہ ہے کہ بینکوں کے لیے ایسا پرکشش مالی جواز موجود نہیں جو انہیں حکومتی قرضوں میں سرمایہ کاری کے بجائے چھوٹے کاروباروں کو درپیش خطرات قبول کرنے پر آمادہ کر سکے

پاکستان چاہتا ہے کہ بینک چھوٹے کاروباروں کو زیادہ قرضے فراہم کریں، لیکن اس کی کریڈٹ گارنٹی اسکیم ممکنہ طور پر بینکوں کو اسی کام پر مراعات دے رہی ہے جو وہ پہلے ہی کر رہے ہیں۔
پاکستان کے بینکوں کو قرض لینے والے صارفین تلاش کرنے میں زیادہ دشواری نہیں ہوتی۔ حکومت ان کی سب سے بڑی اور ضابطہ جاتی معیار کے مطابق محفوظ ترین قرض دار ہے، جبکہ چھوٹے کاروباروں کا معاملہ مختلف ہے۔ انہیں قرض دینا بینکوں کے سرمائے پر اضافی بوجھ ڈالتا ہے، ضمانتوں کا تقاضا کرتا ہے اور قرض کی واپسی میں مشکلات کی صورت میں طویل قانونی و انتظامی کارروائی کا خدشہ بھی رہتا ہے۔ اس کے برعکس حکومت بینکوں کو تقریباً کسی اضافی دشواری کے بغیر منافع فراہم کرتی ہے۔
یہ ترجیح حیران کن نہیں، کیونکہ حکومتی قرضوں کے لیے صفر رسک ویٹ مقرر ہے، جبکہ پاکستانی روپے میں حکومتی ضمانتوں کو متوقع کریڈٹ نقصان کے قواعد کے تحت بھی ترجیحی حیثیت حاصل ہے۔ اس کے برعکس کسی چھوٹے صنعتی ادارے کو قرض دینے پر 75 فیصد رسک ویٹ، ممکنہ نقصان کے لیے رقم مختص کرنے اور معمول کی ضمانتی شرائط پوری کرنے کی پابندی عائد ہوتی ہے۔ یہی وجہ ہے کہ بینکوں کو ایسے قرضوں پر زیادہ منافع درکار ہوتا ہے۔
حکومت نے 2024 میں ایس ایم ای رسک کوریج اسکیم متعارف کرائی تھی، تاکہ اس فرق کو کم کیا جا سکے۔ اس اسکیم کے تحت حکومت نے چھوٹے کاروباری اداروں کے قرضوں پر اصل رقم کے 20 فیصد جبکہ درمیانے درجے کے کاروباروں کے قرضوں پر 10 فیصد نقصان برداشت کرنے کی ضمانت دی۔ تاہم باقی نقصان کا خطرہ بینکوں کے ذمے رہتا ہے اور قرض کے لیے ضمانت حاصل کرنے کی ذمہ داری بھی انہی پر عائد ہوتی ہے۔
بینک اس ضمانت کے تحت نقصان کا دعویٰ اسی وقت کر سکتے ہیں جب قرض کا کھاتہ تاخیر کے طویل مرحلے سے گزر کر ضابطہ جاتی درجہ بندی کے مطابق ’’ناقابلِ وصول‘‘ قرار دے دیا جائے۔
بظاہر یہ اسکیم بینکوں کے لیے ایک بڑی سہولت دکھائی دیتی ہے لیکن قرض جاری کرنے، قرض دار کی نگرانی، رقم کی واپسی کے لیے کوششیں کرنے اور قرض کے کھاتے کو خراب ہونے تک انتظار کرنے کی ذمہ داری بینک ہی پر عائد ہوتی ہے، جس کے بعد ضمانت کے تحت ادائیگی ممکن ہوتی ہے۔ اس طرح مرکزی بینک نے قرض کی ناکامی سے پیدا ہونے والے نقصان میں حصہ دار بننے کی پیشکش تو کی ہے، لیکن قرض دینے کے بنیادی معاشی فوائد کو بہتر بنانے کے لیے زیادہ اقدامات نہیں کیے۔
معیاری ضابطہ جاتی نظام کے تحت چھ ماہ کے ٹریژری بل پر 12.45 فیصد منافع حاصل ہوتا ہے اور اس کے لیے کریڈٹ رسک کے مقابلے میں اضافی سرمایہ مختص نہیں کرنا پڑتا۔ اس کے برعکس ایس ایم ای قرض پر کائبور سے چار فیصد زیادہ شرح منافع حاصل ہوتا ہے، لیکن سرمائے سے متعلق تقاضوں کو مدنظر رکھا جائے تو یہ نسبتاً کم پرکشش ثابت ہوتا ہے۔
رسک ایڈجسٹڈ سرمائے پر ایس ایم ای قرض کا منافع تقریباً 47 فیصد بنتا ہے، جبکہ ٹریژری بل پر یہ شرح 145 فیصد ہے۔ اگر 20 فیصد ابتدائی نقصان کی ضمانت پر ضابطہ جاتی سرمائے میں کوئی رعایت نہ ملے تو ایس ایم ای قرض کا منافع بڑھ کر 57 فیصد ہو جاتا ہے، جبکہ حکومتی ضمانت کے مساوی رعایت ملنے کی صورت میں یہ 71 فیصد تک پہنچ سکتا ہے۔
یہ فرق اہمیت رکھتا ہے۔ ضمانت کی افادیت صرف اس بات میں نہیں کہ کوئی دوسرا فریق نقصان برداشت کرنے کا وعدہ کرتا ہے، بلکہ اصل فائدہ یہ ہے کہ اس وعدے کی بنیاد پر بینک اپنا سرمایہ کسی دوسرے قرض کے لیے بھی استعمال کر سکتا ہے۔ ایسی ضابطہ جاتی رعایت نہ ملنے کی صورت میں حکومت تو خطرہ اپنے ذمے لے لیتی ہے، لیکن قرض دینے والے بینک کو فوری فائدہ حاصل نہیں ہوتا۔
دیگر تمام عوامل یکساں رہنے کی صورت میں ایس ایم ای قرض کو ٹریژری بل کے برابر منافع بخش بنانے کے لیے اسٹیٹ بینک کی ابتدائی نقصان کی ضمانت تقریباً 53 فیصد تک بڑھانا ہوگی، جو عموماً قرض دار کے ڈیفالٹ کی صورت میں متوقع نقصان سے بھی زیادہ ہے۔
بینکوں کی مالیاتی دستاویزات کیا ظاہر کرتی ہیں؟
ضمانتی اسکیم کی کارکردگی جانچنے کا ایک متبادل طریقہ یہ ہے کہ دیکھا جائے بینکوں نے فراہم کردہ تحفظ سے کس حد تک فائدہ اٹھایا ہے۔
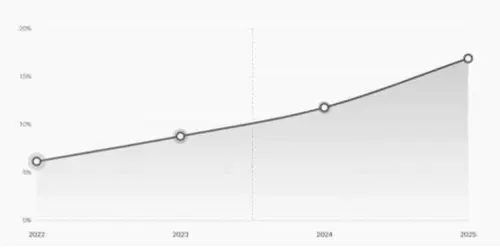
مختلف بینکوں کے ریٹیل قرضوں کے پورٹ فولیو میں کریڈٹ رسک سے تحفظ کے تحت کی جانے والی کٹوتیوں میں نمایاں اضافہ ہوا۔ مجموعی ریٹیل قرضوں کے مقابلے میں یہ شرح 2022 میں 6.2 فیصد تھی، جو 2025 میں بڑھ کر 16.9 فیصد ہوگئی۔ تیزی سے ترقی کرنے والے سب سے بڑے قرض دہندہ بینک کو نکال دیا جائے تو بھی یہ شرح 6.1 فیصد سے بڑھ کر 14.2 فیصد رہی۔
تاہم ان اعدادوشمار سے اضافے کی اصل وجہ واضح نہیں ہوتی۔ ریٹیل قرضوں میں ایس ایم ای فنانسنگ کے علاوہ دیگر قرضے بھی شامل ہیں، جبکہ رسک سے تحفظ کی مد میں حکومتی ضمانتوں کے ساتھ ڈپازٹس پر رہن اور سرکاری سیکیورٹیز جیسی دیگر ضمانتیں بھی شامل ہیں۔
اس رجحان سے ظاہر ہوتا ہے کہ بینک اپنے ریٹیل قرضوں کے لیے زیادہ تحفظ حاصل کر رہے ہیں، لیکن اس سے ایک اہم سوال پیدا ہوتا ہے کہ اس تحفظ کا کتنا حصہ ایسے قرضوں کے لیے استعمال ہو رہا ہے جو حکومتی ضمانت کے بغیر جاری ہی نہ کیے جاتے؟
اگر پہلے سے مکمل ضمانت یافتہ قرض پر بھی حکومتی ضمانت حاصل کر لی جائے تو بینک کی سرمایہ مختص کرنے کی ضرورت کم ہو سکتی ہے، لیکن قرض دینے کے فیصلے میں کوئی حقیقی تبدیلی نہیں آتی۔ اس صورت میں قرض دار کو کوئی خاص فائدہ نہیں پہنچتا، حکومت ممکنہ مالی نقصان کی ذمہ داری قبول کرتی ہے اور بینک کی مالیاتی پوزیشن مزید مستحکم ہو جاتی ہے۔ اس سے بینکاری نظام کا استحکام تو بہتر ہو سکتا ہے، لیکن مالی وسائل تک رسائی لازماً نہیں بڑھتی۔
موجودہ قرضوں کو تحفظ فراہم کرنے اور نئے قرضوں کی فراہمی میں اضافہ کرنے کے درمیان فرق کسی بھی ضمانتی اسکیم کی معاشی افادیت کے لیے بنیادی اہمیت رکھتا ہے۔ پہلے طریقے سے بینک محفوظ ہوتا ہے، جبکہ دوسرے کا مقصد ہی یہ ہے کہ عوامی وسائل کو خطرے میں ڈالنے کا حقیقی جواز پیدا ہو۔
بلاشبہ ایس ایم ای فنانسنگ میں اضافہ ہوا ہے۔ دسمبر 2024 میں چھوٹے اور درمیانے درجے کے کاروباروں کے لیے قرضوں کا مجموعی حجم 641 ارب روپے تھا، جو جون 2026 تک بڑھ کر 906 ارب روپے ہوگیا۔ اس مجموعی رقم پر اسکیم کی 10 سے 20 فیصد ضمانتی شرح لاگو کی جائے تو تقریباً 31 سے 62 ارب روپے کی ضمانتوں کا تخمینہ لگایا جا سکتا ہے۔ تاہم اس میں قرضوں کی واپسی، پورٹ فولیو کی ساخت اور ضمانت کی اصل شرائط کو مدنظر نہیں رکھا گیا۔
لیکن قرضوں کی تقسیم میں اضافہ اس بات کا ثبوت نہیں کہ اسکیم نے نئے قرض داروں کو بینکاری نظام تک رسائی فراہم کی ہے۔ کوئی بینک اپنے موجودہ صارف کو دوبارہ قرض دے سکتا ہے، پہلے سے جاری سہولت کی تجدید کر سکتا ہے یا ایسی ضمانت کے عوض قرض فراہم کر سکتا ہے جسے وہ حکومتی معاونت کے بغیر بھی قبول کر لیتا۔ ان تمام صورتوں میں قرضوں کے اعدادوشمار بڑھتے ہیں، لیکن یہ ثابت نہیں ہوتا کہ ضمانتی اسکیم نے کسی ایسے کاروبار کو قرض فراہم کیا جو پہلے بینکاری نظام سے محروم تھا۔
ایسی سبسڈی جس کا حصول کارکردگی سے مشروط ہو
حقیقی تبدیلی لانے کے لیے کیا ضروری ہے؟ اس کا حل لازماً ہر قرض کی ضمانت بڑھانا نہیں، بلکہ خطرے کی بہتر تقسیم ہو سکتا ہے۔ ابتدائی نقصان میں حکومت کا حصہ بڑھانے سے بینکوں کے لیے قرض دینا زیادہ فائدہ مند ہو سکتا ہے، لیکن اس سے حکومت کو بھی زیادہ نقصان برداشت کرنا پڑے گا، جس کے بدلے اسے کوئی اضافی فائدہ حاصل ہونا ضروری ہے۔
اسٹیٹ بینک کی رسک کوریج اسکیم کے باوجود بینکوں کو ایسے قرضوں کے مجموعے پر تحفظ مل رہا ہے جو پہلے ہی حکومتی ترجیحات میں شامل ہیں۔ اصلاحات نہ ہونے کی صورت میں یہ اسکیم غیر ارادی طور پر اسی خطرے سے گریز کی پالیسی کو مزید مضبوط کر سکتی ہے جسے ختم کرنے کے لیے اسے متعارف کرایا گیا تھا۔
رویوں سے متعلق معاشی نظریات کے مطابق قرض دینے والے ادارے ممکنہ نقصان کو مساوی مالی فائدے کے مقابلے میں زیادہ اہمیت دیتے ہیں، جبکہ غیر یقینی حالات سے گریز کی وجہ سے نئے اور غیر مانوس قرض دار بینکوں کے لیے مزید غیر پرکشش بن جاتے ہیں۔
فی الحال بینک حکومتی تحفظ حاصل کرنے کے باوجود وہی ضمانتیں برقرار رکھ سکتے ہیں جن کا وہ معمول کے مطابق تقاضا کرتے ہیں۔ اس کے بجائے بہتر نظام یہ ہوگا کہ بینکوں کو ضمانتیں ختم کرنے، پہلی مرتبہ قرض لینے والے کاروباری افراد کو فنانسنگ فراہم کرنے اور پہلے سے محفوظ قرضوں کے دائرے سے باہر نئے کاروباروں کو قرض دینے پر مراعات دی جائیں۔
ایسی شرائط سے حکومتی سبسڈی کا حصول بینکوں کے لیے اسی وقت ممکن ہوگا جب وہ اپنے قرض دینے کے رویے میں حقیقی تبدیلی لائیں گے۔ اس سے یہ جانچنے میں بھی مدد ملے گی کہ آیا بینکوں کو واقعی اس تحفظ کی ضرورت ہے جس کا وہ مطالبہ کرتے ہیں۔
پاکستان میں نہ تو بینکوں کے پاس جمع شدہ رقوم کی کمی ہے اور نہ ہی ایسے کاروباری اداروں کی جو مالی معاونت کے منتظر ہیں۔ اصل مسئلہ یہ ہے کہ بینکوں کے لیے ایسا پرکشش مالی جواز موجود نہیں جو انہیں حکومتی قرضوں میں سرمایہ کاری کے بجائے چھوٹے کاروباروں کو درپیش خطرات قبول کرنے پر آمادہ کر سکے۔
حکومت نے ان خطرات کا کچھ حصہ خود برداشت کرنے کی پیشکش تو کی ہے، لیکن جب تک اس اقدام سے بینکوں کے لیے سرمائے پر منافع کی شرح بہتر نہیں ہوتی، ان کے پاس اپنی قرض دینے کی ترجیحات تبدیل کرنے کی کوئی خاص وجہ نہیں ہوگی۔
کاپی رائٹ : بزنس ریکارڈر 2026

Comments