میٹکو فوڈز لمیٹڈ: کارکردگی اور مستقبل کے امکانات
- تنظیمِ نو، مصنوعات کے تنوع اور زیادہ منافع بخش شعبوں پر توجہ سے 2027ء میں مالی کارکردگی بہتر ہونے کی توقع، تاہم مجموعی نتائج کا انحصار ذیلی کمپنیوں کے منافع پر ہوگا

میٹکو فوڈز لمیٹڈ (پی ایس ایکس: ایم ایف ایل) 1964ء میں میٹکو رائس پروسیسنگ پرائیویٹ لمیٹڈ کے نام سے قائم ہوئی۔ کمپنی کو 1990ء میں پاکستان میں بطور پرائیویٹ لمیٹڈ کمپنی رجسٹر کیا گیا۔ اس کے بنیادی کاروبار میں چاول، رائس پروٹین، رائس گلوکوز، گلابی نمک، چٹنیوں و مصالحہ جات اور میٹھے پکوان تیار کرنے کے آمیزوں وغیرہ کی تیاری اور برآمد شامل ہے۔ ایم ایف ایل ملک کی بڑی چاول برآمد کرنے والی کمپنیوں میں سے ایک ہے، جس کا معروف برانڈ ’’فلک‘‘ دنیا بھر کے 65 سے زائد ممالک میں برآمد کیا جاتا ہے۔
حصص کی ملکیت کا تناسب
30 جون 2026ء تک ایم ایف ایل کے جاری کردہ حصص کی تعداد 12 کروڑ 24 لاکھ تھی، جو 3,336 حصص یافتگان کے پاس تھے۔ کمپنی کے تقریباً 35 فیصد حصص متعلقہ کمپنیوں، اداروں اور وابستہ فریقوں کے پاس تھے، جو سب سے بڑا حصہ ہے۔ اس کے بعد ڈائریکٹرز، ان کی شریکِ حیات اور نابالغ بچوں کے پاس کمپنی کے 31.64 فیصد حصص تھے، جبکہ مقامی عام سرمایہ کاروں کے پاس 30.99 فیصد حصص تھے۔ باقی حصص دیگر اقسام کے حصص یافتگان کے پاس تھے۔
تاریخی کارکردگی: 2021ء تا 2026ء
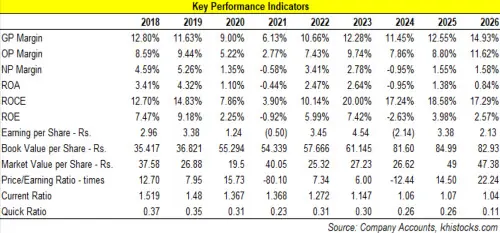
زیرِ جائزہ مدت کے دوران ایم ایف ایل کی مجموعی فروخت میں تین مرتبہ کمی ریکارڈ کی گئی، یعنی 2021ء، 2025ء اور 2026ء میں۔ کمپنی کو 2021ء میں خالص خسارے کا سامنا کرنا پڑا، تاہم 2022ء میں اس نے خالص منافع حاصل کیا، جو 2023ء میں مزید بڑھ گیا۔ 2024ء میں کمپنی ایک بار پھر خسارے میں چلی گئی۔ 2025ء اور 2026ء میں کمپنی کا خالص منافع مثبت رہا، تاہم 2026ء میں منافع کی شرح میں کمی واقع ہوئی۔ 2021ء میں کمپنی کے منافع کے مارجن بھی کم ہوگئے۔
2022ء میں منافع کے مارجن میں نمایاں بحالی ہوئی۔ 2023ء میں مجموعی اور عملیاتی منافع کے مارجن مزید بہتر ہوئے، جبکہ خالص منافع کا مارجن کم ہوگیا۔ اس کے بعد 2024ء میں تمام مارجنز میں گراوٹ دیکھی گئی، تاہم 2025ء اور 2026ء میں ان میں نمایاں بہتری آئی۔ زیرِ جائزہ مدت کے دوران کمپنی کی مالی کارکردگی کا تفصیلی جائزہ درج ذیل ہے۔
2021ء: فروخت میں کمی اور خالص خسارہ
2021ء کمپنی کے لیے گزشتہ سال کے مقابلے میں زیادہ مشکل ثابت ہوا۔ اس سال کمپنی کی مجموعی فروخت 6.50 فیصد کم ہو کر 10,556.62 ملین روپے رہ گئی، جبکہ اسے خالص خسارے کا بھی سامنا کرنا پڑا۔ کووڈ 19 کے بعد عالمی معیشت بحالی کے آثار دکھا رہی تھی، لیکن کمپنی کو اپنی برآمدی فروخت برقرار رکھنے میں مشکلات پیش آئیں، کیونکہ اس کی بیشتر برآمدی منڈیوں میں مال برداری کے اخراجات پانچ گنا تک بڑھ گئے تھے۔
اس صورتِ حال نے کمپنی کی برآمدی فروخت کو شدید متاثر کیا، جس کے نتیجے میں 2021ء میں برآمدات کا حجم سالانہ بنیاد پر 21 فیصد کم ہو کر 41,066 میٹرک ٹن رہ گیا۔
اس کے نتیجے میں مجموعی منافع کا مارجن 2021ء میں کم ہو کر 6.13 فیصد رہ گیا، جبکہ 2020ء میں یہ 9 فیصد تھا۔ برآمدی فروخت میں کمی کے باعث تقسیم و ترسیل کے اخراجات بھی سالانہ بنیاد پر 10.16 فیصد گھٹ گئے، جس کی بنیادی وجوہ میں سفری اخراجات، فروخت کے فروغ اور برآمدات سے متعلق اخراجات میں کمی شامل تھی۔
دوسری جانب، تنخواہوں اور اجرتوں کے اخراجات میں اضافے، گیس انفرااسٹرکچر ڈیولپمنٹ سیس (جی آئی ڈی سی) کے لیے رقم مختص کرنے اور فیسوں و رکنیت کے اخراجات بڑھنے کے باعث انتظامی اخراجات میں سالانہ بنیاد پر 14.12 فیصد اضافہ ہوا۔
2021ء کے دوران دیگر آمدنی اور شرحِ مبادلہ سے حاصل ہونے والے منافع میں نمایاں بہتری آئی، جو بالترتیب سالانہ بنیاد پر 36.30 فیصد اور 365.32 فیصد بڑھے۔
دیگر آمدنی میں اضافے کی بنیادی وجہ سال کے دوران آپریٹنگ فکسڈ اثاثوں کی فروخت سے حاصل ہونے والا منافع تھا، جبکہ شرحِ مبادلہ سے حاصل ہونے والے منافع میں اضافے کا سبب شرحِ مبادلہ میں استحکام تھا۔ 2021ء میں کمپنی کا عملیاتی منافع 50.34 فیصد کم ہوگیا، جبکہ عملیاتی منافع کا مارجن 2020ء کے 5.22 فیصد سے نمایاں طور پر گھٹ کر 2.77 فیصد رہ گیا۔ کم برآمدی آرڈرز کے باعث ورکنگ کیپیٹل کی ضرورت اور قلیل مدتی قرضوں میں کمی، نیز سال کے دوران شرحِ تنزیل کم رہنے کے نتیجے میں 2021ء میں مالیاتی اخراجات 22.11 فیصد گھٹ گئے۔ کمپنی کو 2021ء میں 6 کروڑ 87 لاکھ روپے کا خالص خسارہ ہوا، جبکہ فی حصص خسارہ 0.50 روپے رہا۔ اس کے برعکس، 2020ء میں کمپنی نے 15 کروڑ 19 لاکھ 30 ہزار روپے کا خالص منافع حاصل کیا تھا اور فی حصص آمدنی 1.24 روپے رہی تھی۔
2022ء میں میٹکو فوڈز لمیٹڈ (ایم ایف ایل) کی مجموعی فروخت سالانہ بنیاد پر 17.23 فیصد بڑھ کر 12 ارب 37 کروڑ 59 لاکھ 20 ہزار روپے ہوگئی۔ 2019ء سے مسلسل سکڑتے ہوئے منافع کے مارجنز نے 2022ء میں دوبارہ بہتری کی راہ اختیار کی۔ اس کی بنیادی وجوہ میں برآمدات کے حجم میں اضافہ، جو 42,114 میٹرک ٹن رہا، ذخیرے کی قدر میں اضافے سے حاصل ہونے والا منافع اور رائس گلوکوز مصنوعات کی اوسط قیمتوں میں اضافہ شامل تھے۔ 2022ء میں مجموعی منافع کا مارجن 10.66 فیصد ریکارڈ کیا گیا، جبکہ مجموعی منافع کی مالیت میں 103.93 فیصد اضافہ ہوا۔
فروخت کے فروغ کی سرگرمیوں، برآمدی اخراجات اور کمیشن میں اضافے کے باعث 2022ء میں تقسیم و ترسیل کے اخراجات سالانہ بنیاد پر 23.27 فیصد بڑھ گئے۔ اسی دوران انتظامی اخراجات میں بھی سالانہ بنیاد پر 15.10 فیصد اضافہ ہوا۔ اس کی وجوہ میں ملازمین کی تعداد 2021ء کے 708 سے بڑھ کر 2022ء میں 750 ہوجانے کے باعث تنخواہوں اور اجرتوں کے اخراجات میں اضافہ، نیز سال کے دوران ٹیکسوں، ڈیوٹی اور فیسوں کی مد میں زیادہ ادائیگیاں شامل تھیں۔
2022ء میں شرحِ مبادلہ سے حاصل ہونے والے منافع میں سالانہ بنیاد پر 200 فیصد سے زائد اضافہ ہوا۔ دوسری جانب، دیگر آمدنی میں 74.31 فیصد کمی ریکارڈ کی گئی، جس کی بنیادی وجہ گزشتہ سال کی بلند بنیاد تھی، کیونکہ کمپنی نے 2021ء میں آپریٹنگ فکسڈ اثاثوں کی فروخت سے نمایاں منافع حاصل کیا تھا۔ 2022ء میں عملیاتی منافع 214.32 فیصد بڑھ گیا، جبکہ عملیاتی منافع کا مارجن بڑھ کر 7.43 فیصد ہوگیا۔ زیادہ شرحِ تنزیل اور قلیل مدتی قرضوں میں اضافے کے باعث کمپنی کے مالیاتی اخراجات 42.17 فیصد بڑھ گئے۔ سال کے دوران ٹیکسوں میں 35.2 فیصد اضافے کی وجہ سپر ٹیکس کا نفاذ تھا۔ ایم ایف ایل نے 2022ء میں 42 کروڑ 24 لاکھ 20 ہزار روپے کا خالص منافع حاصل کیا، جبکہ خالص منافع کا مارجن 3.41 فیصد اور فی حصص آمدنی 3.45 روپے رہی۔
2023ء: مالی کارکردگی میں نمایاں بہتری
خالص فروخت میں سالانہ بنیاد پر 61.50 فیصد اضافے کے باعث 2023ء ایم ایف ایل کے لیے غیر معمولی مالی کارکردگی کا سال ثابت ہوا۔ اس سال کمپنی کی خالص فروخت 19 ارب 98 کروڑ 54 لاکھ روپے ریکارڈ کی گئی۔ اگرچہ 2023ء میں کمپنی کی برآمدات کا حجم 22 فیصد کم ہوکر 32,829 میٹرک ٹن رہ گیا، تاہم پاکستانی روپے کی قدر میں کمی اور چاول کی برآمدی قیمتوں میں اضافے نے خالص فروخت کو نمایاں سہارا دیا۔ چاول کی برآمدی قیمت 2022ء میں 981 ڈالر فی ٹن سے بڑھ کر 2023ء میں 1,220 ڈالر فی ٹن ہوگئی۔ اس کے ساتھ ذخیرے کی قدر میں اضافے سے حاصل ہونے والے منافع کے باعث 2023ء میں کمپنی کے مجموعی منافع میں سالانہ بنیاد پر 85.88 فیصد اضافہ ہوا، جبکہ مجموعی منافع کا مارجن بڑھ کر گزشتہ پانچ برس کی بلند ترین سطح 12.28 فیصد تک پہنچ گیا۔
2023ء میں تقسیم و ترسیل اور انتظامی اخراجات میں بالترتیب 54.91 فیصد اور 58.36 فیصد اضافہ ہوا۔ تقسیم و ترسیل کے اخراجات بڑھنے کی بنیادی وجوہ میں سفری اخراجات، فروخت کے فروغ پر زیادہ خرچ اور برآمدی کمیشن میں اضافہ شامل تھا۔ انتظامی اخراجات میں اضافے کی وجہ تنخواہوں اور اجرتوں کے اخراجات بڑھنا تھا، کیونکہ ایم ایف ایل نے سال کے دوران 219 نئے ملازمین بھرتی کیے، جس کے بعد ملازمین کی مجموعی تعداد 969 ہوگئی۔
دیگر آمدنی اور شرحِ مبادلہ سے حاصل ہونے والے منافع میں بھی نمایاں اضافہ ہوا، جو 2023ء میں بالترتیب 171.33 فیصد اور 103.81 فیصد بڑھ گئے۔ کمپنی کا عملیاتی منافع سالانہ بنیاد پر 111.77 فیصد بڑھا، جبکہ عملیاتی منافع کا مارجن بہتر ہوکر 12.28 فیصد ہوگیا۔
دوسری جانب، ریکارڈ بلند شرحِ تنزیل اور سال کے دوران بیرونی قرضوں میں اضافے کے باعث مالیاتی اخراجات 204.83 فیصد بڑھ گئے۔ کمپنی کا قرض و ایکویٹی تناسب بھی 2022ء کے 55 فیصد سے بڑھ کر 2023ء میں 58 فیصد ہوگیا۔ مالیاتی اخراجات میں اضافے کے ساتھ سال کے دوران اضافی سپر ٹیکس عائد کیے جانے سے خالص منافع میں اضافے کی رفتار کسی حد تک متاثر ہوئی۔ اس کے باوجود، ایم ایف ایل کا خالص منافع سالانہ بنیاد پر 31.53 فیصد بڑھ کر 2023ء میں 55 کروڑ 56 لاکھ 18 ہزار روپے ہوگیا، جبکہ فی حصص آمدنی 4.54 روپے رہی۔ تاہم، خالص منافع کا مارجن کم ہوکر 2.78 فیصد رہ گیا۔
2024ء میں ایم ایف ایل کی خالص فروخت 38.58 فیصد اضافے کے ساتھ 27 ارب 69 کروڑ 56 لاکھ 70 ہزار روپے تک پہنچ گئی۔ اگرچہ مہنگائی میں تیزی، بلند شرحِ سود اور مشکل معاشی و سیاسی حالات نے صارفین کی قوتِ خرید کو متاثر کیا، جس کے نتیجے میں مقامی طلب محدود ہوگئی، تاہم کمپنی کی خالص فروخت میں اضافے کی بنیادی وجہ سال کے دوران چاول کی برآمدات میں 25 فیصد اضافہ تھا۔
فروخت کی لاگت زیادہ ہونے کے باعث مجموعی منافع کی مالیت میں 29.26 فیصد اضافے کے باوجود 2024ء میں مجموعی منافع کا مارجن کم ہوکر 11.45 فیصد رہ گیا۔ زیادہ برآمدی اخراجات اور فروخت کے فروغ پر اضافی اخراجات کے باعث تقسیم و ترسیل کے اخراجات میں 66.31 فیصد اضافہ ہوا۔ اسی طرح انتظامی اخراجات بھی 20.73 فیصد بڑھ گئے، جس کی بنیادی وجوہ میں مہنگائی کے دباؤ کے باعث تنخواہوں اور اجرتوں کے اخراجات میں اضافہ، نیز ملازمین کی تعداد 2023ء کے 969 سے بڑھ کر 2024ء میں 1,006 ہوجانا شامل تھا۔
اسکریپ کی فروخت میں اضافے کے باعث دیگر آمدنی میں سالانہ بنیاد پر 60.86 فیصد اضافہ ہوا، تاہم شرحِ مبادلہ سے حاصل ہونے والا منافع 53.83 فیصد کم ہوگیا۔ 2024ء میں عملیاتی منافع 11.79 فیصد بڑھا، لیکن عملیاتی منافع کا مارجن گھٹ کر 7.86 فیصد رہ گیا۔ بلند شرحِ تنزیل اور ورکنگ کیپیٹل کی ضروریات پوری کرنے کے لیے زیادہ قرض لینے کے باعث مالیاتی اخراجات میں 89.78 فیصد اضافہ ہوا۔ نتیجتاً، ایم ایف ایل کو 2024ء میں 26 کروڑ 24 لاکھ 60 ہزار روپے کا خالص خسارہ ہوا، جبکہ فی حصص خسارہ 2.14 روپے رہا۔
2025ء میں ایم ایف ایل کی مجموعی فروخت 3.76 فیصد کم ہوکر 26 ارب 65 کروڑ 43 لاکھ 80 ہزار روپے رہ گئی۔ اس کی وجوہ میں پاکستانی روپے کی قدر میں استحکام اور عالمی منڈی میں اجناس کی قیمتوں میں کمی شامل تھی۔ بھارت کی جانب سے چاول کی برآمدات پر عائد پابندیوں میں نرمی کے نتیجے میں عالمی منڈی میں رسد بڑھ گئی، جس سے قیمتوں پر دباؤ آیا۔ اس کے برعکس، 2025ء میں ایم ایف ایل کی برآمدات کا حجم مستحکم رہا۔
خام مال کی خریداری پر توجہ مرکوز کرنے اور مستقل اخراجات کو فروخت کے حجم کے مطابق بہتر طور پر جذب کرنے کے نتیجے میں 2025ء میں مجموعی منافع 5.53 فیصد بڑھا، جبکہ مجموعی منافع کا مارجن بڑھ کر 12.55 فیصد کی بلند ترین سطح پر پہنچ گیا۔ اشتہارات اور تشہیری سرگرمیوں کے لیے کم بجٹ مختص کیے جانے کے باعث تقسیم و ترسیل کے اخراجات میں 10.34 فیصد کمی ہوئی۔
مہنگائی کے دباؤ، ضوابط کی تعمیل سے متعلق اخراجات میں اضافے، فکسڈ اثاثوں کی ازسرِنو قدر کے تعین کے باعث فرسودگی کے اخراجات بڑھنے، اور ٹیکنالوجی، گورننس اور افرادی وسائل میں مسلسل سرمایہ کاری کے نتیجے میں انتظامی اخراجات 19.93 فیصد بڑھ گئے۔ تاہم، کمپنی نے ملازمین کی تعداد 2024ء کے 1,006 سے کم کرکے 2025ء میں 900 کردی۔
آپریٹنگ فکسڈ اثاثوں کی فروخت سے حاصل ہونے والے منافع کے باعث 2025ء میں دیگر آمدنی میں 4.27 فیصد اضافہ ریکارڈ کیا گیا۔ غیر ملکی کرنسی میں ظاہر کیے گئے تجارتی قرضوں، صارفین سے حاصل پیشگی رقوم اور بینک کھاتوں سے متعلق شرحِ مبادلہ کے منافع میں بھی 51.88 فیصد اضافہ ہوا۔ ایم ایف ایل کا عملیاتی منافع 7.76 فیصد بڑھا، جبکہ عملیاتی منافع کا مارجن بہتر ہوکر 8.80 فیصد ہوگیا۔
شرحِ تنزیل میں کمی کے باعث 2025ء میں مالیاتی اخراجات 17.37 فیصد گھٹ گئے۔ کمپنی کا قرض و ایکویٹی تناسب 2025ء میں 56 فیصد تھا، جو 2026ء میں بڑھ کر 58 فیصد ہوگیا۔ ایم ایف ایل نے 2025ء میں 41 کروڑ 38 لاکھ 97 ہزار روپے کا خالص منافع حاصل کیا، جبکہ فی حصص آمدنی 3.38 روپے اور خالص منافع کا مارجن 1.55 فیصد رہا۔
حالیہ کارکردگی: 2026ء
2026ء میں ایم ایف ایل کی خالص فروخت میں نمایاں کمی ہوئی اور یہ 38.18 فیصد گھٹ کر 16 ارب 47 کروڑ 81 لاکھ 80 ہزار روپے رہ گئی۔ اس کی وجہ کمپنی کی سوچی سمجھی حکمتِ عملی تھی، جس کے تحت کم مارجن اور زیادہ حجم والی اجناس کی برآمدات پر انحصار کم کرکے زیادہ مارجن اور کم حجم والے صنعتی اجزا، مقامی برانڈز کی مصنوعات اور اعلیٰ معیار کی برآمدی مصنوعات پر توجہ بڑھائی گئی۔
2026ء میں مجموعی منافع 26.49 فیصد کم ہوا، تاہم مصنوعات کی فروخت کے تناسب میں دانستہ تبدیلی، عملیاتی کارکردگی میں بہتری اور خام مال کی خریداری میں نظم و ضبط کے باعث مجموعی منافع کا مارجن بڑھ کر 14.93 فیصد ہوگیا۔ فروخت کا حجم کم ہونے سے تقسیم و ترسیل کے اخراجات میں 24.74 فیصد کمی ہوئی۔ انتظامی اخراجات بھی 8.68 فیصد گھٹ گئے، جس کی بنیادی وجہ تنخواہوں اور اجرتوں کے اخراجات میں نمایاں کمی تھی۔ یہ کمی ملازمین کی تعداد 2025ء کے 900 سے گھٹ کر 2026ء میں 713 رہ جانے کے باعث ہوئی۔
برآمدات پر ملنے والی بھاری رعایتوں اور آپریٹنگ فکسڈ اثاثوں کی فروخت سے حاصل ہونے والے منافع کے نتیجے میں 2026ء میں دیگر آمدنی میں 515.23 فیصد کا غیر معمولی اضافہ ہوا۔ اس کے برعکس، شرحِ مبادلہ سے حاصل ہونے والا منافع 74.58 فیصد کم ہوگیا۔ ایم ایف ایل نے 2026ء میں ورکرز ویلفیئر فنڈ (ڈبلیو ڈبلیو ایف) اور ورکرز پرافٹ پارٹیسپیشن فنڈ (ڈبلیو پی پی ایف) کے لیے بھی نسبتاً کم رقم مختص کی۔
ان عوامل کے مجموعی اثر کے باعث 2026ء میں عملیاتی منافع 18.33 فیصد کم ہوگیا، تاہم عملیاتی منافع کا مارجن بہتر ہوکر 11.62 فیصد تک پہنچ گیا۔ قرض لینے کی اوسط شرح میں کمی کے باعث مالیاتی اخراجات 18.29 فیصد گھٹ گئے، جبکہ ورکنگ کیپیٹل کی ضروریات پوری کرنے کے لیے قرضوں میں اضافے کے باعث کمپنی کا قرض و ایکویٹی تناسب بڑھ کر 60 فیصد ہوگیا۔
ایم ایف ایل نے 2026ء میں 26 کروڑ 4 لاکھ 43 ہزار روپے کا خالص منافع حاصل کیا، جو گزشتہ سال کے مقابلے میں 37 فیصد کم تھا۔ اس طرح فی حصص آمدنی 2.13 روپے اور خالص منافع کا مارجن 1.58 فیصد رہا۔
یہ بات قابلِ ذکر ہے کہ کمپنی نے سال کے دوران تزویراتی تنظیمِ نو کرتے ہوئے چاول اور کارن اسٹارچ کے شعبوں کو الگ کرکے دو مکمل ملکیتی ذیلی کمپنیوں، فلک فوڈز لمیٹڈ اور میٹکو کارن پراڈکٹس (پرائیویٹ) لمیٹڈ، میں منتقل کردیا۔ اب غیر یکجا مالی گوشواروں میں ان شعبوں کو ذیلی کمپنیوں میں طویل مدتی سرمایہ کاری کے طور پر ظاہر کیا گیا ہے۔ اس تبدیلی کے باعث 2026ء کے غیر یکجا مالی گوشواروں کا 2025ء کے گوشواروں سے براہِ راست موازنہ ممکن نہیں رہا۔
مستقبل کے امکانات
ایم ایف ایل عالمی منڈی میں مضبوط موجودگی، برآمدات کے مستحکم حجم اور مؤثر سپلائی چین مینجمنٹ کی حامل ہے۔ اس کے ساتھ برانڈ سازی پر بڑھتی ہوئی توجہ، صارفین کی غذائی مصنوعات اور صنعتی اجزا کے شعبوں میں مصنوعات کے تنوع، خام مال کی مؤثر خریداری اور بہتر عملیاتی کارکردگی سے 2027ء میں کمپنی کی مالی کارکردگی بہتر ہونے کی راہ ہموار ہوسکتی ہے۔
چاول اور کارن اسٹارچ کے شعبوں کی حالیہ تنظیمِ نو کو مدنظر رکھتے ہوئے اب ایم ایف ایل کی مجموعی کارکردگی کا انحصار بڑی حد تک اس کی ذیلی کمپنیوں کے منافع پر ہوگا۔
Comments