ہم ایسی بجلی کے پیسے کیوں ادا کرتے ہیں جسے استعمال ہی نہیں کر سکتے؟
- جب تک بجلی کی ترسیلی لائنوں کا مسئلہ حل نہیں ہوتا، یا کم از کم اس کی مکمل تفصیلات سامنے نہیں آتیں، صارفین دو مرتبہ ادائیگی کرتے رہیں گے، ایک بار اس بجلی کی جو وہ استعمال کرتے ہیں اور دوسری بار اس بجلی کی جو موجود ہونے کے باوجود ان تک نہیں پہنچ پاتی
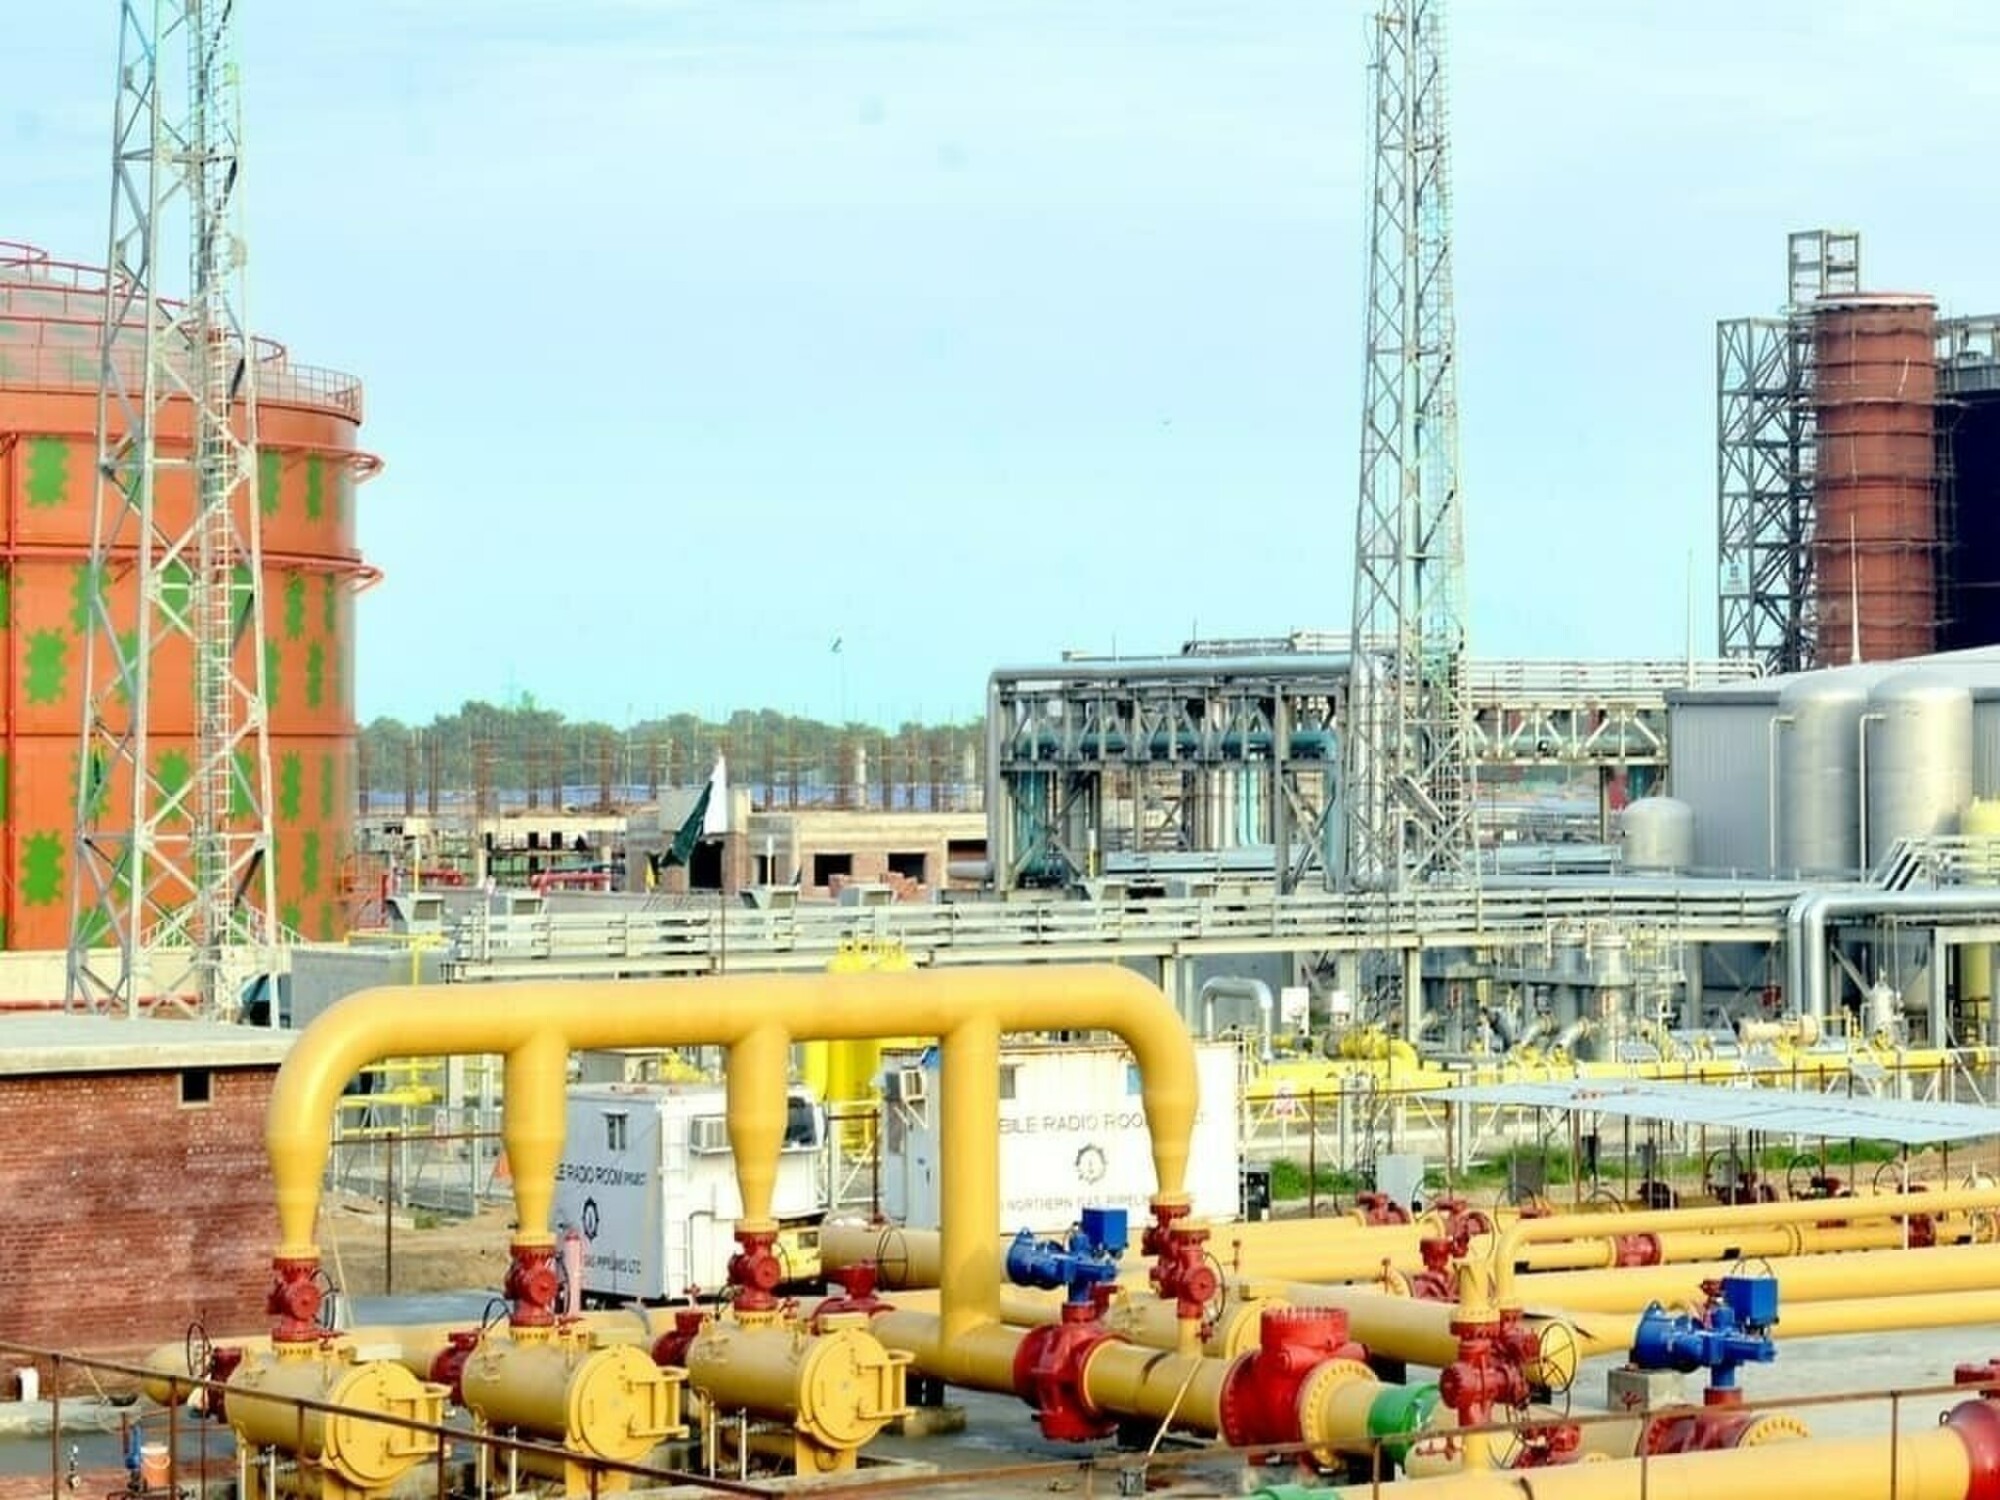

ذرا ایک ہی دن کے دو پاور پلانٹس کا تصور کریں۔ ایک تھر میں ہے، جہاں مقامی کوئلے سے بجلی تقریباً 5.99 روپے فی یونٹ کی لاگت سے پیدا ہوتی ہے، لیکن اسے پیداوار کم کرنے کا کہا جاتا ہے۔ دوسری جانب 800 کلومیٹر شمال میں بجلی کی ضرورت پوری کرنے کے لیے مہنگے درآمدی ایندھن سے رجوع کیا جاتا ہے۔
سی پی پی اے-جی (سنٹرل پاور پرچیزنگ ایجنسی) کے ستمبر 2026 کے اعداد و شمار کے مطابق آر ایل این جی سے بجلی کی لاگت 39.74 روپے، فرنس آئل سے 44.86 روپے اور ڈیزل سے 62.14 روپے فی یونٹ ہے۔ ان دونوں پاور پلانٹس کے درمیان بجلی کی ترسیل کا ایسا نظام موجود ہے جو پہلے پلانٹ کی سستی بجلی شمال تک پہنچانے کی صلاحیت نہیں رکھتا۔ نتیجتاً صارفین کو دونوں کی قیمت ادا کرنا پڑتی ہے۔
اس مسئلے کا ذمہ دار گیس کو ٹھہرانا آسان ہے، لیکن آر ایل این جی کا استعمال دراصل بنیادی مسئلے کی علامت ہے۔ اصل رکاوٹ بجلی کی ترسیلی لائنیں ہیں۔ آئی ایس ایم او (انڈیپنڈنٹ سسٹم اینڈ مارکیٹ آپریٹر) کی رپورٹ بھی واضح کرتی ہے کہ جنوب سے شمال بجلی کی ترسیل کی گنجائش محدود ہونے کے باعث جنوبی علاقوں میں کوئلے اور ہوا سے پیدا ہونے والی بجلی کی پیداوار کم کرنا پڑتی ہے، جبکہ شمال میں آر ایل این جی اور فرنس آئل سے بجلی پیدا کی جاتی ہے۔
سی پی پی اے-جی کے مالی سال 2027 کے تخمینے کے مطابق کم طلب کو مدنظر رکھتے ہوئے تھر کے کوئلے سے پیدا ہونے والی بجلی میں 733 ملین یونٹس کی کمی متوقع ہے، جبکہ 18,855 ملین یونٹس کی مجموعی پیداوار میں آر ایل این جی کا حصہ صرف 56 ملین یونٹس کم ہوگا۔ تاہم اس پوری کمی کی وجہ ترسیلی لائنیں نہیں، کیونکہ بجلی کی طلب، معاہدوں، پاور پلانٹس کی دستیابی اور نظام کے تحفظ کے تقاضے بھی پیداوار کے تعین میں اہم کردار ادا کرتے ہیں۔
آئی ایس ایم او کے مطابق جنوبی علاقوں میں ہوا اور شمسی توانائی سے پیدا ہونے والی بجلی میں کمی کی بنیادی وجہ کم طلب ہے، نہ کہ ترسیلی نظام کی رکاوٹ لیکن کوئلے سے بجلی کی پیداوار کا معاملہ مختلف ہے۔ ترسیلی گنجائش کی حد کے باعث جنوب میں درآمدی کوئلے سے بجلی کی ترسیل 35 سے 45 فیصد تک کم ہو جاتی ہے۔ اس معاملے میں فیصلہ دراصل بجلی کا ترسیلی نظام کرتا ہے کہ کتنی سستی بجلی استعمال ہو سکے گی۔
نیپرا کی جولائی 2024 سے جون 2025 کی کارکردگی رپورٹ کے مطابق مٹیاری سے لاہور تک 660 کے وی ایچ وی ڈی سی ٹرانسمیشن لائن کی مجموعی گنجائش 4,000 میگاواٹ ہے، لیکن اس پر اوسطاً صرف 1,397 میگاواٹ بجلی منتقل ہوئی، یعنی اس کی استعداد کا تقریباً 35 فیصد استعمال کیا گیا۔ نیپرا نے اس کم استعمال کی وجہ نیشنل گرڈ کمپنی (این جی سی) کے منصوبوں میں تاخیر کو قرار دیا۔
تاہم اوسط ترسیل کو دستیاب اضافی گنجائش نہیں سمجھنا چاہیے، کیونکہ کسی بھی وقت یہ لائن کتنی بجلی منتقل کر سکتی ہے، اس کا انحصار طلب، بجلی کی پیداوار اور دونوں سروں پر موجود اے سی گرڈ کی صورتحال پر ہوتا ہے۔ اسی لیے سی پی پی اے-جی نے مالی سال 2027 کے لیے اس راہداری کی ترسیلی صلاحیت 3,200 سے 4,800 میگاواٹ فرض کی ہے۔ اس فرق کی پوری وجہ نہ تو بجلی کی طلب میں کمی ہے اور نہ ہی سستی بجلی کی ترسیل کا انتظار کرتی ہوئی دستیابی۔
جولائی 2026 میں نیپرا نے جنوب سے شمال بجلی کی ترسیل کی رکاوٹ کے باعث سالانہ تقریباً 400 ارب روپے کے اضافی اخراجات کا تخمینہ لگایا تھا۔ یہ لاگت شمال میں نسبتاً مہنگے پاور پلانٹس چلانے کے نتیجے میں پیدا ہوتی ہے، کیونکہ جنوب میں موجود سستے بجلی گھروں سے پوری بجلی منتقل نہیں کی جا سکتی۔ تاہم نیپرا نے اس تخمینے کے حساب کا طریقہ کار شائع نہیں کیا۔
سی پی پی اے-جی کی متوقع 130,081 گیگاواٹ آور بجلی کی پیداوار کے مقابلے میں یہ رقم تقریباً 3.07 روپے فی یونٹ بنتی ہے مگر مالی سال 2027 کے بجلی نرخوں کے تخمینے میں یہ واضح نہیں کیا گیا کہ اس اضافی لاگت کا کتنا حصہ پہلے ہی شامل ہے۔ چونکہ حقیقی اخراجات ماہانہ اور سہ ماہی ایڈجسٹمنٹس کے ذریعے صارفین تک پہنچتے ہیں، اس لیے اگر ترسیلی رکاوٹوں کی لاگت ابتدائی تخمینے میں شامل نہ ہو تو بالآخر اس کا بل صارفین کو ہی ادا کرنا پڑتا ہے۔
اس مسئلے سے نجات کے لیے منصوبے ابھی کئی سال دور ہیں۔ اسلام آباد ویسٹ منصوبہ دسمبر 2027 تک مکمل ہونا ہے، جبکہ اسٹیٹک سنکرونس کمپنسیٹرز کی تنصیب 2030 تک اور این جی سی اور کے الیکٹرک کے درمیان ٹرانسمیشن لائن 2031 تک مکمل ہونے کی توقع ہے۔
تاہم وہ ٹرانسمیشن لائن جو بجلی کی ترسیل کی اس رکاوٹ کو براہ راست دور کر سکتی ہے، یعنی مٹیاری سے مورو اور رحیم یار خان تک لائن، اس کی تکمیل کے لیے تاحال کوئی حتمی تاریخ مقرر نہیں کی گئی۔
دوسری جانب صارفین نے اپنے لیے بجلی کے بحران سے نکلنے کا راستہ اپنی چھتوں پر تلاش کر لیا ہے۔ شمسی توانائی کو اکثر قومی گرڈ کے لیے مسئلہ قرار دیا جاتا ہے، حالانکہ حقیقت میں یہ مہنگی بجلی سے بچنے کے لیے صارفین کا اپنا حل ہے۔ آئی ایس ایم او کا اندازہ ہے کہ 2028-29 تک مزید 6.5 گیگاواٹ شمسی بجلی پیدا کرنے کی صلاحیت شامل ہو جائے گی۔ چھت پر نصب سولر پینل سے پیدا ہونے والی بجلی کا ہر یونٹ گرڈ سے خریدی جانے والی بجلی میں ایک یونٹ کی کمی کرتا ہے، لیکن بجلی کی پیداواری صلاحیت کے اخراجات کی ذمہ داریاں بڑی حد تک برقرار رہتی ہیں۔ نتیجتاً کم یونٹس پر وہی مقررہ اخراجات تقسیم ہوتے ہیں۔
سی پی پی اے-جی کے طلب سے متعلق حساسیت کے تجزیے میں، جس میں صرف شمسی توانائی نہیں بلکہ مجموعی طور پر بجلی کی طلب میں سست رفتار اضافے کو پیش نظر رکھا گیا ہے، یہی حساب سامنے آتا ہے۔ اگر طلب میں اضافہ 2.6 فیصد کے بجائے 0.7 فیصد رہے تو تقریباً 2,162 ارب روپے کے پیداواری صلاحیت اور متعلقہ مقررہ اخراجات 130,081 گیگاواٹ آور کے بجائے 127,937 گیگاواٹ آور بجلی پر تقسیم ہوں گے۔ اس طرح فی یونٹ لاگت 16.626 روپے سے بڑھ کر 16.901 روپے ہو جائے گی۔ یہ ایک ایسا چکر ہے جسے بجلی کی ترسیل کی محدود صلاحیت دونوں جانب سے مزید تقویت دیتی ہے۔
اس لیے بجلی کی ترسیل کا یہ راہداری نظام بہت سے مسائل میں سے محض ایک مسئلہ نہیں، بلکہ ممکن ہے کہ دوسرے مسائل کا حل بھی اسی سے جڑا ہو۔ ترسیلی نظام درست کر دیا جائے تو بجلی کے نرخ کم ہوں گے، صارفین کی چھتوں پر سولر پینل لگانے کی دوڑ میں کمی آئے گی اور مقررہ اخراجات زیادہ یونٹس پر تقسیم ہو سکیں گے۔ 400 ارب روپے کے مسئلے پر حیرت انگیز طور پر بہت کم بات ہوتی ہے اور اس کی مکمل وضاحت بھی کبھی سامنے نہیں آئی۔
اس کے برعکس سرمایہ کاری کہیں اور کی جا رہی ہے۔ نیشنل گرڈ کمپنی (این جی سی) کے نظام میں 2029 تک 500 سے 600 میگاواٹ کا بیٹری پائلٹ منصوبہ شروع کرنے کی منصوبہ بندی ہے، جبکہ اسمارٹ میٹرز کا پروگرام سرکاری و نجی شراکت داری کے تحت تیار کیا جا رہا ہے۔ دونوں منصوبوں کی اپنی اہمیت ہے۔ بیٹریاں دن کے وقت پیدا ہونے والی اضافی بجلی کو شام کے اوقات میں استعمال کے قابل بنا سکتی ہیں اور مناسب مقامات پر نصب ہونے کی صورت میں ترسیلی نظام پر دباؤ کم کر سکتی ہیں۔ اسی طرح اسمارٹ میٹرز کے ذریعے وقت کے لحاظ سے بجلی کے مختلف نرخ مقرر کرنا ممکن ہوتا ہے۔ آئی ایس ایم او نے بھی ان دونوں اقدامات کو مسائل کے ممکنہ حل میں شامل کیا ہے۔
لیکن ان دونوں منصوبوں کے اخراجات بھی صارفین ہی سے وصول کیے جائیں گے۔ عوام کے سامنے ان منصوبوں کا موازنہ اس متبادل سے نہیں کیا گیا کہ پہلے سے موجود بجلی کو منتقل کرنے کے لیے سرمایہ کاری زیادہ فائدہ مند ثابت ہو سکتی ہے یا نہیں۔ بجلی ذخیرہ کرنا، اسے براہ راست استعمال کرنے سے زیادہ مہنگا ہے، جبکہ اسمارٹ میٹرز ترسیلی راہداری کی صلاحیت میں ایک میگاواٹ کا بھی اضافہ نہیں کرتے۔ صارفین کو حق حاصل ہے کہ ان سے کسی بھی منصوبے کے اخراجات وصول کرنے سے پہلے بتایا جائے کہ کون سا خرچ زیادہ بچت کا باعث بنے گا۔
سب سے آسان حل اضافی بجلی فروخت کرنا ہے۔ جنوبی علاقوں کے بجلی گھروں کی پیداوار محدود کرنے کے بجائے ان کی فاضل بجلی جنوبی صنعتوں کو کم نرخوں پر فراہم کی جائے، خصوصاً دن کے وقت، جب بجلی کی پیداوار محدود کرنے کا رجحان عروج پر ہوتا ہے۔
اضافی فروخت ہونے والا ہر یونٹ ملک بھر میں پیداواری صلاحیت کے مقررہ اخراجات کا بوجھ کم کرے گا۔ اسی طرح کراچی یا حیدرآباد کی کسی فیکٹری کو چلانے کے لیے فراہم کیا جانے والا ہر اضافی یونٹ شمالی علاقوں کے بڑے آر ایل این جی بجلی گھروں سے درآمدی گیس کے ذریعے پیدا ہونے والی بجلی کی ضرورت کم کر سکتا ہے۔ اس طرح روپے کے ساتھ ساتھ قیمتی زرمبادلہ کی بھی بچت ہو گی۔ تاہم اس کے لیے دو شرائط ضروری ہیں: کسی دوسرے صارف پر اضافی بوجھ نہ پڑے اور بعد میں اس کا کوئی خرچ گزشتہ برسوں کے بقایاجات کی مد میں وصول نہ کیا جائے۔
اس کے باوجود ایسے خیالات عموماً پہلی ہی ملاقات سے آگے نہیں بڑھ پاتے۔ اکثر ہر حل کو ایک نیا مسئلہ بنا کر پیش کیا جاتا ہے، کیونکہ فیصلہ سازی کے لیے درکار مستند اعدادوشمار دستیاب نہیں ہوتے۔
اصل مسئلہ یہی ہے۔ میری معلومات کے مطابق بجلی کی ترسیلی راہداری یا اس پر دباؤ کم کرنے کے لیے مجوزہ ٹرانسمیشن لائنوں کے حوالے سے کوئی لاگت اور فوائد کا تجزیہ عوامی سطح پر پیش نہیں کیا گیا۔
اس تجزیے کے بغیر کوئی یہ نہیں بتا سکتا کہ اگلا ایک روپیہ کہاں خرچ ہونا چاہیے: شمالی علاقوں میں طلب کے قریب رن آف ریور پن بجلی کے منصوبوں پر، بیٹریوں پر، اسمارٹ میٹرز پر، یا جنوب سے بجلی کی ہر ممکنہ مقدار منتقل کرنے کے لیے زیرِ التوا ٹرانسمیشن لائنوں اور گرڈ اسٹیشنوں کی تعمیر پر۔ جب تک یہ معلومات دستیاب نہیں ہوتیں، ہر فیصلہ محض اندازے پر مبنی ہو گا، جس کی قیمت صارفین ادا کریں گے۔
شفافیت کے لیے کوئی پیچیدہ طریقہ اختیار کرنے کی ضرورت نہیں۔ ہائی وولٹیج ڈائریکٹ کرنٹ (ایچ وی ڈی سی) لائن 25 سالہ تعمیر، ملکیت اور منتقلی لائسنس کے تحت چینی کمپنی اسٹیٹ گرڈ کی ذیلی کمپنی پی ایم ایل ٹی سی کی ملکیت ہے۔ تاہم اس لائن کے دونوں سروں پر این جی سی کا متبادل کرنٹ (AC) نیٹ ورک یہ طے کرتا ہے کہ اس کی کتنی گنجائش استعمال ہو سکتی ہے، جبکہ نظام میں بجلی کی ترسیل اور تقسیم کا شیڈول آئی ایس ایم او مرتب کرتا ہے۔
یہ تینوں ادارے مل کر ایک عوامی اور براہ راست اپ ڈیٹ ہونے والا ڈیش بورڈ قائم کر سکتے ہیں، جس میں پانچ بنیادی معلومات فراہم کی جائیں:
-
جنوبی علاقوں میں موسم اور گھنٹوں کے لحاظ سے بجلی کی پیداواری صلاحیت، ایندھن کی لاگت اور طلب۔
-
3,200 سے 4,800 میگاواٹ کی مفروضہ ترسیلی گنجائش کے مقابلے میں حقیقتاً کتنی بجلی منتقل کی جا رہی ہے۔
-
زیرِ تعمیر ہر ٹرانسمیشن لائن اور گرڈ اسٹیشن کی تفصیلات، بشمول اس کی میگاواٹ میں گنجائش، لاگت اور تکمیل کی تاریخ۔
-
ترسیلی نظام کی رکاوٹ کے باعث سالانہ اور فی یونٹ ہونے والے مالی نقصان کی تفصیل، ساتھ ہی اس کا حساب لگانے کا طریقہ۔
-
کیا صرف جنوبی علاقوں کے لیے دن کے وقت بجلی کی فراہمی کا کوئی ایسا منصوبہ ممکن ہے جس کے ذریعے غیر استعمال شدہ پیداواری صلاحیت کو کسی دوسرے صارف پر اضافی لاگت ڈالے بغیر بروئے کار لایا جا سکے؟
اس معاملے کا مقصد کسی کو موردِ الزام ٹھہرانا نہیں، بلکہ ان لوگوں کے اس حق کو یقینی بنانا ہے جو بجلی کے بل ادا کرتے ہیں اور پورا منظرنامہ جاننا چاہتے ہیں۔ نیپرا 2027 کے بجلی نرخ مقرر کرنے یا نئی سرمایہ کاری کی منظوری دینے سے پہلے یہ معلومات طلب کر سکتا ہے اور اپنی تحقیقات کے نتائج بھی عوام کے سامنے رکھ سکتا ہے۔ بنیادی معیار سادہ ہونا چاہیے: کیا اس فیصلے سے صارفین کے لیے بجلی کے نرخ کم ہوں گے؟
جب تک بجلی کی ترسیلی لائنوں کا مسئلہ حل نہیں ہوتا، یا کم از کم اس کی مکمل تفصیلات سامنے نہیں آتیں، صارفین دو مرتبہ ادائیگی کرتے رہیں گے: ایک بار اس بجلی کی جو وہ استعمال کرتے ہیں، اور دوسری بار اس بجلی کی جو موجود ہونے کے باوجود ان تک نہیں پہنچ پاتی۔
کاپی رائٹ : بزنس ریکارڈر، 2026


Comments