
ایران، افغانستان اور روس کے ساتھ بارٹر ٹریڈ کا طریقہ کار آسان بنانے کیلئے ایس آر او میں ترمیم
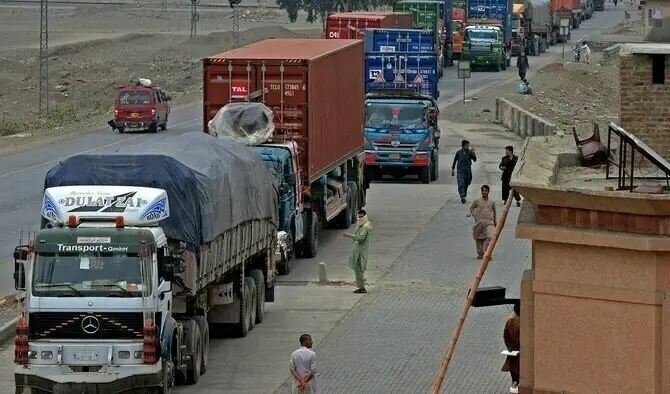

وزارت تجارت نے ایران، افغانستان اور روس کے ساتھ بارٹر ٹریڈ (اشیاء کے تبادلے پر مبنی تجارت) کے طریقہ کار کو بہتر اور مؤثر بنانے کے لیے ایس آر او میں ترامیم کی ہیں۔
ایس آر او کے مطابق، شق (ای) میں لفظ ”گڈز“ کے بعد ”دو ممالک کے درمیان“ کے الفاظ شامل کیے گئے ہیں۔ شق (ایچ) کے بعد ایک نئی شق شامل کی گئی ہے جس کے مطابق کنسورشیم سے مراد پاکستان کی دو یا دو سے زیادہ نجی کمپنیاں ہیں جو کسی ایک تجارتی شراکت دار ملک کی ایک یا زیادہ نجی کمپنیوں کے ساتھ بارٹر ٹریڈ کا معاہدہ کرتی ہیں۔
مزید ترامیم میں شق (جی) سے لفظ ”اینڈ“ کو حذف کیا گیا ہے، جبکہ شق (ایچ) میں موجود فل اسٹاپ کو سیمی کولن اور لفظ ”اینڈ“ سے تبدیل کیا گیا ہے۔ اس کے بعد ایک نئی شق شامل کی گئی ہے جس میں “پابندی شدہ ادارہ” کی تعریف بیان کی گئی ہے۔ اس کے مطابق، “پابندی شدہ ادارہ” کسی ایسے فرد یا کمپنی کو کہا جائے گا جس پر اقوام متحدہ یا دیگر بین الاقوامی اداروں کی جانب سے تجارتی سرگرمیوں میں حصہ لینے پر پابندی عائد ہو، جیسا کہ وزارتِ خارجہ وقتاً فوقتاً نوٹیفائی کرے۔
پیرہ 4 کے ذیلی پیرہ (2) میں لفظ “ادارہ” کے بعد “فرد یا کنسورشیم ” کے الفاظ شامل کیے گئے ہیں۔
پیرہ 5 میں، شق (2) میں موجود عبارت “دستاویزی تصدیق شدہ پاکستانی مشن کی جانب سے، جو یہ تصدیق کرے کہ متعلقہ غیر ملکی کمپنی، افراد اور تجویز کردہ اشیا وزارتِ خارجہ کی جانب سے نوٹیفائی شدہ فہرست کے مطابق غیر ممنوعہ ہیں” کو تبدیل کر کے یہ عبارت شامل کی گئی ہے کہ پاکستانی نجی کمپنی، کنسورشیم یا متعلقہ چیمبر آف کامرس اینڈ انڈسٹری کی جانب سے ایک تحریری یقین دہانی دی جائے گی کہ متعلقہ غیر ملکی کمپنی یا فرد اقوام متحدہ یا دیگر اداروں کی جانب سے پابندی شدہ قرار نہیں دیا گیا، جیسا کہ وزارتِ خارجہ وقتاً فوقتاً نوٹیفائی کرے۔
اسی طرح، شق (4) میں موجود عبارت “ضمیمہ-اے میں درج اشیا اور ممالک کے لحاظ سے کو تبدیل کر کے یہ لکھا گیا ہے کہ اشیا اور ممالک ان امپورٹ پالیسی آرڈر (آئی پی او) اور ایکسپورٹ پالیسی آرڈر (ای پی او) کے مطابق ہوں گے جو اس وقت نافذ العمل ہوں۔
پیرہ 6 میں، ذیلی پیرہ (1) کو تبدیل کر کے یہ تحریر شامل کی گئی ہے کہ درآمد اور برآمد اشیا کی قدر کے مطابق کی جا سکتی ہے، بشرطیکہ کسی ہنگامی صورتحال کے لیے برداشت کا نظام اس حکم نامے کے مطابق لاگو کیا جائے۔”
ذیلی پیرہ (2) میں لفظ “درآمد کنندہ” کے بعد “اور برآمد کنندہ” کے الفاظ شامل کیے گئے ہیں۔ ذیلی پیرہ (6) کو حذف کر دیا گیا ہے۔ ذیلی پیرہ (9) میں لفظ “تشخیص شدہ درآمد کے لیے کے بعد یا برآمد کے الفاظ شامل کیے گئے ہیں۔ اسی طرح، ذیلی پیرہ (11) میں تمام درآمدات کے بعد اور برآمدات کے الفاظ شامل کیے گئے ہیں۔
ذیلی پیرہ (11) کے بعد نئی ذیلی شقیں شامل کی گئی ہیں جن کے مطابق پاکستانی تاجر اشیا کی قدر کا تصفیہ ہر تین ماہ بعد یعنی 120 دن کے اندر مکمل یا جزوی طور پر کرے گا، جیسا کہ متعلقہ ریگولیٹری کلیکٹریٹ آف کسٹمز کی اجازت میں طے کیا گیا ہو۔ ریگولیٹری کلیکٹریٹ آف کسٹمز ہر تین ماہ بعد تصفیے کی نگرانی کرے گا، اور اگر تاجر مقررہ مدت میں تصفیہ نہ کرے تو اجازت نامہ کالعدم ہو جائے گا، اور کلیکٹریٹ کسٹمز ایکٹ 1969 اور دیگر قوانین کے تحت کارروائی شروع کر سکتا ہے۔”
اگر تاجر ایک کنسورشیم کی صورت میں کاروبار کر رہے ہوں تو تمام شراکت دار کمپنیاں مشترکہ اور علیحدہ طور پر ذمہ دار ہوں گی۔ اگر کسی جرم یا کسٹمز ایکٹ 1969 یا دیگر نافذ العمل قوانین کے تحت محصولات یا ٹیکس کی عدم ادائیگی میں ملوث پائی گئیں، تو ان کے خلاف قانونی کارروائی کی جا سکتی ہے۔
کاپی رائٹ بزنس ریکارڈر، 2025
Comments
Comments are closed.