
عارضی مہنگائی کے نام پر سب کچھ داؤ پر لگانا
- مانیٹری پالیسی کمیٹی بظاہر یہ جانچنے کے لیے تیار نظر آتی ہے کہ اس کی خوش قسمتی کب تک ساتھ دیتی ہے

اسٹیٹ بینک آف پاکستان (ایس بی پی) نے گزشتہ تقریباً تین سال کا بیشتر عرصہ بڑی محنت سے اپنے مالی ذخائر دوبارہ بنانے میں صرف کیا ہے۔ 2023 کے بحران کی شدت کے دوران 3 ارب ڈالر سے بھی کم کے مائع زرمبادلہ ذخائر سے اب مرکزی بینک کے پاس تقریباً 21 ارب ڈالر موجود ہیں۔ اس دوران اس نے اپنے فارورڈ بک میں کمی کی، بیرونی قرضوں کی میچورٹیز میں توسیع کی، عالمی سرمایہ مارکیٹ تک رسائی بحال کی اور اتنی لیکویڈیٹی دوبارہ جمع کرلی کہ ادائیگیوں کے توازن کا ایک اور بحران اب نسبتاً کم قریب دکھائی دیتا ہے۔
اور اب جب کہ آخرکار اس کے پاس اضافی وسائل بھی موجود ہیں، مانیٹری پالیسی کمیٹی بظاہر یہ جانچنے کے لیے تیار نظر آتی ہے کہ اس کی خوش قسمتی کب تک ساتھ دیتی ہے۔ پیر کو پالیسی ریٹ 11.5 فیصد پر برقرار رکھنے کا فیصلہ بذاتِ خود کوئی غیر محتاط اقدام نہیں ہے۔
تاہم، اس فیصلے کے پیچھے موجود یہ پُراعتماد مفروضہ کہ مہنگائی کا تازہ جھٹکا عارضی ہے، شرح مبادلہ اسی طرح مستحکم رہ سکتا ہے اور اگر ان میں سے کوئی ایک مفروضہ غلط ثابت ہو تو زیادہ بڑے زرمبادلہ ذخائر ہی کافی تحفظ فراہم کردیں گے، اب اس کا دفاع کرنا مشکل ہوتا جارہا ہے۔
خود ووٹنگ کا نتیجہ بھی مشکل صورتحال کی نشاندہی کرتا ہے۔ فیصلہ کسی صورت متفقہ نہیں تھا، بلکہ اختلاف کرنے والی آوازوں نے شرح سود میں نمایاں اضافے پر زور دیا۔ بڑھتی ہوئی ہیڈ لائن مہنگائی دوبارہ دوہرے ہندسے میں داخل ہوچکی ہے، مہنگائی کی توقعات بڑھ رہی ہیں اور مرکزی بینک خود تسلیم کررہا ہے کہ معاشی منظرنامے کو لاحق خطرات میں اضافہ ہوا ہے، اس لیے اختلاف کرنے والی اقلیت کی تشویش کو بے بنیاد قرار نہیں دیا جاسکتا۔
انتظار کرنا لازماً غلط فیصلہ نہیں ہے۔ قیمتوں میں حالیہ تیزی کا بڑا حصہ واقعی خوراک اور توانائی کے ذریعے آیا ہے، جبکہ معیشت اس حد تک گرم بھی نہیں ہوئی جس طرح پاکستان ماضی میں حد سے زیادہ طلب کے ادوار سے گزرا ہے۔ جب بھی تیل کی قیمتیں بڑھیں، شرح سود میں اضافہ کرتے رہنا یہ دریافت کرنے کا ایک مہنگا طریقہ ہوگا کہ زری پالیسی نہ تو خام تیل پیدا کرسکتی ہے، نہ بحری راستے کھول سکتی ہے اور نہ جنگوں کو ختم کرسکتی ہے۔ مسئلہ یہ ہے کہ عارضی کا لفظ مزید کتنے عرصے تک معقول طور پر استعمال کیا جاسکتا ہے۔
رسدی جھٹکے کی تعریف اس بات سے ہوتی ہے کہ وہ کہاں سے پیدا ہوا ہے، اس بات سے نہیں کہ وہ کتنی تیزی سے ختم ہوتا ہے۔ تیل، مال برداری، انشورنس اور خوراک کی مہنگائی 12 ماہ یا اس سے بھی زیادہ عرصے تک رسد کے پہلو سے پیدا ہونے والی مہنگائی رہ سکتی ہے، لیکن جب کمپنیاں اپنے معاہدوں پر نظرثانی شروع کردیں، حکومتیں انتظامی قیمتوں میں تبدیلی کریں، گھرانے اجرتوں سے متعلق اپنی توقعات تبدیل کریں اور کاروبار قیمتیں مقرر کرنے کے اپنے رویے میں تبدیلی لائیں تو پیدا ہونے والی مہنگائی کو صرف اس بنیاد پر عارضی قرار دینا بے معنی ہوتا جاتا ہے کہ ابتدائی خلل کی وجہ مقامی طلب میں غیر معمولی اضافہ نہیں تھا۔
یہ فرق اب محض نظری بحث نہیں رہا۔ مشرق وسطیٰ کا تنازع پہلے ہی اتنا طویل ہوچکا ہے کہ توانائی کی منڈیوں، مال برداری کے اخراجات، انشورنس پریمیم اور توقعات پر اثر انداز ہورہا ہے، اور یہ فرض کرنے کی کوئی خاص وجہ نہیں کہ یہ تنازع سہولت کے ساتھ ایسے وقت پر ختم ہوجائے گا جو اسٹیٹ بینک کے مہنگائی کے فین چارٹ سے مطابقت رکھتا ہو۔ اگر جنگ امریکی وسط مدتی انتخابات تک اور ممکنہ طور پر اس کے بعد بھی جاری رہتی ہے تو پاکستان کو تین ماہ کی قیمتوں میں تیزی کے بعد فوری بہتری کی صورتحال کا سامنا نہیں ہوگا، بلکہ اسے لاگت کے ماحول میں مسلسل بگاڑ سے نمٹنا ہوگا۔
لہٰذا مانیٹری پالیسی کمیٹی ایک شرط لگا رہی ہے۔ وہ یہ توقع کررہی ہے کہ یہ جھٹکا اتنی مختصر مدت تک رہے گا کہ اس کے دوسرے مرحلے کے اثرات نمایاں طور پر پیدا نہیں ہوں گے، مہنگائی کی توقعات قابو میں رہیں گی اور مجموعی معیشت اتنی تیزی سے نہیں بڑھے گی کہ رسد کے دباؤ کو زیادہ مستقل قیمتوں کے مسئلے میں تبدیل کردے۔
طلب اب غیر فعال نہیں رہی۔ مالی سال 2025-26 میں بڑی صنعتوں میں 5 فیصد اضافہ ہوا، پرچیزنگ مینیجرز انڈیکس (پی ایم آئی) بدستور توسیع کی حد سے اوپر ہے، پیداواری صلاحیت کا استعمال طویل مدتی اوسط کے قریب ہے، نجی شعبے کے قرضوں میں مضبوط اضافہ ہورہا ہے، صارفین کے لیے فنانسنگ میں تیزی آئی ہے اور اسٹیٹ بینک کو توقع ہے کہ مالی سال 2026-27 میں معاشی نمو بڑھ کر 3.5 سے 4.5 فیصد تک پہنچ جائے گی۔ ان میں سے کسی بھی عنصر کو معیشت کا حد سے زیادہ گرم ہونا قرار نہیں دیا جاسکتا، لیکن معیشت واضح طور پر ان محدود طلب کے حالات سے دور ہورہی ہے جنہوں نے ابتدا میں بیرونی کھاتے کو مستحکم کرنے میں مدد دی تھی۔
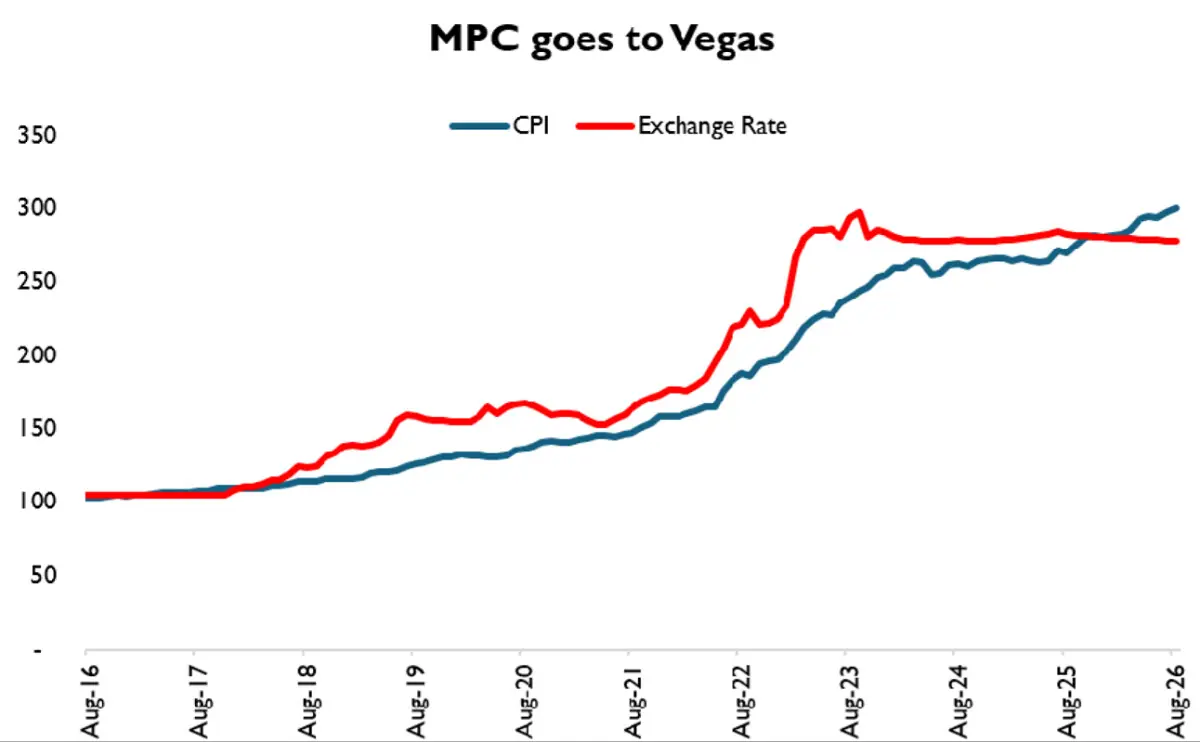
یہ اس لیے اہم ہے کیونکہ جب رسد کی جانب سے مہنگائی اور طلب کی جانب سے مہنگائی کے درمیان فرق کو پالیسی جواز کے طور پر استعمال کیا جائے تو یہ فرق ضرورت سے زیادہ سہل بن سکتا ہے۔ پاکستان کا حالیہ تجربہ پالیسی سازوں کو خاص طور پر محتاط رہنے پر مجبور کرنا چاہیے۔ اگست 2023 سے اگست 2026 کے درمیان ملکی قیمتوں کی سطح میں تقریباً 8 فیصد سالانہ اضافہ ہوا ہے، جبکہ آج کی برائے نام شرح مبادلہ تقریباً وہیں ہے جہاں تین سال قبل تھی۔
یہی وہ معاشی بے قاعدگی ہے جو موجودہ استحکام کے نیچے خاموشی سے موجود ہے۔ پاکستان نے ملکی قیمتوں میں نمایاں اضافے کو اس طرح جذب کرلیا ہے کہ برائے نام شرح مبادلہ میں اس نوعیت کی کوئی تبدیلی نہیں ہوئی جو تجارتی شراکت دار ممالک کے مقابلے میں مسلسل مہنگائی کے فرق کے ساتھ عموماً ہونی چاہیے۔
روپے کی قدر میں افراط زر کے تناسب سے لازماً اور میکانکی انداز میں کمی ہونا ضروری نہیں، اور قوتِ خرید کی برابری (پرچیزنگ پاور پیریٹی) بھی کوئی ایسا فطری قانون نہیں جو ماہانہ بنیاد پر خودکار طور پر کام کرتا ہو۔ ترسیلات زر، سرمائے کی آمد و رفت، زرمبادلہ ذخائر کا جمع ہونا، شرح سود میں فرق، درآمدات میں کمی، انتظامی اقدامات اور توقعات، سب اہمیت رکھتے ہیں، اور یہ عوامل طویل عرصے تک برائے نام شرح مبادلہ کو اس کی طویل مدتی نسبتی قیمت کے بنیادی معیار سے دور رکھ سکتے ہیں۔
لیکن یہ عوامل نسبتی قیمتوں کو غیر اہم نہیں بنا سکتے۔ اگر ملکی قیمتیں ہمارے تجارتی شراکت دار ممالک کے مقابلے میں مسلسل نمایاں تیزی سے بڑھتی رہیں جبکہ برائے نام شرح مبادلہ بڑی حد تک مستحکم رہے تو حقیقی شرح مبادلہ میں مسلسل قدر میں اضافہ ہوتا رہے گا، الا یہ کہ پیداواری صلاحیت، شرائطِ تجارت یا برآمدی کارکردگی میں اتنی بہتری آئے جو اس کی توجیہ کرسکے۔
اس بات کے بہت کم شواہد موجود ہیں کہ پیداواری صلاحیت میں کوئی ایسا غیر معمولی اضافہ ہوا ہے جو اس ایڈجسٹمنٹ کی وضاحت کرسکے۔ صنعتی سرگرمیاں بحال ہورہی ہیں، کوئی بڑی تبدیلی نہیں آرہی، برآمدات بحال ہورہی ہیں، ان میں غیر معمولی تیزی نہیں آرہی، اور معاشی نمو اب صرف ان شرحوں کی جانب واپس آرہی ہے جنہیں پاکستان ماضی میں بھی حاصل کرتا رہا ہے، لیکن کسی نے انہیں مشرقی ایشیا میں پیداواری صلاحیت کے غیر معمولی عروج سے تعبیر نہیں کیا۔
یہی وہ مقام ہے جہاں 21 ارب ڈالر کے مائع زرمبادلہ ذخائر پر اسٹیٹ بینک کا اطمینان، ذخائر کی کامیاب تعمیرِ نو کی محض خوشی منانے سے زیادہ اہم ہوجاتا ہے۔ یہ ذخائر حقیقی، قیمتی اور بڑی محنت سے حاصل کیے گئے ہیں، اور 2023 کی بحرانی سطح سے انہیں دوبارہ تعمیر کرنے کا کریڈٹ دیا جانا چاہیے۔ خطرہ اس وقت شروع ہوتا ہے جب جمع شدہ وسائل کو اس بات کا ثبوت سمجھ لیا جائے کہ خود مشکلات اور خطرات کی نوعیت تبدیل ہوگئی ہے۔
یہ فرق انتہائی اہم ہے کیونکہ زرمبادلہ ذخائر کی کفایت اور شرح مبادلہ کا توازن ایک ہی چیز نہیں ہیں۔ ذخائر کا بڑا ذخیرہ مرکزی بینک کو دباؤ جذب کرنے، ایڈجسٹمنٹ کو ہموار کرنے اور وقت خریدنے کی صلاحیت فراہم کرتا ہے، لیکن کسی ایڈجسٹمنٹ کو مؤخر کرنے کی صلاحیت اس بات کا ثبوت نہیں کہ بنیادی ایڈجسٹمنٹ کی ضرورت ہی نہیں رہی۔
پاکستان پہلے بھی یہ منظر دیکھ چکا ہے۔ بیرونی فنانسنگ بہتر ہوتی ہے، زرمبادلہ ذخائر بڑھتے ہیں، شرح مبادلہ مستحکم ہوتی ہے، اعتماد بحال ہوتا ہے اور خود کرنسی کا استحکام آہستہ آہستہ اس بات کا ثبوت سمجھا جانے لگتا ہے کہ معاشی نظام میں بنیادی طور پر تبدیلی آچکی ہے۔
سبق شاذ ہی یہ رہا ہے کہ ذخائر فرضی تھے۔ ذخائر بالکل حقیقی تھے، مسئلہ یہ تھا کہ انہوں نے پالیسی سازوں کو اتنا وقت فراہم کردیا کہ وہ یہ سمجھنے لگے کہ نسبتی قیمتوں میں جمع ہوتا ہوا عدم توازن کسی طرح غیر اہم ہوگیا ہے۔
ستم ظریفی یہ ہے کہ زرمبادلہ ذخائر کا بڑا حفاظتی ذخیرہ بالآخر پالیسی کی غلطی کرنا مزید آسان بناسکتا ہے۔ بینک میں 3 ارب ڈالر موجود ہوں تو پالیسی سازوں کے پاس تجربات کی گنجائش بہت کم ہوتی ہے، لیکن 21 ارب ڈالر کی موجودگی میں ناموافق تیل کے جھٹکے کو برداشت کرنے، حقیقی شرح مبادلہ کو زیادہ مضبوط ہونے دینے اور دنیا کے سازگار ہونے کا انتظار کرنے کا رجحان نمایاں طور پر بڑھ جاتا ہے۔
زیادہ مضبوط تنقید یہ ہے کہ اسٹیٹ بینک بظاہر اس بات پر بہت زیادہ مطمئن دکھائی دیتا ہے کہ اس وقت کتنی چیزوں کا بیک وقت درست سمت میں ہونا ضروری ہے۔ مشرق وسطیٰ کا جھٹکا ختم ہونا چاہیے، خوراک کی مہنگائی معمول پر آنی چاہیے، دوسرے مرحلے کے اثرات قابو میں رہنے چاہئیں، مہنگائی کی توقعات میں اضافہ رکنا چاہیے، ترسیلات زر غیر معمولی طور پر مضبوط رہنی چاہئیں، بیرونی فنانسنگ دستیاب رہنی چاہیے، معاشی نمو میں بہتری کے ساتھ درآمدی طلب قابل انتظام رہنی چاہیے اور روپے کو کسی نمایاں برائے نام ایڈجسٹمنٹ کے بغیر بڑھتے ہوئے مہنگائی کے فرق کو مسلسل جذب کرنا ہوگا۔
ان میں سے کسی ایک مفروضے پر یقین کرنا قابل فہم ہے۔ لیکن ان تمام مفروضوں پر بیک وقت شرط لگانا وہ مقام ہے جہاں پالیسی محتاط حکمت عملی سے کم اور نیواڈا کے جوئے خانے کے دورے سے زیادہ مشابہ دکھائی دینے لگتی ہے۔
Comments