
بجلی کی پیداوار: آر ایل این جی کی واپسی باوجود کوئلے کا کردار برقرار
- متوقع سے زیادہ ہائیڈل پیداوار اور اضافی ایل این جی کارگو کی آمد نے حقیقی پیداوار اور ریفرنس پیداوار کے درمیان فرق کو کم کرنے میں مدد دی

مئی نے پاکستان کے پاور سیکٹر کو کچھ انتہائی ضروری ریلیف فراہم کیا۔ دو ماہ تک شدید آر ایل این جی کی قلت، بجلی پیداوار کے بڑھتے ہوئے خسارے، اور سپلائی کی دستیابی کے بارے میں بڑھتی ہوئی تشویش کے بعد آخرکار نظام کو کچھ سانس لینے کا موقع ملا۔
متوقع سے زیادہ ہائیڈل پیداوار اور اضافی ایل این جی کارگو کی آمد نے حقیقی پیداوار اور ریفرنس پیداوار کے درمیان فرق کو کم کرنے میں مدد دی۔ تاہم اس بہتری کے باوجود ماہ کے اعداد و شمار یہ بھی یاد دلاتے ہیں کہ اس شعبے کا سب سے بڑا مسئلہ اب صرف ایندھن کی دستیابی نہیں رہا، بلکہ یہ بڑھتی ہوئی حد تک لچک کا مسئلہ بن چکا ہے۔
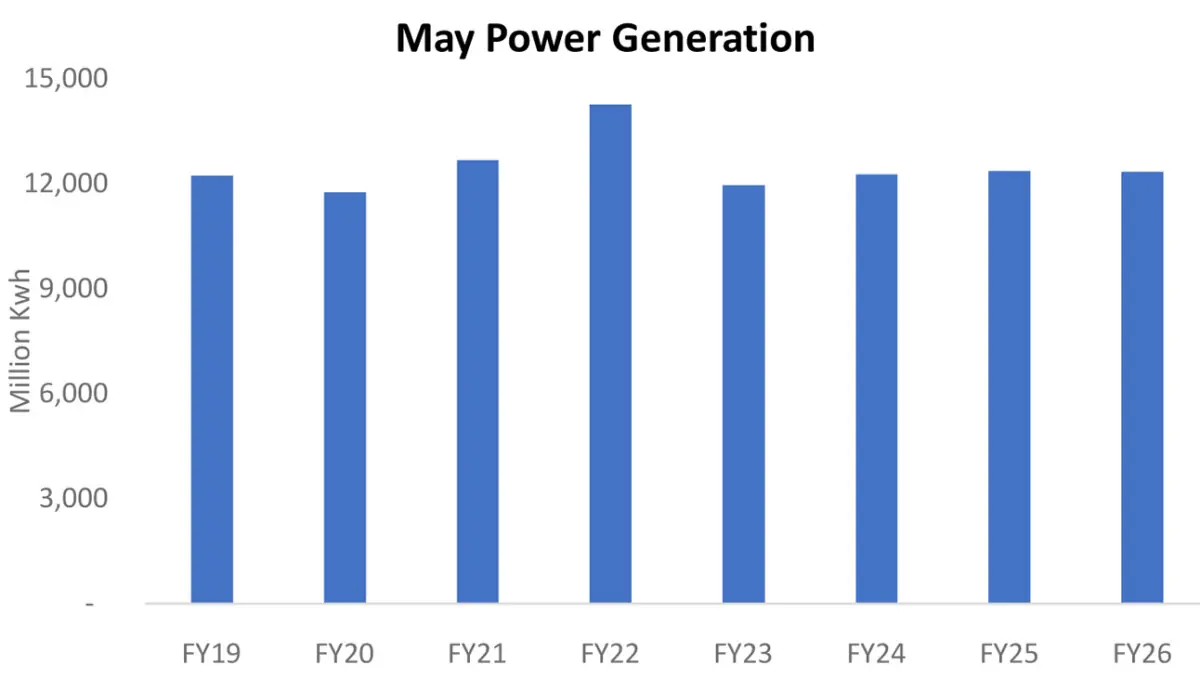
نیشنل گرڈ کی پیداوار مئی 2026 کے دوران 12.3 ارب کلو واٹ آور رہی، جو سالانہ 2.2 فیصد کم ہے۔ مالی سال 26 کے ابتدائی 11 ماہ کے دوران مجموعی پیداوار 111.7 ارب کلو واٹ آور تک پہنچ گئی، جو پچھلے سال کے مقابلے میں صرف 1 فیصد زیادہ ہے۔
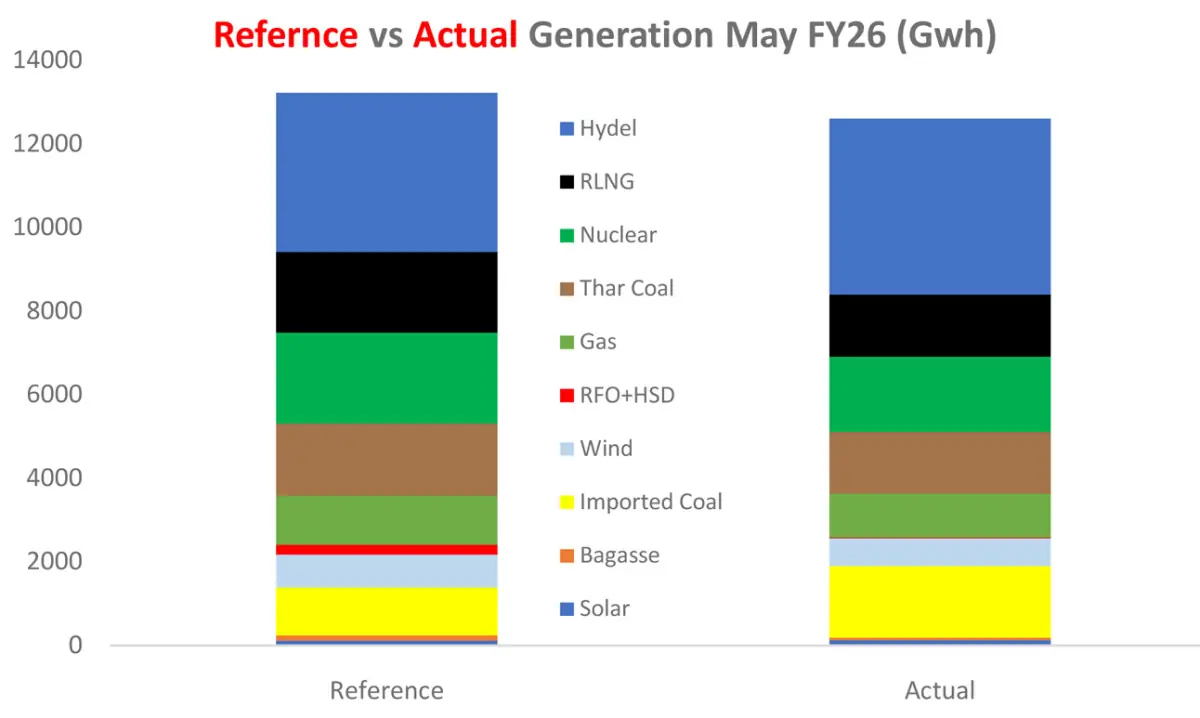
مزید اہم بات یہ ہے کہ پیداوار مالی سال 22 میں ریکارڈ کی گئی بلند ترین سطح سے تقریباً 8 فیصد کم رہی، جو اس بات کی نشاندہی کرتی ہے کہ بار بار ٹیرف میں کمی اور صنعتی صارفین کی گرڈ میں واپسی کے باوجود طلب ابھی تک اپنی تاریخی بلند سطحوں سے کافی نیچے ہے۔
ریفرنس لیولز کے مقابلے میں پیداوار کا خسارہ اپریل کے مقابلے میں نمایاں طور پر کم ہوا۔ حقیقی پیداوار ریفرنس سے تقریباً 5 فیصد کم رہی، جبکہ ایک ماہ پہلے یہ کمی 11 فیصد تھی۔ یہ بہتری بڑی حد تک ہائیڈل پیداوار کی وجہ سے ہوئی، جو ایک بار پھر نظام کا سہارا بنی۔
ہائیڈل کا حصہ پیداواری مکس میں بڑھ کر 33 فیصد تک پہنچ گیا اور ریفرنس لیولز سے تقریباً 10 فیصد زیادہ رہا۔
ایک ایسے نظام میں جو تیزی سے درآمدی ایندھن پر انحصار کرتا جا رہا ہے اور بیرونی جھٹکوں کے لیے حساس ہے، ہائیڈل نے وہی کم لاگت ریلیف فراہم کیا جس کی پالیسی ساز توقع کر رہے تھے۔ اگر ہائیڈل کی مضبوط پیداوار نہ ہوتی تو فیول لاگت کی صورتحال کہیں زیادہ خراب ہوتی۔
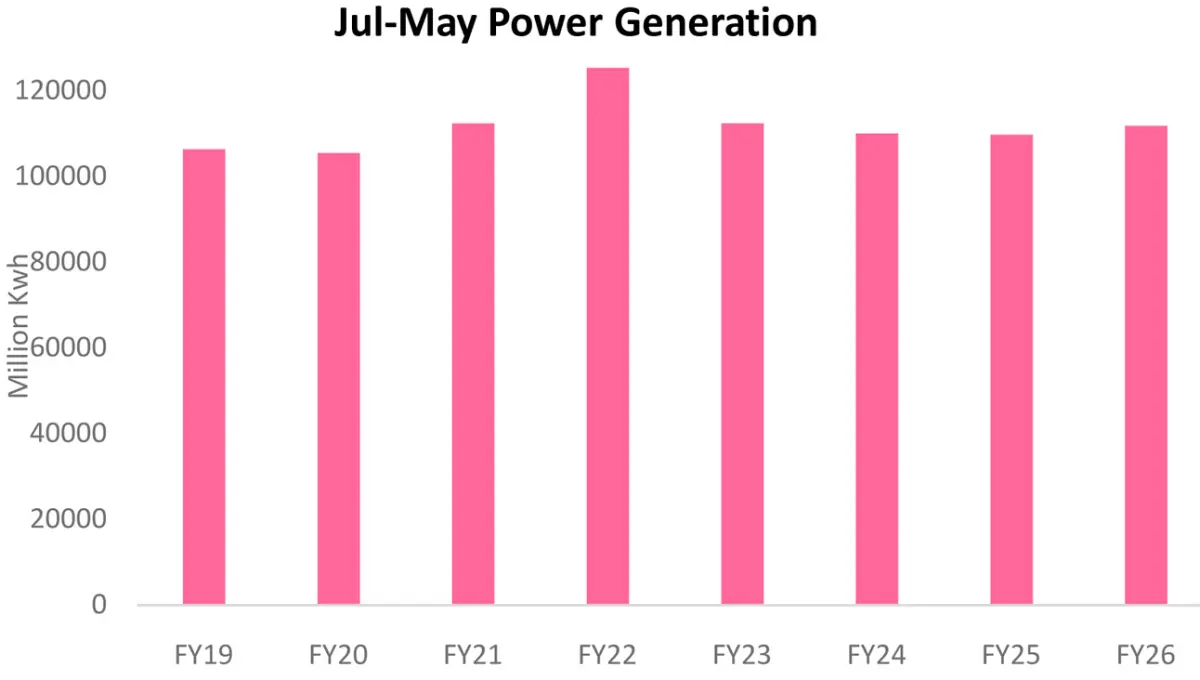
ریلیف کا دوسرا ذریعہ آر ایل این جی تھا۔ ایک ماہ پہلے ایل این جی درآمدات کے آغاز کے بعد سے اپنی کم ترین سطح پر پہنچنے کے بعد آر ایل این جی پر مبنی پیداوار نے جزوی بحالی دکھائی، کیونکہ پاکستان نے عالمی توانائی منڈیوں میں جاری رکاوٹوں کے باوجود ایل این جی کارگو حاصل کرنے میں کامیابی حاصل کی۔ آر ایل این جی کا حصہ پیداواری مکس میں بڑھ کر 12 فیصد تک پہنچ گیا۔ اگرچہ یہ اب بھی ریفرنس لیول سے تقریباً 23 فیصد کم ہے، لیکن یہ بحالی اپریل کی تقریباً مکمل غیر موجودگی کے مقابلے میں ایک اہم بہتری ہے۔
آر ایل این جی کی واپسی اور ہائیڈل پیداوار میں بہتری عام طور پر فیول لاگت کے دباؤ کو کم کرنے کے لیے کافی ہوتی۔ تاہم فیول مکس ایک مختلف تصویر پیش کرتا ہے۔
درآمدی کوئلہ منصوبہ بندی کے مفروضوں سے سب سے بڑا انحراف رہا۔
ہائیڈل کی بہتر دستیابی اور آر ایل این جی کی جزوی بحالی کے باوجود درآمدی کوئلے سے بجلی کی پیداوار ریفرنس سے تقریباً 48 فیصد زیادہ رہی، اور مجموعی پیداوار کا تقریباً 14 فیصد حصہ بنی۔ درآمدی کوئلے کے بڑے کردار کا تسلسل یہ ظاہر کرتا ہے کہ گرڈ کو درپیش چیلنج اب صرف توانائی کی دستیابی کا نہیں رہا۔ بڑا مسئلہ یہ ہے کہ بجلی کب درکار ہوتی ہے، نہ کہ کتنی درکار ہوتی ہے۔
یہ وہ جگہ ہے جہاں پاکستان کا سولر انقلاب گفتگو میں داخل ہوتا ہے۔
ملک میں تیزی سے بڑھنے والے بیہائنڈ دی میٹر اور آف گرڈ سولر سسٹمز دن کے وقت گرڈ کی طلب کو کم کر رہے ہیں۔ دوپہر کے وقت پیداوار کی سطحیں واضح طور پر کم ہیں، جبکہ مجموعی بجلی کی کھپت اس کے برعکس سمت میں جا رہی ہے۔ اس کا نتیجہ ایک گہرے ڈک کَرْو کی صورت میں نکل رہا ہے جو نظام کے آپریشنز کو بنیادی طور پر تبدیل کر رہی ہے۔
جیسے ہی سورج غروب ہوتا ہے، گرڈ پر طلب اچانک واپس آ جاتی ہے۔ نظام کو بہت تیزی سے پیداوار بڑھانی پڑتی ہے، جو چند سال پہلے غیر معمولی سمجھی جاتی۔ یہ ذمہ داری روایتی طور پر فلیکسیبل جنریشن ذرائع، خصوصاً آر ایل این جی پلانٹس پر ہوتی ہے۔ لیکن حالیہ بحالی کے باوجود آر ایل این جی کی دستیابی اب بھی منصوبہ بندی کے مفروضوں سے کم ہے۔
اس کا نتیجہ یہ ہے کہ دیگر ذرائع کو ایسے کام کرنے کے لیے زیادہ استعمال کیا جا رہا ہے جن کے لیے وہ بنیادی طور پر ڈیزائن نہیں کیے گئے تھے۔ درآمدی کوئلے کے پلانٹس زیادہ اور طویل وقت تک چل رہے ہیں۔ زیادہ مہنگی پیداوار کو ڈسپیچ کیا جا رہا ہے۔ فیول لاگت بلند رہتی ہے۔ اور ماہانہ فیول کاسٹ ایڈجسٹمنٹ مسلسل پانچویں مہینے مثبت رہی ہے، جبکہ مئی کے لیے تقریباً 1 روپے فی یونٹ کا اضافہ طلب کیا گیا ہے۔
آپریشنل دباؤ تیزی سے واضح ہوتا جا رہا ہے۔ پاکستان کے روزانہ لوڈ پروفائل کی شکل اب قبل از سولر دور سے کوئی مشابہت نہیں رکھتی۔ طلب زیادہ تر شام کے اوقات میں مرکوز ہو رہی ہے، جس سے بجلی کی پیداوار میں تیزی سے اضافہ کی سخت ضرورت پیدا ہو رہی ہے جو نہ صرف جنریشن کی لچک بلکہ ٹرانسمیشن کی صلاحیت کو بھی آزمائش میں ڈال رہی ہے۔
یہ چیلنج صرف ایندھن کی دستیابی تک محدود نہیں۔ ٹرانسمیشن کی رکاوٹیں اب بھی بجلی کو پیداوار والے علاقوں سے طلب والے مراکز تک پہنچانے میں مشکلات پیدا کر رہی ہیں۔ برسوں کی سرمایہ کاری نے یقیناً نظام کو بہتر بنایا ہے، لیکن وقفے وقفے سے آنے والے دباؤ کے حالات اب بھی موجودہ رکاوٹوں کو بے نقاب کرتے ہیں۔ یہ مسئلہ خاص طور پر شام کے پیک اوقات میں واضح ہوتا ہے، جب طلب میں معمولی اضافہ بھی نظام پر شدید دباؤ ڈال دیتا ہے۔
یہ ستم ظریفی نظر انداز کرنا مشکل ہے۔ پاکستان کا سولر بوم درحقیقت ملک کو ایک بڑے توانائی بحران سے بچانے میں مددگار ثابت ہوا ہے۔ اگر یہ نہ ہوتا تو ایل این جی سپلائی میں خلل اور وسیع تر جغرافیائی سیاسی غیر یقینی صورتحال ایندھن کی درآمدات میں نمایاں اضافہ اور زرمبادلہ کے ذخائر پر زیادہ دباؤ کا باعث بن سکتی تھی۔ لیکن یہی سولر بوم اب آپریشنل سطح پر نئے چیلنجز بھی پیدا کر رہا ہے، جن کے مطابق گرڈ کو کبھی ڈیزائن نہیں کیا گیا تھا۔
مئی نے ظاہر کیا کہ جب ہائیڈل حالات بہتر ہوں اور ایل این جی کارگو بروقت پہنچیں تو شعبہ عارضی ریلیف حاصل کر سکتا ہے۔ لیکن اس نے یہ بھی دکھایا کہ بنیادی چیلنج اب بھی پوری قوت کے ساتھ موجود ہے۔ ڈک کَرْو مزید گہرا ہو رہا ہے۔ شام کے ریمپس مزید تیز ہو رہے ہیں۔ درآمدی کوئلہ منصوبہ سازوں کی توقعات سے زیادہ کردار ادا کر رہا ہے۔ اور اپریل کے مقابلے میں بہتر فیول مکس کے باوجود صارفین کو ایک اور مثبت فیول ایڈجسٹمنٹ کا سامنا ہے۔
بحران شاید کچھ حد تک کم ہوا ہو، لیکن توازن برقرار رکھنے کی جدوجہد ابھی ختم نہیں ہوئی۔
Comments