
پیک اوقات کی مہنگی بجلی
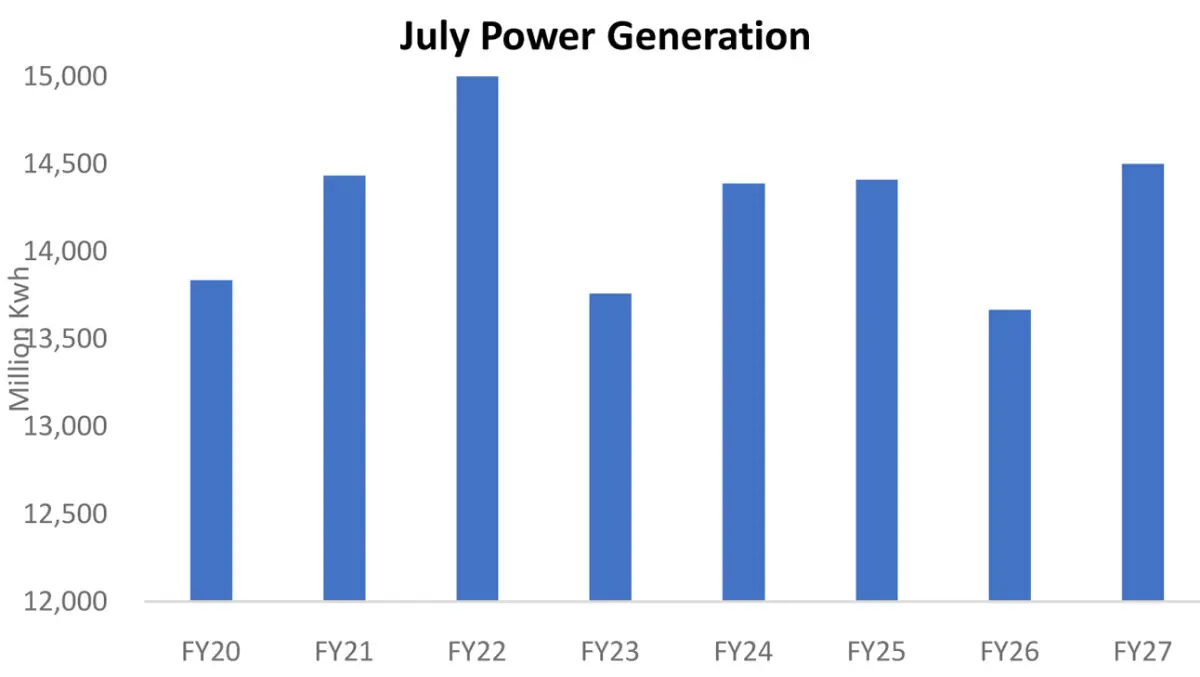
- قومی گرڈ سے بجلی کی پیداوار جولائی میں 14.5 ارب یونٹس تک پہنچ گئی، جو سالانہ 6 فیصد زیادہ ہے

پاکستان میں بجلی کی طلب واپس آگئی ہے۔ مسئلہ یہ ہے کہ اس طلب کو پورا کرنے کی لاگت میں ڈرامائی طور پر تبدیلی آچکی ہے۔
قومی گرڈ سے بجلی کی پیداوار جولائی میں 14.5 ارب یونٹس تک پہنچ گئی، جو سالانہ 6 فیصد زیادہ ہے۔ تاہم گزشتہ 12 ماہ کی بنیاد پر دیکھا جائے تو شرح نمو اب بھی معمولی، یعنی 2.8 فیصد ہے۔ اس لیے ماہانہ بنیاد پر زیادہ مضبوط اعداد و شمار بجلی کی کھپت میں وسیع پیمانے پر تیزی کے بجائے طلب میں نمایاں اضافے کی عکاسی کرتے ہیں۔
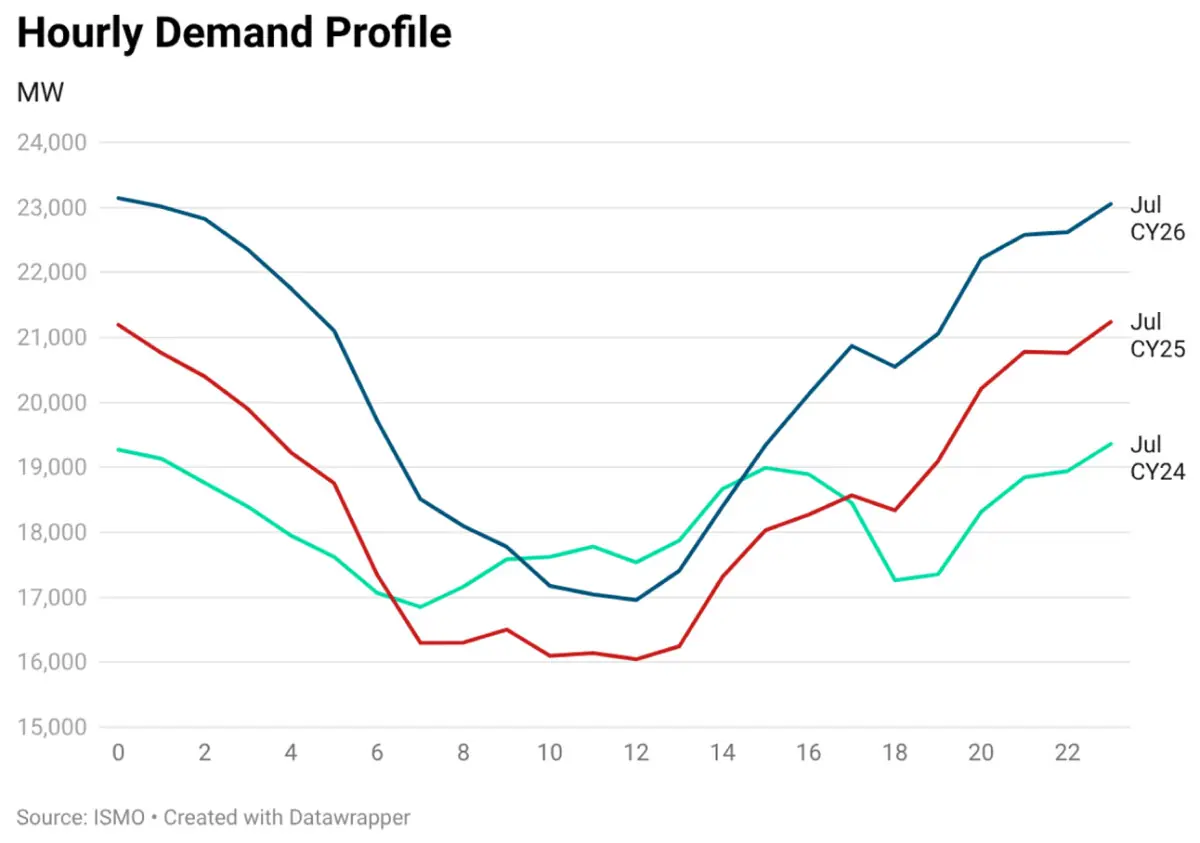
یہ تبدیلی بجلی کی طلب کے فی گھنٹہ پروفائل میں سب سے زیادہ نمایاں ہے۔ جولائی میں دن کے بیشتر اوقات قومی گرڈ کی طلب اب 2025 اور 2024 دونوں کے مقابلے میں نمایاں طور پر زیادہ ہے۔ زیادہ اہم بات یہ ہے کہ شام کے پیک میں تیزی سے اضافہ ہوا ہے۔ دو سال پہلے کی طلب کا کریو اب تقریباً ایک مختلف نظام جیسا دکھائی دیتا ہے۔
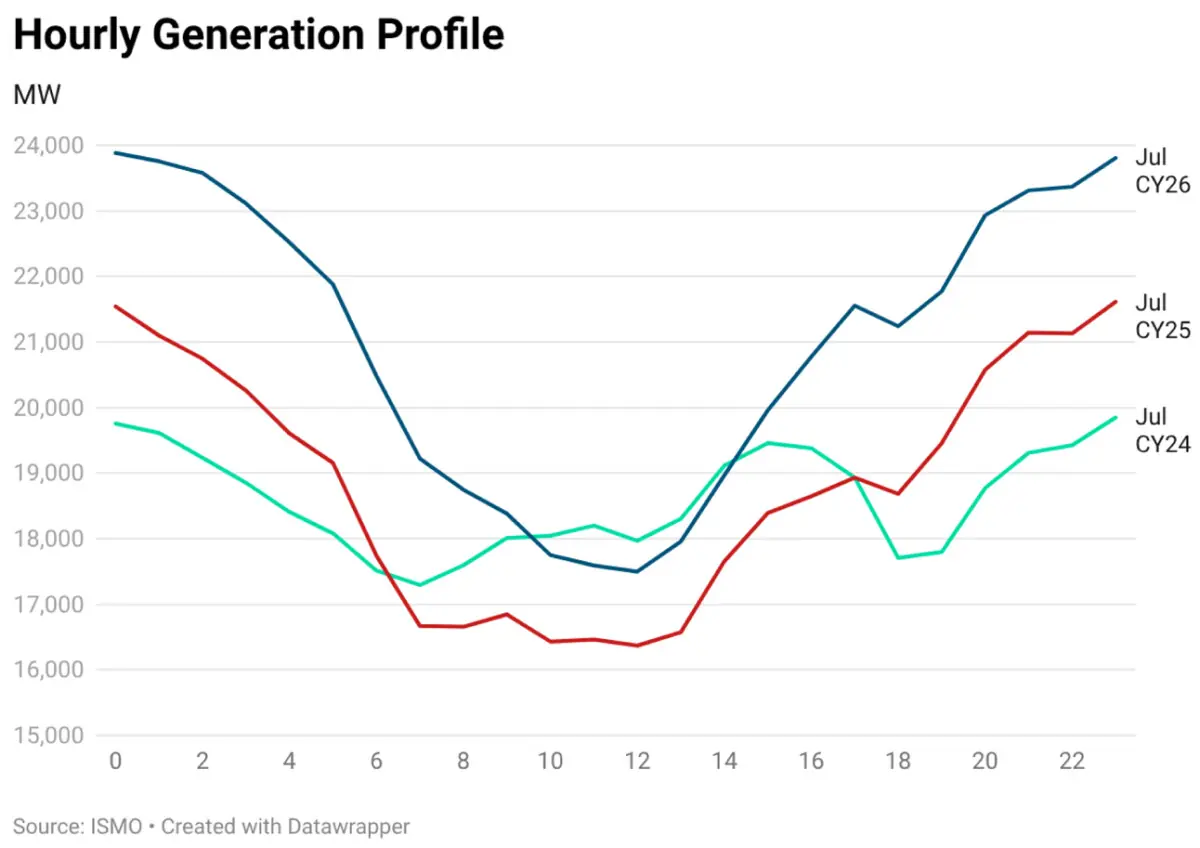
کیپٹو جنریشن سے صنعتی صارفین کی گرڈ پر واپسی اس صورتحال کا ایک بڑا حصہ ہے۔ کیپٹو پاور کی قیمت مسلسل ناقابلِ مقابلہ ہونے کے باعث صنعتی طلب گرڈ پر واپس آگئی ہے۔ اسی دوران سولر نے دن کے اوقات میں گرڈ کی طلب کو مسلسل کم کیا ہے۔ اس صورتحال نے زیادہ نمایاں ڈک کریو پیدا کردی ہے۔ دھوپ کے اوقات میں گرڈ کی طلب تیزی سے گرتی ہے، پھر سورج غروب ہوتے ہی تیزی سے بڑھ جاتی ہے۔
یہ شام کے وقت طلب میں تیز اضافہ اب پاور سسٹم کے لیے اصل امتحان بنتا جارہا ہے۔
جولائی میں بجلی کی پیداوار مجموعی طور پر ریفرنس سطح کے مطابق رہی، جو آر ایل این جی میں شدید رکاوٹ کے بدترین دور میں پیدا ہونے والی کمی کے مقابلے میں ایک خوش آئند بہتری ہے۔ تاہم ایندھن کا مکس ظاہر کرتا ہے کہ بدلتے ہوئے طلب کے پروفائل کو پورا کرنے کے لیے نظام کو کس حد تک دباؤ برداشت کرنا پڑا۔
ہائیڈل واضح طور پر سب سے نمایاں رہا۔ پیداوار تقریباً 6 ارب یونٹس تک پہنچ گئی، جو مجموعی پیداوار کا تقریباً 40 فیصد ہے۔ یہ ماہانہ ہائیڈل پیداوار کی ریکارڈ بلند سطح تھی اور گزشتہ ریکارڈ کے مقابلے میں بھی نمایاں طور پر زیادہ رہی۔ پیداوار ریفرنس سطح سے بھی تقریباً 8 فیصد زیادہ رہی، جس سے سسٹم کو پیک ڈیمانڈ سیزن کے آغاز میں کم لاگت والی بجلی کا ایک بڑا حصہ دستیاب ہوا۔
آر ایل این جی کی بحالی کا عمل بھی جاری رہا۔ مجموعی پیداوار میں اس کا حصہ تقریباً 11 فیصد رہا، جبکہ حقیقی پیداوار ریفرنس سطح سے تقریباً 12 فیصد کم رہی۔ یہ فرق تنازع کے ابتدائی مہینوں کے مقابلے میں کافی کم ہوا ہے، کیونکہ عالمی گیس مارکیٹ میں رکاوٹ کے باوجود پاکستان ایل این جی کارگو حاصل کرنے میں کامیاب رہا۔ تاہم جولائی مسلسل پانچواں مہینہ تھا جس میں آر ایل این جی سے بجلی کی پیداوار ریفرنس سطح سے کم رہی۔
لیکن آر ایل این جی کی کمی واحد مسئلہ نہیں تھی۔ امپورٹڈ کول اس سے بڑا معاملہ بن کر سامنے آیا۔
امپورٹڈ کول سے بجلی کی پیداوار ریفرنس سطح سے حیران کن طور پر 144 فیصد زیادہ رہی، جبکہ مجموعی پیداوار میں اس کا حصہ تقریباً 11 فیصد تک پہنچ گیا۔ سسٹم نے امپورٹڈ کول سے توقع کے مقابلے میں 1.2 ارب سے زائد اضافی یونٹس پیدا کیے۔ جولائی میں امپورٹڈ کول سے ماہانہ بنیاد پر بجلی کی پیداوار کی بلند ترین ریکارڈ سطح بھی دیکھی گئی۔
یہ محض ناکافی بجلی پیداوار کی کہانی نہیں ہے۔ یہ وقت اور طلب کی مناسبت کی کہانی ہے۔
دن کے درمیانی حصے میں سسٹم کے پاس وافر مقدار میں بجلی موجود ہے۔ سولر نے اس صورتحال کو مستقل طور پر تبدیل کردیا ہے۔ لیکن جیسے ہی سورج غروب ہوتا ہے، سسٹم کو روایتی ذرائع سے بڑی مقدار میں بجلی درکار ہوتی ہے تاکہ انہیں تیزی سے آن لائن لایا جاسکے۔ آر ایل این جی کی پیداوار اب بھی ریفرنس سطح سے کم ہے اور شام کے وقت طلب میں اضافہ تیزی سے ہورہا ہے، اس لیے بوجھ تیزی سے تھرمل یونٹس، بشمول امپورٹڈ کول، پر منتقل ہوتا جارہا ہے۔
اور اس کی ایک قیمت ہے۔
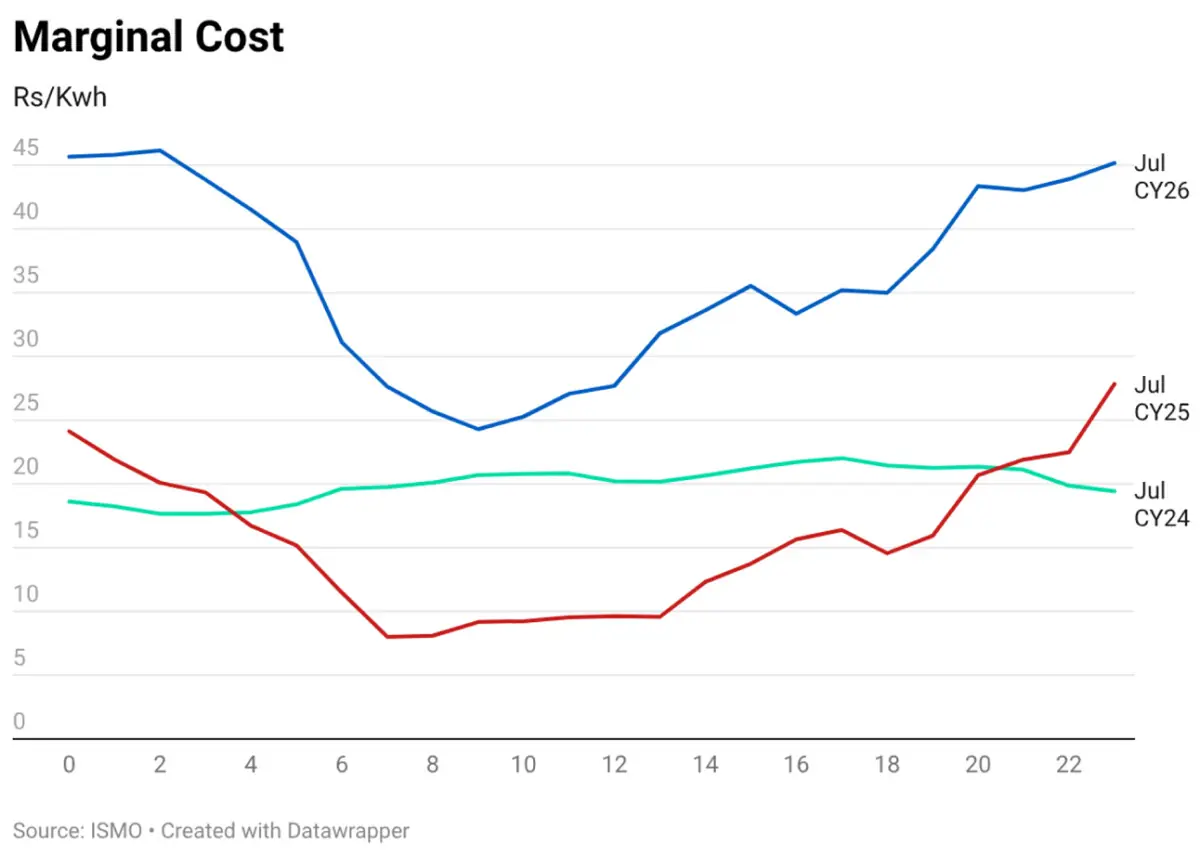
جولائی میں پیک ڈیمانڈ کے دوران بجلی پیدا کرنے کی مارجنل کاسٹ 46 روپے فی یونٹ تک پہنچ گئی۔ یہ گزشتہ 2 سال میں اسی عرصے کے دوران دیکھی گئی سطح کے مقابلے میں ڈرامائی طور پر زیادہ ہے۔ آر ایل این جی خاص طور پر مہنگی رہی، جس سے بجلی پیدا کرنے کی اوسط لاگت تقریباً 47 روپے فی یونٹ تک پہنچ گئی، جو اب تک کی بلند ترین سطح ہے۔
بلند درآمدی قیمتوں پر اسپاٹ ایل این جی کارگو کے استعمال کا اثر اب پیک ڈیمانڈ پوری کرنے کی لاگت میں براہ راست ظاہر ہورہا ہے۔
یہ طلب میں بحالی کا وہ پہلو ہے جو قدرے غیر آرام دہ ہے۔ بجلی کی زیادہ کھپت گرڈ کے لیے اچھی ہے۔ اس سے اثاثوں کا استعمال بہتر ہوتا ہے، صنعتی صارفین واپس آتے ہیں اور مقررہ اخراجات زیادہ تعداد میں یونٹس پر تقسیم ہوجاتے ہیں۔ لیکن اگر اضافی یونٹس شام کے پیک کے دوران مہنگی تھرمل جنریشن کے ذریعے فراہم کیے جارہے ہوں تو یہ بحالی ایندھن کی ایک خاصی بڑی لاگت کے ساتھ بھی آتی ہے۔
لہٰذا جولائی کی فیول کاسٹ ایڈجسٹمنٹ 2 روپے فی یونٹ سے زیادہ رہنے کی توقع ہے۔ اس سے صارفین پر دباؤ کی ایک اور تہہ بڑھ جائے گی، خاص طور پر کئی ماہ کی معتدل ایڈجسٹمنٹس کے بعد۔
یہ مسئلہ فوری طور پر کم ہوتا دکھائی نہیں دیتا۔ اگست اور ستمبر میں عموماً سال کی سب سے زیادہ بجلی کی طلب سامنے آتی ہے۔
اسی دوران ایل این جی کی سپلائی اور قیمتوں کو متاثر کرنے والی جغرافیائی سیاسی رکاوٹ کا بھی کوئی واضح اختتام نظر نہیں آرہا۔ اگر آر ایل این جی کی دستیابی محدود یا مہنگی رہی تو شام کے وقت طلب میں تیزی سے اضافے کے دوران نظام متبادل تھرمل ذرائع پر مزید انحصار کرتا رہے گا۔
دریں اثنا، سولر کی کہانی رکی نہیں ہے۔ مزید روف ٹاپ اور بیہائنڈ دی میٹر سولر بدستور دن کے اوقات میں گرڈ کی طلب کو کم کررہی ہے، جبکہ بیٹریاں بھی اب اس صورتحال میں ایک نئی جہت کا اضافہ کرنا شروع ہوگئی ہیں۔ اسٹوریج ممکنہ طور پر شام کے وقت طلب میں تیزی سے اضافے کو کسی حد تک متوازن کرسکتا ہے، لیکن اس کا مطلب یہ بھی ہے کہ بجلی کی روایتی طلب کا پروفائل پیش گوئی کرنا مزید مشکل ہوتا جارہا ہے۔
چنانچہ پاکستان کا پاور سیکٹر ایک غیر معمولی مرحلے میں داخل ہورہا ہے۔ بجلی کی طلب بحال ہورہی ہے، لیکن اس طلب کی ساخت جنریشن سسٹم کے مقابلے میں زیادہ تیزی سے تبدیل ہورہی ہے۔
ہائیڈل دستیاب ہونے کی صورت میں سستی توانائی فراہم کرسکتا ہے۔ سولر دن کے وقت گرڈ پر بوجھ کم کرسکتا ہے۔ لیکن سورج غروب ہونے کے بعد سسٹم کو اب بھی لچکدار تھرمل جنریشن کی ضرورت ہوتی ہے، اور یہ لچک تیزی سے مہنگی ہوتی جارہی ہے۔
اب مسئلہ یہ نہیں رہا کہ پاکستان کے پاس کافی بجلی ہے یا نہیں۔ اصل سوال یہ ہے کہ جس وقت ملک کو بجلی کی سب سے زیادہ ضرورت ہوتی ہے، اس وقت اسے پیدا کرنے کی لاگت کتنی ہے۔
Comments