
سیمنٹ انڈسٹری کیلئے بڑھتے خطرات
- گزشتہ چند برسوں میں یہ شعبہ حجم کو برقرار رکھنے کے لیے برآمدات کے سہارے پر انحصار کرتا رہا ہے
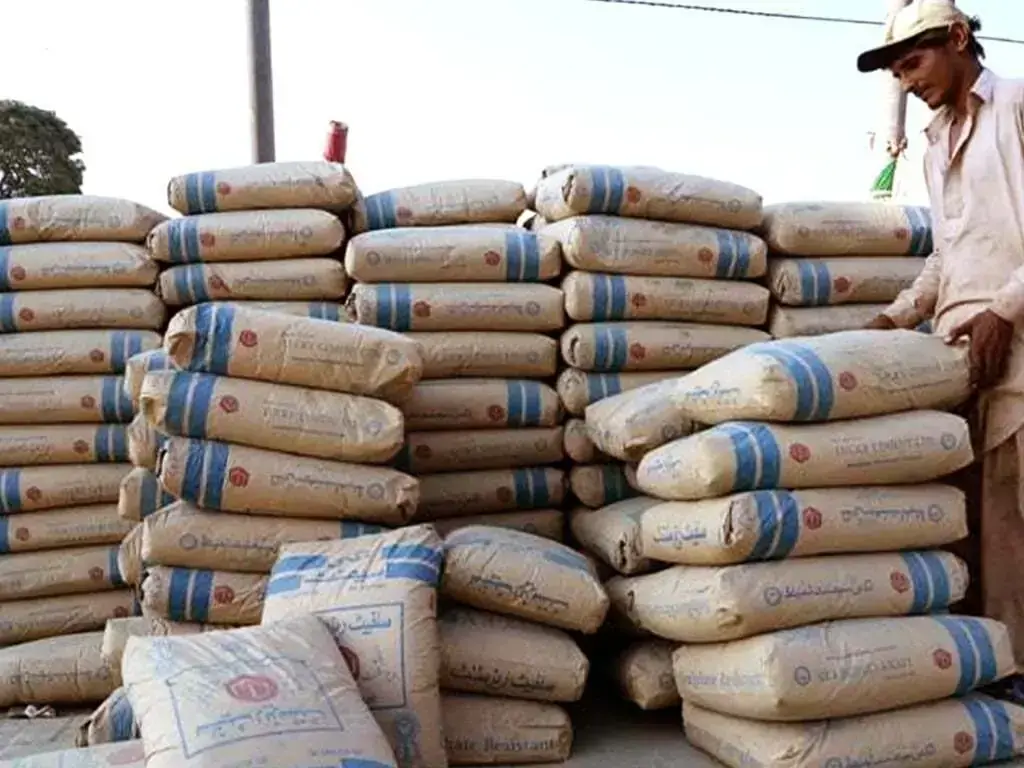

اگرچہ عالمی میکرو اکنامک ماحول تیزی سے غیر مستحکم ہوتا جا رہا ہے، سیمنٹ انڈسٹری کی کارکردگی مالی سال 26 کے پہلے نو ماہ میں ایک مقامی بحالی کی کہانی پیش کرتی ہے۔
گزشتہ چند برسوں میں یہ شعبہ حجم کو برقرار رکھنے کے لیے برآمدات کے سہارے پر انحصار کرتا رہا ہے، تاہم اب یہ رجحان دوبارہ مقامی مارکیٹ کی طرف منتقل ہو گیا ہے۔
مالی سال 26 کے ابتدائی 9 ماہ میں مجموعی آف ٹیک 10 فیصد بڑھا، جس کو مقامی طلب میں 11 فیصد کے نمایاں اضافے اور برآمدات سے 6 فیصد کے محدود حصے نے سہارا دیا۔ اس توازن کی واپسی عموماً پیداواری کمپنیوں کے لیے منافع کے مارجنز کو بہتر بناتی ہے کیونکہ انہیں مقامی مارکیٹ میں نسبتاً زیادہ قیمتوں کا اختیار حاصل ہوتا ہے، جبکہ برآمدی منڈیاں زیادہ مسابقتی ہوتی ہیں۔
تاہم اس بحالی کے باوجود انڈسٹری کو زائد پیداواری صلاحیت کے مسئلے کا سامنا ہے۔ اگرچہ اوسط ماہانہ مقامی طلب بڑھ کر ایک صحت مند سطح تک پہنچ گئی ہے، یعنی تقریباً 3.9 ملین ٹن، جو کہ تقریباً بلند ترین سالوں کے قریب ہے اور مالی سال 25 میں نظر آنے والی 7 سالہ کم ترین سطح سے بحالی ظاہر کرتی ہے، مگر حجم کی نوعیت تبدیل ہو چکی ہے۔
مجموعی پیداواری صلاحیت تقریباً 65 ملین ٹن تک پہنچ گئی ہے، جو کہ مالی سال 21 کے تیز ترقی کے دور کے مقابلے میں 22 فیصد زیادہ ہے۔ اگرچہ پلانٹس اب زیادہ مصروف ہیں، لیکن کپیسٹی کا استعمال 60 فیصد کی حد سے آگے نہیں بڑھ پا رہی۔
آنے والی سہ ماہی کے لیے منظرنامہ بھی لاگت کے بڑھتے ہوئے دباؤ کی وجہ سے غیر یقینی ہے۔ سیمنٹ ایک توانائی سے بھرپور صنعت ہے اور درآمدی کوئلے اور ایندھن پر انحصار اسے جغرافیائی سیاسی تناؤ کے اثرات کے لیے حساس بناتا ہے۔
جیسے جیسے رکاوٹیں جاری ہیں، کوئلے کی قیمتوں میں اضافے کے باعث کئی سیمنٹ پروڈیوسرز کی پیداواری لاگت بڑھنے جا رہی ہے۔ ماضی میں پاکستانی سیمنٹ ساز کمپنیاں ان اضافی لاگتوں کو مقامی صارفین پر منتقل کرنے میں نسبتاً آسانی محسوس کرتی رہی ہیں، لیکن مارکیٹ کی برداشت کی بھی ایک حد ہوتی ہے۔
جیسے جیسے ایندھن کی قیمتوں میں اضافہ ٹرانسپورٹ اور دیگر ان پٹس تک پھیلتا ہے، نجی تعمیراتی شعبے کی قوتِ خرید متاثر ہو سکتی ہے، جس سے وہ بحالی بھی سست پڑ سکتی ہے جس پر انڈسٹری اس وقت انحصار کر رہی ہے۔
افغانستان کے ساتھ سرحد پار کشیدگی بھی ترسیلات کو پیچیدہ بنا رہی ہے، جس سے مقامی مارکیٹ کی صورتحال مزید نازک ہو جاتی ہے۔ اگرچہ حکومت نے معاشی ماحول کو مثبت دکھانے کے لیے مارگیج پر سبسڈیز متعارف کرائی ہیں، لیکن لاگت کا دباؤ حتیٰ کہ سب سے زیادہ پرجوش مقامی خریداروں کو بھی پیچھے ہٹا سکتا ہے۔
صارفین اور پروڈیوسرز دونوں کے لیے توانائی اور ایندھن کے بڑھتے ہوئے اخراجات کے درمیان، کسی بڑے میکرو اکنامک جھٹکے کے خلاف موجود حفاظتی گنجائش روز بروز کم ہوتی جا رہی ہے۔
Comments