سیمنٹ سیکٹر میں غیر مساوی بحالی
- ستمبر 2026 میں سیمنٹ کی مجموعی ترسیلات سالانہ بنیادوں پر 6 فیصد اضافے کے ساتھ 46 لاکھ 20 ہزار ٹن تک پہنچ گئیں

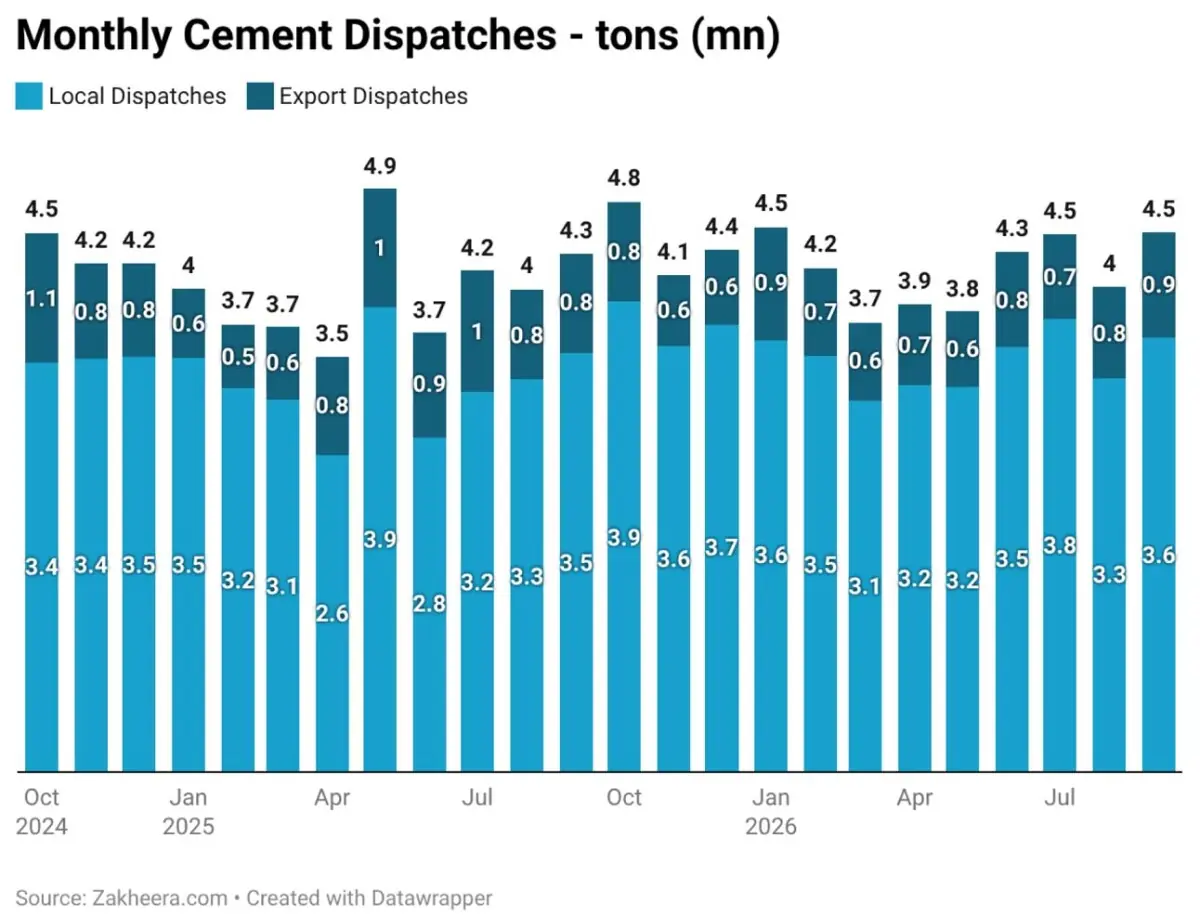
پاکستان کے سیمنٹ کے شعبے نے مالی سال 2027 کی پہلی سہ ماہی کا اختتام مثبت انداز میں کیا، کیونکہ برآمدات میں مسلسل کمزوری کے باوجود مقامی طلب میں اضافہ دیکھنے میں آیا۔ ستمبر 2026 میں سیمنٹ کی مجموعی ترسیلات سالانہ بنیادوں پر 6 فیصد اضافے کے ساتھ 46 لاکھ 20 ہزار ٹن تک پہنچ گئیں۔ ماہانہ بنیادوں پر بھی ترسیلات میں 14.5 فیصد اضافہ ہوا، جو اگست 2026 میں نسبتاً سست سرگرمی کے بعد تعمیراتی سرگرمیوں میں کسی حد تک بہتری کی نشاندہی کرتا ہے۔
ترسیلات میں اضافے کی بنیادی وجہ مقامی فروخت رہی، جو ستمبر 2025 کے مقابلے میں 7.4 فیصد بڑھ کر 37 لاکھ 90 ہزار ٹن ہوگئی۔ ماہانہ بنیادوں پر یہ اضافہ اس سے بھی زیادہ، یعنی 15.5 فیصد رہا۔ اس بہتری کی ایک وجہ مون سون سے متعلق رکاوٹوں کے بعد تعمیراتی سرگرمیوں میں تیزی آنا ہوسکتی ہے۔ تاہم، ابھی یہ کہنا قبل از وقت ہوگا کہ آیا یہ بہتری تعمیراتی شعبے کی طلب میں مسلسل بحالی کی علامت ہے یا نہیں۔
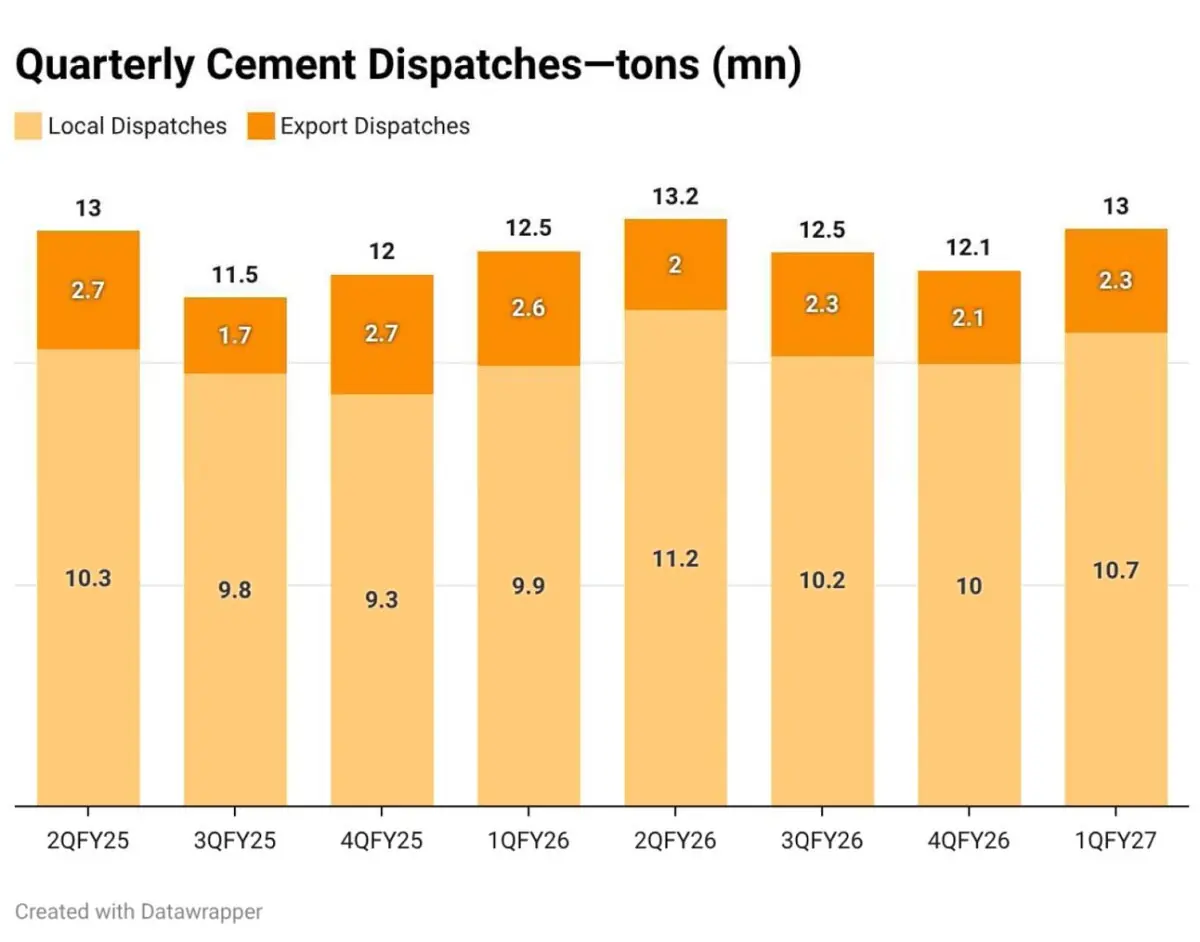
مالی سال 2027 کی پہلی سہ ماہی کے دوران سیمنٹ کی مجموعی ترسیلات 3.9 فیصد سالانہ اضافے کے ساتھ ایک کروڑ 31 لاکھ 40 ہزار ٹن تک پہنچ گئیں۔ مقامی ترسیلات 7.8 فیصد بڑھ کر ایک کروڑ 8 لاکھ 50 ہزار ٹن رہیں، جبکہ برآمدات 11.4 فیصد کمی کے ساتھ 23 لاکھ ٹن تک آگئیں۔ یہ اعدادوشمار ظاہر کرتے ہیں کہ مقامی منڈی بحالی کی جانب گامزن ہے، لیکن برآمدات میں مسلسل کمزوری مجموعی ترقی کی رفتار کو محدود کررہی ہے۔
علاقائی صورتحال میں نمایاں فرق نظر آتا ہے۔ شمالی علاقوں میں ستمبر 2026 کے دوران مقامی ترسیلات میں 4.7 فیصد اضافہ ہوا، لیکن برآمدات مکمل طور پر نہ ہونے کے باعث مجموعی ترسیلات سالانہ بنیادوں پر 2.4 فیصد کم ہوگئیں۔ افغان سرحد کی بندش اور روایتی برآمدی منڈیوں میں رکاوٹیں شمالی علاقوں کے سیمنٹ ساز اداروں کے لیے مشکلات پیدا کررہی ہیں۔ مالی سال 2027 کی پہلی سہ ماہی کے دوران شمالی علاقوں سے برآمدات صفر رہیں، جبکہ گزشتہ سال کی اسی سہ ماہی میں یہ تقریباً 6 لاکھ 60 ہزار ٹن تھیں۔ اس صورتحال نے مقامی فروخت میں ہونے والے اضافے کے فوائد کو بڑی حد تک ختم کردیا۔
دوسری جانب جنوبی علاقوں کی کارکردگی کہیں بہتر رہی۔ ستمبر 2026 میں مجموعی ترسیلات سالانہ بنیادوں پر تقریباً 30 فیصد بڑھیں، جسے مقامی فروخت میں 23.5 فیصد اور برآمدات میں 36.3 فیصد اضافے سے سہارا ملا۔ اس ماہ جنوبی علاقوں سے برآمدات 8 لاکھ 30 ہزار ٹن تک پہنچ گئیں، جو جنوری 2026 کے بعد بلند ترین سطح ہے۔ سہ ماہی بنیادوں پر جنوبی علاقوں کی برآمدات میں 19.1 فیصد اضافہ ہوا۔ اس سے ظاہر ہوتا ہے کہ سمندری راستوں کے ذریعے بیرونی منڈیوں تک رسائی نے جنوبی علاقوں کے صنعت کاروں کو فائدہ پہنچایا ہے، تاہم یہ اضافہ شمالی علاقوں کی برآمدات میں ہونے والے نقصان کی تلافی کے لیے کافی نہیں تھا۔
پیداواری صلاحیت کے استعمال میں بہتری آئی ہے، لیکن صنعت اب بھی اپنی مکمل صلاحیت سے نمایاں طور پر کم سطح پر کام کررہی ہے۔ ستمبر 2026 میں مجموعی پیداواری صلاحیت کا استعمال تقریباً 66 فیصد تک پہنچ گیا، جبکہ سہ ماہی اوسط تقریباً 60 فیصد رہی، جو گزشتہ سال کے مقابلے میں 2 فیصد پوائنٹس زیادہ ہے۔ اس کے باوجود غیر استعمال شدہ پیداواری صلاحیت خاصی زیادہ ہے، بالخصوص شمالی علاقوں میں، جہاں ستمبر 2026 کے دوران صلاحیت کا استعمال تقریباً 57 فیصد رہا۔
دریں اثنا، سیمنٹ کی قیمتیں بلند سطح پر برقرار ہیں۔ ستمبر 2026 میں فی بوری اوسط قیمت سالانہ بنیادوں پر تقریباً 10 فیصد اضافے کے ساتھ ایک ہزار 549 روپے ہوگئی، جبکہ سہ ماہی اوسط قیمت ایک ہزار 545 روپے فی بوری رہی، جو 9 فیصد زیادہ ہے۔ قیمتوں میں اضافے سے سیمنٹ ساز اداروں کو اپنی آمدنی برقرار رکھنے میں مدد مل سکتی ہے، لیکن اس سے تعمیراتی لاگت بھی بڑھ جاتی ہے۔ پہلے ہی محدود گھریلو بجٹ اور قرض لینے کی بلند لاگت کا سامنا کرنے والے خاندانوں کے لیے یہ صورتحال تعمیرات کے راستے میں ایک رکاوٹ بنی ہوئی ہے۔
آگے چل کر مالی سال 2027 کے لیے مقامی طلب کا منظرنامہ کسی حد تک بہتر دکھائی دیتا ہے۔ رہائشی تعمیرات کی سرگرمیوں میں بتدریج بہتری آسکتی ہے۔ تاہم، قرض لینے کی لاگت اب بھی بلند ہے، نجی سرمایہ کاری کمزور ہے اور تعمیرات کے زیادہ اخراجات بحالی کی رفتار محدود کرسکتے ہیں۔ سرکاری اخراجات کا انحصار بھی اس بات پر ہوگا کہ ترقیاتی فنڈز کتنی تیزی سے جاری کیے جاتے ہیں اور منصوبوں پر عملی پیش رفت کس رفتار سے ہوتی ہے۔
برآمدات میں اتار چڑھاؤ برقرار رہنے کا امکان ہے۔ افغان سرحد دوبارہ کھلنے سے شمالی علاقوں کے صنعت کاروں کو اپنی کھوئی ہوئی برآمدات کا کچھ حصہ بحال کرنے میں مدد مل سکتی ہے، جبکہ جنوبی علاقوں کو بیرونی منڈیوں سے فائدہ پہنچنے کا سلسلہ جاری رہ سکتا ہے۔ تاہم، کوئلے کی بلند قیمتیں، مال برداری کے اخراجات اور علاقائی کشیدگی پیداواری لاگت اور برآمدی مسابقت کو متاثر کرسکتی ہیں۔
مجموعی طور پر، سیمنٹ کی صنعت میں بحالی اب بھی محدود اور غیر یکساں ہے۔ مقامی فروخت میں اضافے نے برآمدات کی کمزوری کے اثرات کو کسی حد تک کم کیا ہے، جبکہ غیر استعمال شدہ پیداواری صلاحیت اب بھی بلند ہے۔ اصل امتحان یہ ہوگا کہ آیا آنے والے مہینوں میں مقامی طلب میں اضافہ برقرار رہتا ہے یا نہیں، اور آیا اس بہتری کو محض موسمی تبدیلی کے بجائے حقیقی تعمیراتی سرگرمیوں اور سرمایہ کاری سے مسلسل سہارا ملتا ہے۔
Comments