
ایک یونیکورن سے وینچر کیپیٹل ایکو سسٹم تشکیل نہیں پاتا، گوبی پارٹنرز
- ’’ایک یونیکورن سے پورا ایکو سسٹم تشکیل نہیں پاتا، لیکن یہ ضرور ثابت ہو سکتا ہے کہ وہ ایکو سسٹم کیا پیدا کرنے کی صلاحیت رکھتا ہے۔‘‘
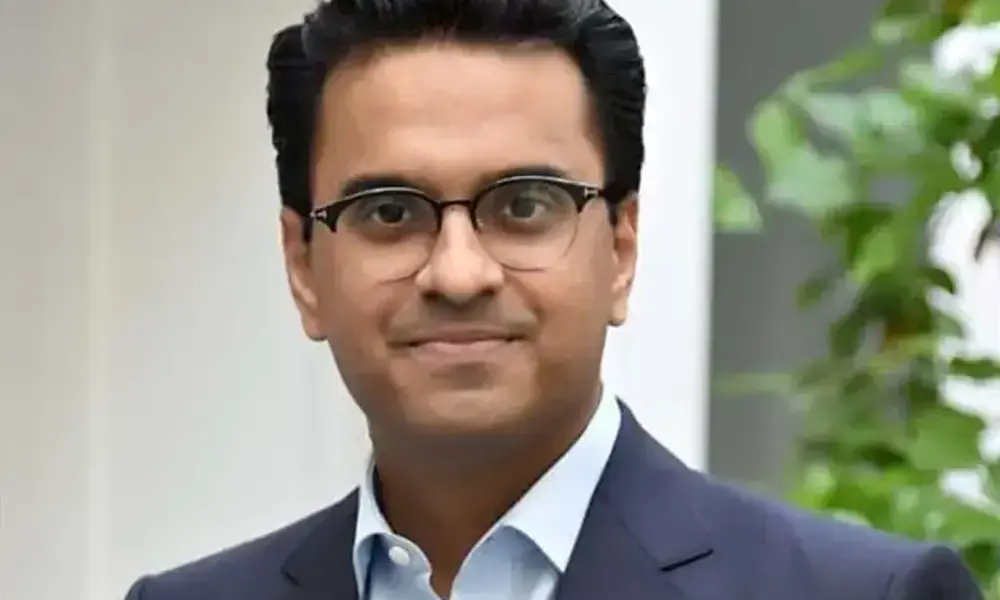

گوبی پارٹنرز پاکستان کے مینیجنگ پارٹنر اور فاطمہ گوبی وینچر (ایف جی وی) کے پارٹنر نائل اوبرائے اکرام نے کہا ہے کہ پاکستان کے وینچر کیپیٹل ایکو سسٹم میں اگرچہ بہتری کے آثار موجود ہیں، تاہم اسے پائیدار بنیادوں پر مستحکم کرنے کے لیے ملکی سطح پر مزید سرمایہ، فالو آن سرمایہ کاری اور مضبوط ادارہ جاتی شمولیت درکار ہے۔
نائل اوبرائے اکرام وینچر کیپیٹل، سرمایہ کاری مینجمنٹ، کیپیٹل مارکیٹس اور کارپوریٹ ایڈوائزری کے شعبوں میں 15 سال سے زائد تجربہ رکھتے ہیں۔ گوبی پارٹنرز پاکستان میں وہ سرمایہ کاری کمیٹی کے رکن ہونے کے ساتھ سرمایہ کاری ٹیم کی نگرانی، ممکنہ سرمایہ کاری کے مواقع کی تلاش اور جائزے، پورٹ فولیو معاونت اور سرمایہ کاروں سے تعلقات کی ذمہ داریاں بھی انجام دیتے ہیں۔
بزنس ریکارڈر سے خصوصی گفتگو میں انہوں نے فاطمہ گوبی وینچرز، فاسٹ کی ایک ارب ڈالر کی قدر تک رسائی، پاکستان کے وینچر کیپیٹل ایکو سسٹم کی موجودہ صورتحال، مقامی سرمایہ کی کمی اور پاکستانی کمپنیوں کو عالمی سطح پر وسعت دینے میں درپیش مشکلات پر اظہار خیال کیا۔
بزنس ریکارڈر ریسرچ: 2022 میں ایف جی وی نے فاسٹ میں ایسی کیا بات دیکھی جو دیگر سرمایہ کاروں کی نظر سے اوجھل رہی؟ اس کے بعد کاروبار میں کیا تبدیلی آئی؟ ایف جی وی نے کتنی سرمایہ کاری کی، اس کے پاس کتنے حصص ہیں اور کیا اب تک کوئی منافع حاصل کیا گیا ہے؟
نائل اوبرائے اکرام: جب ہم نے 2022 میں فاسٹ میں سرمایہ کاری کی تو ہمارے سامنے محض ایک اور ڈیجیٹل اثاثہ پلیٹ فارم کا موقع نہیں تھا، بلکہ اس سے کہیں وسیع امکان موجود تھا۔ اس کے بانیان رافی اور ڈینیئل اس بات پر غور کر رہے تھے کہ نئے مالیاتی ذرائع ابھرتی ہوئی مارکیٹوں میں بالخصوص مالیاتی مصنوعات تک رسائی اور سرحد پار رقوم کی منتقلی سے متعلق موجودہ ناکاریاں کس طرح دور کر سکتے ہیں۔
تاہم، اصل امتیاز اس بات میں تھا کہ وہ اسے کس انداز میں تشکیل دینا چاہتے تھے۔ اس وقت ڈیجیٹل اثاثوں کی بیشتر صنعت پہلے صارفین حاصل کرنے اور بعد میں ضوابط سے نمٹنے پر توجہ دے رہی تھی، جبکہ ان کا طریقہ اس کے برعکس تھا۔ وہ لائسنسنگ کو ترجیح دے رہے تھے، ابتدا ہی میں تعمیلی نظام قائم کرنا چاہتے تھے اور ضابطہ کاری کو رکاوٹ کے بجائے مسابقتی برتری سمجھتے تھے۔ ہمیں یہ حکمت عملی بہت پسند آئی۔
مالیاتی خدمات میں اعتماد اور ضابطہ کارانہ اعتبار کسی پائیدار کاروبار کی بنیاد ہوتے ہیں، جبکہ ابتدا ہی میں نسبتاً مشکل راستہ اختیار کرنے سے ہمیں بانیان کی سوچ اور صلاحیتوں کے بارے میں بھی بہت کچھ سمجھنے میں مدد ملی۔
اس کے بعد بنیادی نظریہ تبدیل نہیں ہوا، بلکہ کاروبار کا حجم بڑھا ہے۔ فاسٹ اب 125 ممالک میں صارفین کو خدمات فراہم کر رہا ہے، اس کے والیٹس کی تعداد 30 لاکھ سے زیادہ ہے، ادارہ جاتی صارفین ایک ہزار سے زائد ہیں جبکہ سالانہ بنیاد پر لین دین کا حجم 40 ارب ڈالر سے تجاوز کر چکا ہے۔ آمدنی میں سال بہ سال تقریباً چھ گنا اضافہ ہوا ہے اور کمپنی منافع کما رہی ہے۔
جہاں تک ہماری سرمایہ کاری کا تعلق ہے، ہم سرمایہ کاری کی رقم، ملکیتی حصص یا فنڈ کی سطح پر حاصل ہونے والے منافع کی تفصیلات ظاہر نہیں کرتے۔ البتہ یہ بتا سکتا ہوں کہ ایف جی وی نے سیریز اے کی مشترکہ قیادت کی تھی، ہم اب بھی خاطر خواہ اقلیتی حصص رکھتے ہیں اور ہم نے اس میں سے کوئی حصہ فروخت نہیں کیا۔
بی آر ریسرچ: ایک ارب ڈالر کی قدر ایک بڑی خبر ہے۔ اس قدر کی بنیاد کیا ہے؟
نائل اوبرائے اکرام: میرے خیال میں زیادہ اہم سوال یہ نہیں کہ ایک ارب ڈالر کی قدر کو کیا چیز درست ثابت کرتی ہے، بلکہ یہ ہے کہ اگر قدرِ تخمینہ کو بحث سے نکال دیا جائے تو فاسٹ کے بارے میں کون سی بنیادی باتیں برقرار رہتی ہیں۔
فاسٹ کے معاملے میں تین چیزیں نمایاں ہیں اور ان میں سے کوئی بھی محض جذبات یا مارکیٹ کے رجحان کی بنیاد پر نہیں ہے۔
پہلی چیز حجم ہے۔ پلیٹ فارم سالانہ بنیاد پر 40 ارب ڈالر سے زیادہ مالیت کے لین دین کر رہا ہے اور آمدنی میں سال بہ سال تقریباً چھ گنا اضافہ ہو رہا ہے۔
دوسری چیز منافع بخش ہونا ہے۔ فاسٹ پہلے ہی منافع کما رہی ہے، جو اس رفتار سے ترقی کرنے والی کمپنی کے لیے غیر معمولی بات ہے۔ اس سے تیز رفتار ترقی کے باعث پیدا ہونے والے مالی وسائل کے خطرے میں بھی نمایاں کمی آتی ہے۔
تیسری چیز اس کاروبار کا مضبوط دفاعی ڈھانچہ ہے۔ کمپنی 125 ممالک میں صارفین کو خدمات فراہم کرتی ہے، اس کے ایک ہزار سے زائد ادارہ جاتی صارفین ہیں اور متعدد ممالک میں لائسنس، ضابطہ کارانہ منظوریوں اور تعمیلی نظام کا ایک مضبوط ڈھانچہ قائم کر چکی ہے۔
چنانچہ ہمارے لیے کمپنی کی قدرِ تخمینہ بالآخر ایک نتیجہ ہے۔ زیادہ اہم سوال یہ ہے کہ آیا بنیادی کاروبار حجم، منافع اور نقل کیے جانے میں دشواری کے اعتبار سے مسلسل بہتر ہو رہا ہے، اور ہماری توجہ انہی بنیادی عوامل پر ہے۔
بی آر ریسرچ: چونکہ فاسٹ کی سرگرمیاں اور مارکیٹ کی رسائی زیادہ تر بین الاقوامی ہے، کیا اس کی کامیابی واقعی پاکستان کے وینچر کیپیٹل ایکو سسٹم کی مضبوطی کی عکاسی کرتی ہے؟
نائل اوبرائے اکرام: یہاں فرق کو سمجھنا ضروری ہے۔ فاسٹ ایک عالمی کمپنی ہے۔ اس کے صارفین، آمدنی اور ضابطہ کارانہ دائرۂ کار بین الاقوامی ہیں اور یہ بنیادی طور پر پاکستان میں فروخت کے ذریعے ایک ارب ڈالر کی کمپنی نہیں بنی۔
تاہم، اس کی کامیابی میں پاکستان کا ایک اہم پہلو ضرور موجود ہے۔ فاسٹ کے بانیوں میں سے ایک پاکستانی ہے، کمپنی کو پاکستانی باصلاحیت افراد سے بھی فائدہ پہنچا ہے، جبکہ اس کی سیریز اے کی مشترکہ قیادت پاکستان میں قائم ایک وینچر فنڈ نے کی تھی، یعنی یونیکورن کا درجہ حاصل کرنے سے چار سال پہلے۔ وینچر ویلیو چین کے اس ابتدائی، غیر آزمودہ اور بلند اعتماد والے مرحلے میں پاکستان کی تاریخی شرکت محدود رہی ہے۔
لہٰذا فاسٹ کی اہمیت صرف اس بات سے متعین نہیں ہوتی کہ کمپنی کہاں کاروبار کرتی ہے۔ یہ ثابت کرتی ہے کہ پاکستان عالمی سطح پر مسابقت کی صلاحیت رکھنے والے بانی اور تکنیکی صلاحیت رکھنے والے افراد فراہم کر سکتا ہے، جبکہ ایسے سرمایہ کار بھی پیدا کر سکتا ہے جو ابتدائی مرحلے میں ان کاروباروں کی صلاحیت کو پہچان کر ان پر اعتماد کے ساتھ سرمایہ کاری کریں۔
میں یہ نہیں کہوں گا کہ صرف ایک کامیابی سے یہ ثابت ہو گیا ہے کہ پاکستان کا وینچر کیپیٹل ایکو سسٹم مکمل طور پر مستحکم ہو چکا ہے۔ کسی ایکو سسٹم کی اصل جانچ اس کی گہرائی اور کامیابیوں کو بار بار پیدا کرنے کی صلاحیت سے ہوتی ہے، اور ان دونوں شعبوں میں ہمیں اب بھی خاصا کام کرنا ہے۔ فاسٹ نے البتہ یہ قابلِ اعتبار ثبوت ضرور فراہم کیا ہے کہ مطلوبہ اجزا پاکستان میں موجود ہیں۔
اگلا چیلنج یہ ہے کہ ان نتائج کو بار بار حاصل کرنے کے قابل بنایا جائے۔ اس کے لیے ملکی سرمایہ کے مزید گہرے ذخائر درکار ہیں، جو ابتدائی مرحلے میں بانیوں کی پشت پناہی کر سکیں، کمپنیوں کو بعد کے سرمایہ کاری ادوار میں بھی سہارا دے سکیں اور بالآخر حاصل شدہ منافع کو کمپنیوں اور فنڈز کی اگلی نسل میں دوبارہ لگایا جا سکے۔
ایک یونیکورن سے پورا ایکو سسٹم تشکیل نہیں پاتا، لیکن یہ ضرور ثابت ہو سکتا ہے کہ وہ ایکو سسٹم کیا پیدا کرنے کی صلاحیت رکھتا ہے۔ حقیقی پختگی کی علامت اس وقت ہوگی جب دوسری، تیسری اور چوتھی ایسی کامیابیاں غیر معمولی نہیں رہیں گی۔
بی آر ریسرچ: سیریز اے کے بعد ایف جی وی نے سرمائے کے علاوہ فاسٹ کو عملی طور پر کیا فراہم کیا؟ کیا اس میں مارکیٹ تک رسائی، ضابطہ کارانہ معاونت، افرادی قوت کی بھرتی یا بعد کے سرمایہ کاری ادوار کے لیے فنڈنگ شامل تھی؟
نائل اوبرائے اکرام: سرمایہ کسی بانی کی ضروریات کا صرف ایک حصہ ہے۔ اس کے ساتھ موجود تزویراتی قدر، یعنی تعلقات، ادارہ جاتی معلومات، گورننس، باصلاحیت افرادی قوت اور مختلف ماحول میں کمپنیوں کو وسعت پاتے دیکھنے کا تجربہ، بھی اتنا ہی اہم ہو سکتا ہے۔
ہماری ذمہ داری کمپنیوں کو چلانا نہیں، بلکہ باصلاحیت بانیوں کو وہ معاونت اور نقطۂ نظر فراہم کرنا ہے جس سے وہ ایسے کاروبار تشکیل دے سکیں جو تجارتی، ادارہ جاتی اور جغرافیائی سطح پر وسعت کے لیے تیار ہوں۔
قدر پیدا کرنے پر یہی توجہ بطور سرمایہ کار ہمارے کردار کے تصور کا بنیادی حصہ ہے۔
فاسٹ کی ترقی بنیادی طور پر رافی اور ڈینیئل کی عملی کارکردگی کا نتیجہ ہے۔ وہ اپنی مارکیٹوں اور ضابطہ کارانہ نظام کو بہت اچھی طرح سمجھتے تھے۔ ہمارا کردار یہ تھا کہ ابتدائی مرحلے میں ان کی صلاحیت کو پہچانیں، پورے اعتماد کے ساتھ ان کی پشت پناہی کریں اور کاروبار کے پھیلاؤ کے دوران طویل مدتی شراکت دار کے طور پر ان کے ساتھ رہیں۔ ہم نے تزویراتی گورننس کے ذریعے ان کی معاونت کی اور مشاورت کے لیے دستیاب رہے۔
اپنے پورٹ فولیو میں ہم بانیوں کے ساتھ مل کر کمپنیوں کو اگلے مرحلے کے لیے تیار کرتے ہیں۔ ہم انہیں ممکنہ صارفین اور کاروباری شراکت داروں سے متعارف کراتے ہیں، بعد کے سرمایہ کاروں سے رابطے میں مدد دیتے ہیں، اعلیٰ سطح کی باصلاحیت افرادی قوت کی تلاش اور بھرتی میں معاونت کرتے ہیں اور بانیوں کے ساتھ مل کر گورننس کے ڈھانچے، رپورٹنگ کے نظام اور ادارہ جاتی طریقۂ کار قائم کرتے ہیں، جن کی بڑے سرمایہ کار توقع کرتے ہیں۔
ہم ایشیا بھر میں گوبی کی دو دہائیوں سے زائد عرصے کی سرمایہ کاری کے تجربے سے بھی فائدہ اٹھاتے ہیں۔ جب کوئی بانی نئی مارکیٹ میں داخل ہو رہا ہو، تقسیم کے نظام پر غور کر رہا ہو، ضابطہ کاری سے نمٹ رہا ہو یا بڑی سرمایہ کاری کے اگلے مرحلے کی تیاری کر رہا ہو تو ہم ان کمپنیوں کے تجربے سے فائدہ اٹھا سکتے ہیں جنہیں دیگر مارکیٹوں میں ایسے ہی سوالات کا سامنا رہا ہے۔
پاکستان پر توجہ مرکوز کرنے والی کمپنیوں کے لیے یہ امتزاج خاص طور پر مؤثر ہے۔ ہم گوبی کے علاقائی نیٹ ورک اور سرمایہ کاری کے تجربے کو فاطمہ گروپ کے پاکستان میں گہرے تعلقات اور کاروباری تجربے کے ساتھ یکجا کرتے ہیں۔ اس طرح بانیوں کو مقامی کارپوریٹ ایکو سسٹم تک رسائی کے ساتھ ساتھ ایشیا بھر میں سرمایہ، تزویراتی شراکت داروں اور مارکیٹوں تک رسائی بھی ملتی ہے۔
بی آر ریسرچ: پاکستان میں اسٹارٹ اپس کے لیے سرمایہ کاری عروج کی سطح سے نمایاں طور پر کم ہوئی ہے۔ کیا مارکیٹ اب بحالی کی جانب گامزن ہے یا سرمایہ اب بھی صرف محدود تعداد میں کمپنیوں کو دستیاب ہے؟
نائل اوبرائے اکرام: استحکام کے کچھ آثار ضرور موجود ہیں، لیکن میں اسے ابھی وسیع البنیاد بحالی نہیں کہوں گا۔ ہمارے اندرونی جائزے کے مطابق اسٹارٹ اپس کے لیے مجموعی سرمایہ کاری 2024 کے 32 کروڑ 30 لاکھ ڈالر سے معمولی اضافے کے ساتھ 2025 میں 38 کروڑ ڈالر رہی۔ تاہم یہ 2021 کی 3 ارب 47 کروڑ ڈالر اور 2022 کی 3 ارب 31 کروڑ ڈالر کی بلند ترین سطح سے اب بھی بہت کم ہے۔ اہم بات یہ ہے کہ 2025 میں بہتری بنیادی طور پر بڑے حجم کی سرمایہ کاری کے باعث آئی، نہ کہ سودوں کی مجموعی تعداد میں وسیع اضافے کے نتیجے میں۔
سرمایہ محدود ہے، لیکن سرمایہ کاری کے مرحلے اور شعبے دونوں اعتبار سے اس میں نمایاں حد تک انتخابی رویہ پیدا ہو گیا ہے۔ بعض لحاظ سے یہ نظم و ضبط صحت مند ہے۔ مارکیٹ ’ہر قیمت پر ترقی‘ کے تصور سے دور ہو چکی ہے اور سرمایہ کار یونٹ اکنامکس، گورننس اور منافع تک پہنچنے کے قابلِ اعتبار راستے پر کہیں زیادہ توجہ دے رہے ہیں۔
جن کمپنیوں نے عملی پیش رفت ثابت کی ہے وہ اب بھی سرمایہ حاصل کر سکتی ہیں، لیکن یہ سرمایہ تیزی سے محدود کمپنیوں میں مرتکز ہو رہا ہے۔
ہم نے فن ٹیک اور کاروبار تا کاروبار بنیادی ڈھانچے جیسے شعبوں میں سرمایہ کاروں کی نمایاں دلچسپی دیکھی ہے، جبکہ صارفین اور ای کامرس کے کاروباروں کے لیے سرمایہ حاصل کرنا کہیں زیادہ مشکل ہو گیا ہے۔
تاہم، مجھے جس بات کی زیادہ تشویش ہے وہ ترقی کے مرحلے میں سرمایہ کاری کا نظم و ضبط نہیں بلکہ انتہائی ابتدائی مرحلے میں سرمائے کی کمی ہے۔ ایک مضبوط خیال اور باصلاحیت ٹیم رکھنے والے بانی کے لیے پاکستان میں اب بھی ادارہ جاتی سرمائے کے ذرائع بہت محدود ہیں۔
ایک صحت مند وینچر ایکو سسٹم کو کاروباری زندگی کے تمام مراحل میں سرمایہ درکار ہوتا ہے، یعنی ایسے سرمایہ کاروں سے جو حقیقی ابتدائی مرحلے کے خطرات مول لینے پر آمادہ ہوں، ان اداروں تک جو کمپنیوں کے بڑے ہونے کے ساتھ انہیں سرمایہ فراہم کر سکیں۔
بحالی کے اگلے مرحلے کو زیادہ وسیع ہونا ہوگا: مزید ابتدائی سرمایہ کاری، مزید فالو آن سرمایہ اور مختلف مراحل میں سرمایہ کاروں کا زیادہ گہرا حلقہ۔
بی آر ریسرچ: اسٹارٹ اپ شعبے میں زیادہ تر دلچسپی غیر ملکی وینچر کیپیٹل فرموں کی جانب سے رہی ہے۔ مقامی وینچر کیپیٹل کو کیا چیز روکتی ہے؟
نائل اوبرائے اکرام: یہ بنیادی طور پر ایک ساختی مسئلہ ہے، اعتماد یا عزم کی کمی نہیں۔ مسئلہ اتنا ہی وینچر فنڈز میں سرمائے کی فراہمی کا ہے جتنا ان فنڈز کی جانب سے اسٹارٹ اپس میں سرمایہ لگانے کا۔
پاکستان میں وینچر کیپیٹل کے لیے ملکی سطح پر ادارہ جاتی محدود شراکت دار سرمایہ کاروں کی بنیاد موجود ہے۔ ہمارے پاس ابھی پنشن فنڈز، انشورنس کمپنیوں، بڑے کارپوریٹس اور فیملی آفسز پر مشتمل وہ گہرا ملکی سرمایہ کار حلقہ موجود نہیں جو زیادہ پختہ ایکو سسٹمز میں نظر آتا ہے۔
ملکی سرمایہ کے ذخائر کے سامنے بنیادی سوال سرمایہ مختص کرنے کا ہے۔ جب سرکاری سیکیورٹیز طویل عرصے تک دو ہندسوں میں خطرے سے پاک روپے کی شرح منافع فراہم کرتی رہی ہوں تو غیر منقولہ اور دس سالہ مدت رکھنے والے وینچر کیپیٹل کے لیے ملکی سرمایہ حاصل کرنا انتہائی مشکل ہو جاتا ہے۔
اس کا نتیجہ یہ ہے کہ بیشتر مقامی فنڈز نسبتاً چھوٹے رہتے ہیں، جس سے ان کی فالو آن سرمایہ کاری کرنے اور کمپنی کے حجم میں اضافے کے ساتھ اپنی ملکیت برقرار رکھنے کی صلاحیت محدود ہو جاتی ہے۔
اس کے نتیجے میں کمپنیوں کے بڑے سرمایہ کاری ادوار تک پہنچنے کے وقت غیر ملکی سرمائے پر انحصار بڑھ جاتا ہے۔ سرمایہ کاری سے اخراج کے محدود تجربے نے بھی مسئلہ بڑھایا ہے، کیونکہ محدود شراکت دار عموماً صرف کاغذی منافع کی بنیاد پر نہیں بلکہ حقیقی تقسیم شدہ منافع کے ثابت شدہ ریکارڈ کی بنیاد پر دوبارہ سرمایہ کاری کرتے ہیں۔
ان میں سے کچھ چیزیں تبدیل ہونا شروع ہو گئی ہیں، لیکن پائیدار حل یہ ہے کہ وینچر کیپیٹل کو ایک اثاثہ جاتی شعبے کے طور پر ملکی ادارہ جاتی سرمایہ کاری کی بنیاد وسیع کی جائے۔ جب طویل مدتی سرمائے کا ایک چھوٹا حصہ پیشہ ورانہ انتظام والے پاکستانی وینچر فنڈز میں مختص کرنا معمول بن جائے گا، نہ کہ ایک غیر معمولی اقدام، تو مقامی سرمایہ کار بین الاقوامی سرمائے کے ساتھ مل کر سرمایہ کاری کرنے کے زیادہ بہتر قابل ہوں گے، بجائے اس کے کہ رفتار طے کرنے کے لیے اسی پر انحصار کریں۔
اس کے علاوہ بھی کچھ ساختی مسائل ہیں۔ وینچر فنڈز کے لیے فنڈ کے قیام، زرمبادلہ، سرمائے کی نقل و حرکت، ٹیکس اور سرمایہ کاری سے اخراج کے حوالے سے قابلِ پیش گوئی قواعد ضروری ہیں۔ اگر کوئی شراکت دار سرمایہ کار دس سال کے لیے سرمایہ فراہم کر رہا ہے تو ان شعبوں میں غیر یقینی صورت حال انفرادی اسٹارٹ اپس پر بات چیت شروع ہونے سے پہلے ہی اس کے فیصلے پر اثر انداز ہوتی ہے۔
بی آر ریسرچ: پاکستان سے منسلک مزید اسٹارٹ اپس کو عالمی سطح پر وسعت حاصل کرنے سے روکنے والی سب سے بڑی کمزوریاں کیا ہیں؟ پاکستان اپنے ملک میں تیار ہونے والا یونیکورن پیدا کرنے میں کیوں مشکلات کا شکار رہا ہے اور اب بھی کیا چیز درکار ہے؟
نائل اوبرائے اکرام: میرے خیال میں فالو آن سرمائے کی کمی سب سے بڑی رکاوٹ ہے۔ پاکستان نے ابتدائی مرحلے کے سرمایہ کاروں کی ایک مناسب بنیاد ضرور قائم کی ہے، لیکن جب کوئی کمپنی سیریز اے اور اس کے بعد کے مرحلے میں پہنچتی ہے تو سرمایہ کا دائرہ بہت تیزی سے محدود ہو جاتا ہے۔ اس کے بعد بانیوں کو ان مارکیٹوں کی کمپنیوں کے مقابلے میں بین الاقوامی سرمائے کے لیے مقابلہ کرنا پڑتا ہے جنہیں سرمایہ کار پہلے سے جانتے اور سمجھتے ہیں۔
چنانچہ اچھے کاروبار بھی اس لیے وسعت حاصل کرنے میں مشکلات کا شکار ہو سکتے ہیں کہ بنیادی کمپنی کمزور ہے نہیں، بلکہ اس لیے کہ اگلا سرمایہ حاصل کرنا کہیں زیادہ مشکل ہو جاتا ہے۔
سرمایہ کاری سے اخراج کا محدود عمل اس مسئلے کو مزید بڑھاتا ہے۔ وینچر کیپیٹل بنیادی طور پر سرمائے کی گردش کا ایک نظام ہے؛ محدود شراکت داروں کو حاصل ہونے والا منافع اگلے فنڈز میں سرمایہ کاری کے لیے اعتماد پیدا کرتا ہے۔ پاکستان کا اس حوالے سے تاریخی ریکارڈ محدود رہا ہے، اگرچہ حالیہ عرصے میں پی ایس ایکس کی مضبوطی اور آئی پی اوز کی ابھرتی ہوئی پائپ لائن اس بات کے حوصلہ افزا اشارے ہیں کہ وقت کے ساتھ ملکی کیپیٹل مارکیٹس سرمایہ کاری سے اخراج کا ایک قابلِ اعتبار راستہ بن سکتی ہیں۔
پاکستان کے اسٹارٹ اپ ایکو سسٹم میں تقابلی مارکیٹوں کے مقابلے میں بہت کم سرمایہ گردش کرتا رہا ہے۔ اربوں ڈالر مالیت کی کمپنیوں کے بننے کی تعداد کو انہیں پیدا کرنے کے لیے دستیاب خطرہ مول لینے والے سرمائے کی مقدار اور گہرائی سے الگ نہیں کیا جا سکتا۔ مجموعی طور پر ایک ارب ڈالر کی سرمایہ کاری سے اربوں ڈالر مالیت کی کمپنیوں کا سلسلہ پیدا نہیں کیا جا سکتا۔
جس چیز کی کمی ہے وہ کوئی وسیلہ نہیں بلکہ ایک ادارہ ہے: مناسب حجم کا ایک گروتھ اسٹیج فنڈ، جو پاکستان میں قائم ہو اور 2 سے 3 کروڑ ڈالر کے سرمایہ کاری دور کی قیادت کرنے کی صلاحیت رکھتا ہو۔
ہمیں درپیش باقی تمام مسائل اسی کمی کے بعد پیدا ہوتے ہیں۔ یہی چیز بانی کو کمپنی کی وسعت کے دوران ملک میں رہنے کا موقع دیتی ہے، غیر ملکی سرمایہ کاروں کو قیمت کے تعین میں ایک قابلِ اعتبار مقامی شریکِ قیادت فراہم کرتی ہے اور بالآخر ایسے اخراج کے مواقع پیدا کرتی ہے جو سرمایہ کو دوبارہ نظام میں لاتے ہیں۔
ہم نے ایک دہائی وینچر مارکیٹ کے ابتدائی حصے کی تعمیر میں صرف کی ہے۔ اگلی دہائی اس مارکیٹ کے درمیانی حصے کو مضبوط بنانے کے بارے میں ہونی چاہیے۔
فاسٹ ایک اہم ثبوت ہے کیونکہ اس سے ظاہر ہوتا ہے کہ صلاحیت موجود ہے: پاکستانی سرمایہ اور افرادی قوت عالمی سطح پر مسابقت کی صلاحیت رکھنے والی اربوں ڈالر کی کمپنی کی تشکیل میں کردار ادا کر سکتے ہیں۔ اب چیلنج یہ ہے کہ اس کامیابی کو بار بار حاصل کرنے کے قابل بنایا جائے، جس کے لیے فالو آن سرمائے کو گہرا کرنا، سرمایہ کاری سے اخراج کے قابلِ اعتبار مواقع پیدا کرنا اور بانیوں کی اگلی نسل کو کاروبار وسعت دینے کے لیے درکار مالیاتی ڈھانچہ فراہم کرنا ہوگا۔
بی آر ریسرچ: کیا ملک کے خطرے کے باعث پاکستانی اسٹارٹ اپس کی قدر اب بھی رعایتی سطح پر متعین کی جاتی ہے؟ اگر ان کے صارفین اور آمدنی بین الاقوامی ہوں تو کیا صورت حال مختلف ہوتی ہے؟
نائل اوبرائے اکرام: جی ہاں، اور یہ رعایت کمپنی تک پہنچنے سے پہلے ہی فنڈ کی سطح پر لاگو ہو جاتی ہے۔ پاکستان میں قائم کاروبار کا جائزہ لینے والا سرمایہ کار زرمبادلہ کے خطرے، سرمائے کی واپسی پر عائد پابندیوں کے خطرے، سیاسی اتار چڑھاؤ اور سب سے بڑھ کر قابلِ اعتبار اخراج کے راستے کی عدم موجودگی کو مدنظر رکھتا ہے۔ یہ حقیقی خطرات ہیں اور ان کی قیمت مقرر کرنا غیر منطقی نہیں۔
نتیجتاً پاکستانی کمپنی اکثر انہی مالی اشاریوں رکھنے والی علاقائی کمپنی کے مقابلے میں نمایاں طور پر کم ضربِ قدر پر سرمایہ حاصل کرتی ہے۔
البتہ میں اس مفروضے سے اختلاف کروں گا کہ ملک کے خطرے کی رعایت صرف کمپنی کے پاسپورٹ کی بنیاد پر طے ہوتی ہے۔ بالآخر سرمایہ کار بنیادی خطرے کی قیمت لگاتے ہیں۔ جب کوئی کمپنی بین الاقوامی مارکیٹوں میں صارفین کو خدمات فراہم کرتی ہو، غیر ملکی کرنسی میں آمدنی حاصل کرتی ہو اور کسی معتبر دائرۂ اختیار میں قائم اور ضابطہ کارانہ نگرانی میں ہو تو پاکستان سے وابستہ بہت سے معمول کے خطرات نمایاں حد تک کم ہو جاتے ہیں۔
فاسٹ کی قدر ایک عالمی فن ٹیک بنیادی ڈھانچے کی کمپنی کے طور پر عالمی تقابلی کمپنیوں کی بنیاد پر کی گئی، پاکستان کی رعایتی قدر کے اصول پر نہیں۔
پاکستان میں کاروبار قائم کرنے والے بانیوں کے لیے عملی سبق یہی ہے کہ آمدنی کہاں سے حاصل ہوتی ہے، آمدنی کا معیار اور تنوع کیا ہے، ضابطہ کارانہ اور کارپوریٹ ڈھانچہ کیسا ہے اور کمپنی یہ ثابت کر سکتی ہے یا نہیں کہ وہ حقیقی معنوں میں عالمی مارکیٹ میں مسابقت کر رہی ہے۔
بی آر ریسرچ: ایف جی وی پاکستان پر توجہ مرکوز رکھنے والے کاروباروں اور علاقائی یا عالمی مارکیٹوں کے لیے کاروبار کرنے والے پاکستان سے منسلک بانیوں میں سرمایہ کاری کے درمیان فیصلہ کیسے کرتا ہے؟
نائل اوبرائے اکرام: ہمارا مینڈیٹ پاکستان پر مرکوز ہے، لیکن بنیادی سوال یہ ہے کہ کمپنی پائیدار قدر کہاں پیدا کر سکتی ہے اور کیا ایف جی وی کے پاس اس کا درست سرمایہ کار بننے کی حقیقی وجہ موجود ہے۔
مضبوط ٹیکنالوجی ایکو سسٹمز نے اپنی مقامی مارکیٹ کی خدمت اور دنیا کی خدمت میں سے کسی ایک کا انتخاب نہیں کیا؛ انہوں نے مقامی مارکیٹ کی افرادی قوت، لاگت کے فوائد اور تجربے کو عالمی مقابلے میں استعمال کیا۔
پاکستان بھی ایسا کرنے کی صلاحیت رکھتا ہے۔ ہمارے پاس انجینئرنگ کا مضبوط شعبہ، بڑی تعداد میں بیرون ملک مقیم پاکستانی اور خلیجی ممالک، جنوبی ایشیا اور جنوب مشرقی ایشیا کے درمیان ایک قدرتی جغرافیائی محل وقوع موجود ہے۔
پاکستان پر توجہ مرکوز کرنے والے کاروبار کے لیے مواقع بہت بڑے ہو سکتے ہیں کیونکہ بہت سے روایتی شعبے اب بھی ڈیجیٹلائزیشن سے محروم ہیں جبکہ صارفین اور چھوٹے و درمیانے درجے کے کاروباروں کی ضروریات پوری نہیں ہو رہیں۔
کچھ کاروباروں کے لیے پاکستان خود ایک بڑی اور کم خدمات یافتہ مارکیٹ ہے، جبکہ بعض دیگر کے لیے یہ افرادی قوت، مصنوعات کی تیاری یا ابتدائی صارفین کی بنیاد فراہم کر سکتا ہے۔ فاسٹ اس کی ایک عمدہ مثال ہے۔
ہمارے لیے یہ ایک دوسرے سے متصادم سرمایہ کاری کی حکمت عملیاں نہیں ہیں۔ ہم ایسے بانیوں کو تلاش کرتے ہیں جو بڑے مسائل حل کر رہے ہوں، ان کے پاس قابلِ دفاع مسابقتی برتری ہو اور وہ بڑی کمپنی بنانے کا عزم رکھتے ہوں۔ بطور سرمایہ کار ہمارا کام یہ پہچاننا ہے کہ کن کاروباروں میں یہ صلاحیت موجود ہے اور انہیں مطلوبہ سرمائے، نقطۂ نظر اور نیٹ ورک فراہم کرنا ہے تاکہ وہ اس صلاحیت کو عملی جامہ پہنا سکیں۔
بی آر ریسرچ: پاکستان میں خاندانی کاروباروں، بینکوں، انشورنس کمپنیوں اور دیگر اداروں کے پاس سرمایہ کے بڑے ذخائر موجود ہیں، لیکن اس میں سے نسبتاً کم حصہ وینچر کیپیٹل کے لیے مختص ہوتا ہے۔ مزید ملکی سرمایہ اس اثاثہ جاتی شعبے میں لانے کے لیے کیا ضروری ہے؟
نائل اوبرائے اکرام: پاکستان میں لازماً سرمائے کی کمی نہیں، بلکہ وینچر کیپیٹل کے اثاثہ جاتی شعبے کے لیے مختص ملکی سرمائے کی کمی ہے۔ فیملی آفسز، مالیاتی اداروں، پنشن فنڈز اور انشورنس کمپنیوں کے پاس سرمائے کے نمایاں ذخائر موجود ہیں، لیکن تاریخی طور پر وینچر کیپیٹل ان کے پورٹ فولیو کا بہت چھوٹا حصہ رہا ہے۔
اس کی ایک وجہ مارکیٹ کی پختگی بھی ہے۔ پاکستان میں وینچر کیپیٹل اب بھی نسبتاً نیا اثاثہ جاتی شعبہ ہے۔ بہت سے ملکی سرمایہ کار رئیل اسٹیٹ، لسٹڈ حصص، فکسڈ انکم یا پہلے سے قائم کاروباروں میں براہِ راست سرمایہ کاری سے کہیں زیادہ واقف ہیں۔
وینچر کیپیٹل کے لیے مختلف ذہنیت درکار ہوتی ہے۔ آپ پورٹ فولیو کے ذریعے سرمایہ کاری کرتے ہیں، منافع طویل مدتی مدت میں حاصل ہوتا ہے، انفرادی کمپنیوں کا ناکام ہونا لازمی طور پر ممکن ہے اور کامیاب سرمایہ کاریوں کی نسبتاً کم تعداد فنڈ کے مجموعی منافع کا بڑا حصہ پیدا کر سکتی ہے۔
اس میں ضابطہ کاری کا پہلو بھی شامل ہے۔ وسیع تر پالیسی بحث کو محض سرمایہ کاری کی اجازت دینے سے آگے بڑھ کر اس بات کو یقینی بنانا ہوگا کہ ضابطہ کارانہ، ٹیکس اور فنڈ کے ڈھانچے طویل مدتی ادارہ جاتی سرمایہ کاروں کے لیے ایسی سرمایہ کاری کو عملی طور پر قابلِ عمل بنائیں۔
میرا یہ بھی خیال ہے کہ پاکستان کے بڑے فیملی آفسز کا کردار خاص طور پر اہم ہے۔ سرمائے کے علاوہ ان کے پاس کئی دہائیوں کا کاروباری تجربہ، شعبہ جاتی معلومات، تقسیم کے نیٹ ورک اور تعلقات موجود ہیں، جو نئی کمپنیوں کے لیے انتہائی قیمتی ثابت ہو سکتے ہیں۔
ان کے لیے انفرادی اسٹارٹ اپس میں براہِ راست سرمایہ کاری سے آگے بڑھ کر پیشہ ورانہ انتظام والے وینچر فنڈز میں بھی سرمایہ مختص کرنے کا موقع موجود ہے، جس سے تنوع اور ادارہ جاتی سرمایہ کاری کا نظم و ضبط حاصل ہوتا ہے۔
بالآخر ہمیں ایسا چکر تشکیل دینا ہوگا جس میں ملکی سرمایہ پیشہ ور فنڈ مینیجرز کی پشت پناہی کرے، یہ مینیجرز معیاری کمپنیوں میں سرمایہ لگائیں، کامیاب کمپنیاں اخراج اور منافع پیدا کریں اور یہ سرمایہ فنڈز اور کاروباری افراد کی اگلی نسل میں دوبارہ گردش کرے۔
جب یہ نظام مؤثر انداز میں کام کرنا شروع کر دے گا تو وینچر کیپیٹل غیر ملکی سرمائے کے ادوار پر کم انحصار کرے گا اور پاکستان کی اپنی کیپیٹل مارکیٹس کا زیادہ مستقل حصہ بن جائے گا۔
کاپی رائٹ بزنس ریکارڈر، 2026
Comments